من أين تشتري الإمارات أسلحتها؟ خريطة الموردين الكاملة
آخر تحديث: 24 سبتمبر 2026.
الولايات المتحدة هي أكبر مورد سلاح للإمارات بحصة 42% من حجم وارداتها الرئيسية خلال الفترة 2021-2025 وفق قاعدة بيانات معهد ستوكهولم لأبحاث السلام (SIPRI)، تليها فرنسا (18%) ثم كوريا الجنوبية (10%) — وهذه الحصة الأمريكية شبه ثابتة منذ النافذة السابقة (42% أيضاً في 2020-2024)، رغم كل خطاب “التنويع”. لكن الصورة تختلف جذرياً حين تُقسَّم حسب الفئة: أبوظبي هي الدولة الخليجية الأكثر تنويعاً فعلياً في الدفاع الجوي تحديداً (أمريكا وكوريا الجنوبية وإسرائيل معاً في السنوات الأخيرة)، ولديها أول عقد مسيّرات تركي موقّع وقيد التسليم فعلياً في الخليج (بيرقدار)، وباتت مصدّرة سفن حربية إقليمية عبر شركة أبوظبي لبناء السفن بعد أن كانت مستورِدة بحتة. هذا الملف يفكك الخريطة مورِّداً مورِّداً وفئة فئة، بالمصادر.
ملاحظة منهجية قبل البدء
نسب “الحصة” الواردة من سيبري في هذا الملف تقيس حجم النقل (TIV) — مؤشر موحّد لمقارنة حجم الأسلحة الرئيسية المنقولة فعلياً، وليس قيمة دولارية لعقد. الأرقام بالدولار (عقد رافال، عقد Cheongung-II، إشعارات DSCA) مصادر منفصلة تماماً عن حصص سيبري ولا تُجمع في نسبة واحدة. كما يجب التمييز بين نسبتين مختلفتين تماماً تحملان أرقاماً متشابهة أحياناً: (أ) حصة دولة مورِّدة معيّنة من واردات الإمارات نفسها (مثال: أمريكا 42% من واردات الإمارات)، و(ب) حصة الإمارات من إجمالي صادرات دولة مورِّدة عالمياً (مثال: الإمارات تمثل 12% من إجمالي صادرات تركيا العالمية) — هذان مقياسان مختلفان، ويُشار إلى أيهما بوضوح في كل مرة.

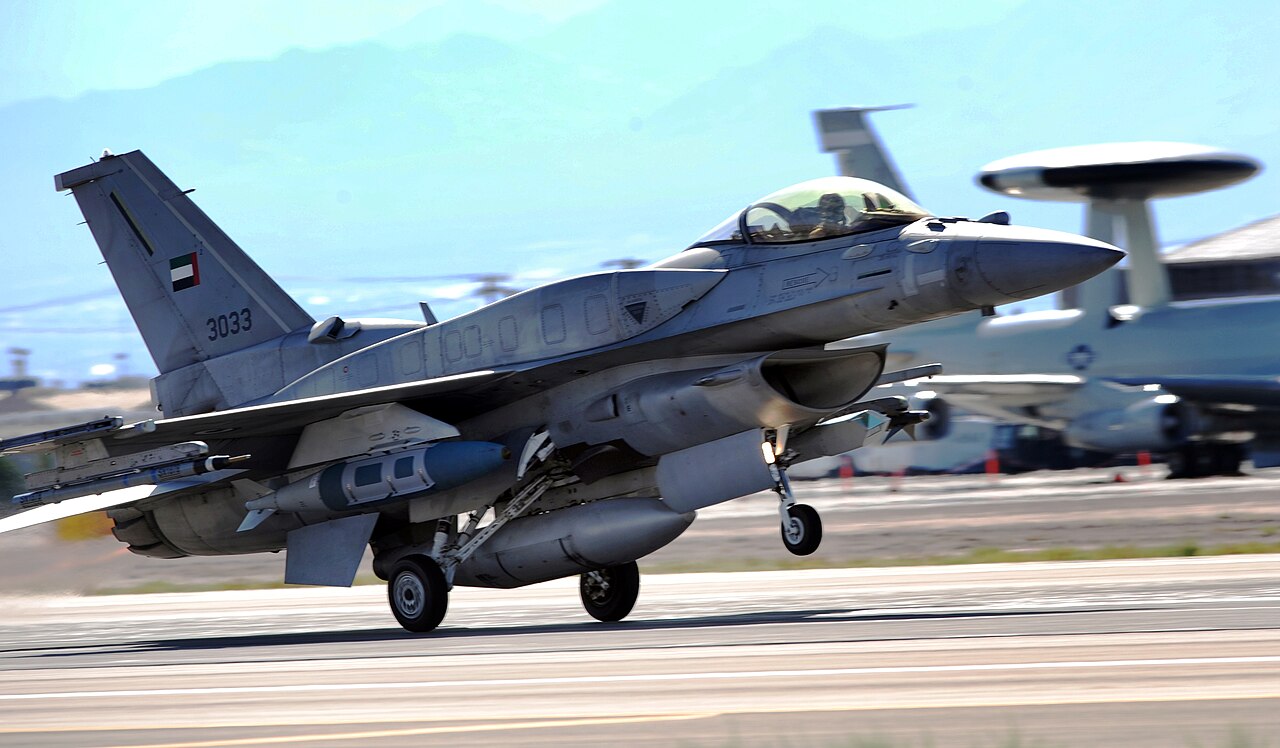
مقاتلة Mirage 2000 تابعة للقوات الجوية الإماراتية فوق جنوب غرب آسيا، 2008. المصدر: القوات الجوية الأمريكية، صورة رسمية حكومية أمريكية (Public Domain) عبر ويكيميديا كومنز.
أكبر الموردين: خريطة سيبري عبر نافذتين زمنيتين متتاليتين
الإمارات هي حادية عشرة عالمياً بين الدول المستوردة للسلاح خلال 2021-2025 وفق سيبري، بحصة 2.7% من إجمالي حجم الواردات العالمية — تراجعاً من 3.5% في النافذة السابقة (2016-2020)، أي انخفاض 15% في الحجم الإجمالي رغم عدد الصفقات الكبرى المعلنة خلال الفترة نفسها (رافال، Cheongung-II). هذا ليس تناقضاً بالضرورة: صفقات كبرى مثل رافال لا تزال قيد التسليم التدريجي حتى 2031، فلا تُحتسب كاملة في TIV إلا عند وصول العتاد فعلياً.
| الفترة (سيبري) | حصة الإمارات من الواردات العالمية | ترتيب الإمارات عالمياً | أكبر 3 موردين للإمارات وحصصهم من وارداتها |
|---|---|---|---|
| 2015-2019 | غير محسوبة في هذا الملف (لم تتوفر بيانات موثوقة مطابقة) | — | — |
| 2016-2020 | 3.5% | — | — |
| 2020-2024 | 2.6% | الحادية عشرة عالمياً | أمريكا 42% · فرنسا 17% · تركيا 11% |
| 2021-2025 | 2.7% | الحادية عشرة عالمياً | أمريكا 42% · فرنسا 18% · كوريا الجنوبية 10% |
المصدر: تقارير سيبري السنوية “Trends in International Arms Transfers” لعامي 2025 (نُشر مارس 2025، يغطي نافذتي 2015-19 و2020-24) و2026 (نُشر مارس 2026، يغطي نافذتي 2016-20 و2021-25)، الجدول رقم 2 (جانب المستوردين) في كل تقرير. sipri.org — النسب المئوية لا تُجمع بالضرورة إلى 100% بسبب التقريب ووجود موردين لا يظهرون ضمن أول ثلاثة.
اللافت في المقارنة بين النافذتين: تركيا خرجت من قائمة أكبر ثلاثة موردين للإمارات بين 2020-2024 (حيث كانت الثالثة بحصة 11%) وبين 2021-2025 (حلّت كوريا الجنوبية محلها بحصة 10%) — رغم أن العقود التركية الفعلية (مسيّرات بيرقدار خصوصاً) وُقّعت ودخلت طور التسليم في الفترة نفسها تقريباً. التفسير الأرجح هو أن حجم عقود كوريا الجنوبية والولايات المتحدة (تسليم مروحيات قتالية ومنظومات دفاع جوي ضخمة الحجم) نما أسرع نسبياً من حجم تسليمات المسيّرات التركية ضمن مقياس TIV، وليس تراجعاً مطلقاً في العلاقة العسكرية مع أنقرة. حصة أمريكا نفسها شبه ثابتة (42% في كلا النافذتين) — أي أن “التنويع” الإماراتي المعلن لم يُترجم بعد إلى تراجع فعلي في اعتماد حجمي على واشنطن كمصدر أول، بقدر ما ظهر في تعدد الفئات والموردين الثانويين.
حصص أكبر موردي الإمارات — النافذة الأحدث (سيبري 2021-2025، حجم النقل TIV)
42%
18%
10%
30%
المصدر والمنهجية: سيبري، Trends in International Arms Transfers 2025 (نُشر مارس 2026)، الجدول 2. النسب تقيس حجم النقل TIV للأسلحة الرئيسية خلال 2021-2025 وليست قيمة دولارية لعقود. فئة “أخرى” تجميعية لموردين لا يظهر أي منهم منفرداً ضمن أول ثلاثة، وتشمل جزئياً منظومات دفاع جوي إسرائيلية دخلت ضمن واردات الإمارات لأول مرة في هذه النافذة بحسب النص التفسيري لتقرير سيبري نفسه.
الولايات المتحدة: المورد الأكبر والأكثر ثباتاً، والصفقة التي لم تُوقَّع بعد
تبقى واشنطن المورد الأول للإمارات بلا منازع من حيث الحجم (42% في كلا النافذتين الأخيرتين)، عبر ثلاث ركائز متجذّرة:
- مقاتلات F-16 Block 60 “الصقر الصحراوي”: نحو 80 طائرة سُلِّمت بين 2004 و2007، لا تزال العمود الفقري للقوة الجوية الإماراتية. (التفاصيل والأعداد الكاملة في ملف DefenceArabia المخصص)
- الدفاع الجوي متعدد الطبقات: الإمارات أول دولة خارج أمريكا تشغّل منظومة THAAD (بطاريتان، أول تسليم أكتوبر 2015)، إلى جانب بطاريات Patriot PAC-3. خلال هجمات الحوثيين على أبوظبي في يناير 2022، اعترضت THAAD صاروخاً باليستياً في 17 يناير فيما اعترضت Patriot صاروخين في 24 يناير — أول استخدام قتالي مؤكد لـTHAAD في الخليج (بحسب Missile Defense Advocacy Alliance).
عقود لوكهيد مارتن وريثيون الأخيرة (2025-2026) تؤكد استمرار الاستثمار الأمريكي في منظومتي الدفاع الجوي القائمتين لا استبدالهما: تعديل عقد بقيمة 211.4 مليون دولار لمنصات إطلاق THAAD جديدة (التشكيلة 3) ضمن عقد FMS تراكمي بلغ 1.054 مليار دولار (إنتاج أغسطس 2026 – يناير 2031)، وتعديل صيانة بقيمة 142.6 مليون دولار (حتى أغسطس 2028)، إضافة إلى عقد صيانة وتزويد بقطع لمنظومة Patriot بقيمة 183.68 مليون دولار لريثيون (حتى مارس 2031). المصادر: defence-blog.com، armyrecognition.com، army-technology.com.
أما إشعار DSCA الأحدث فهو سقف قيمة محتملة قصوى عند الإخطار وليس عقداً موقّعاً: في 12 مايو 2025 وافقت وزارة الخارجية الأمريكية على إمكانية بيع 6 مروحيات نقل ثقيل CH-47F Block II شينوك للإمارات بقيمة قصوى مُخطَرة تبلغ 1.32 مليار دولار.
مقاتلة F-35: الصفقة التي عُلّقت ثم لم تُستأنف — بينما تجاوزتها السعودية
في 20 يناير 2021 (آخر يوم لإدارة ترامب الأولى)، أخطر الكونغرس بحزمة محتملة بقيمة 23 مليار دولار شملت 50 مقاتلة F-35A للإمارات. جمّدت إدارة بايدن المراجعة بعد أسابيع قليلة، بسبب مخاوف أمريكية معلنة من علاقات الإمارات التقنية مع الصين (شبكة الجيل الخامس لهواوي، ومشروع ميناء ميناء خليفة السرّي — انظر أدناه). في ديسمبر 2021، علّقت الإمارات نفسها المفاوضات رسمياً، مستشهدة باعتبارات “السيادة” وتكاليف الامتثال التقنية. حتى مطلع 2026 لا توجد مفاوضات نشطة معلنة؛ صرّح مسؤول إماراتي رفيع في يناير 2025 (نقلاً عن amwaj.media) بأن أبوظبي “تركّز على ترسيخ مشترياتها الحالية… بدل السعي وراء صفقات سلاح غير مؤكدة”. بالمقابل، وليس الإمارات، السعودية هي من تقدّمت فعلياً نحو الصفقة: في سبتمبر 2026 وافقت وزارة الخارجية الأمريكية على حالة بيع عسكري خارجي محتملة لـ48 مقاتلة F-35 للسعودية بقيمة 24.3 مليار دولار — ما قد يجعل الرياض أول مشغّل عربي لـF-35 بدل أبوظبي. (لماذا اختارت الإمارات رافال F4 بدلاً من F-35 أصلاً؟ التفاصيل في ملف DefenceArabia · تفاصيل صفقة F-35 السعودية)
أحد أبرز عوامل تجميد صفقة F-35 كان تقرير وول ستريت جورنال في نوفمبر 2021 الذي كشف عن موقع بناء سرّي داخل محطة تديرها شركة كوسكو الصينية في ميناء خليفة (على بعد نحو 80 كم من أبوظبي)، قدّرته أجهزة الاستخبارات الأمريكية بأنه قد يكون مخصصاً لمنشأة عسكرية صينية محتملة. نفت الإمارات رسمياً أي اتفاق أو نية لاستضافة قاعدة عسكرية صينية “من أي نوع”، وأوقف العمل في الموقع بعد أسابيع بضغط أمريكي (رويترز عبر CNN وBloomberg، نوفمبر 2021). يجدر التنبيه إلى أن توصيف “منشأة عسكرية” يستند إلى تقييم استخباراتي أمريكي منسوب لمسؤولين مجهولين، لا إلى تفتيش مستقل مؤكَّد.
فرنسا: صفقة رافال الضخمة — وتوتر تقني حول جيلها القادم

مراسم توقيع عقد رافال بين فرنسا والإمارات، ديسمبر 2021. المصدر: حزمة صور Dassault Aviation الرسمية.
في 3 ديسمبر 2021، وقّعت فرنسا والإمارات عقداً موقّعاً فعلياً (وليس إشعاراً أو مذكرة تفاهم) لتوريد 80 مقاتلة Rafale F4، بحضور الرئيس ماكرون وولي العهد آنذاك محمد بن زايد. القيمة المعلنة فرنسياً نحو 16-17 مليار يورو (14 مليار للطائرات و2 مليار للتسليح)، فيما تُذكر أحياناً بالدولار كـ16.6 مليار دولار — تتفاوت الأرقام المتداولة بين مصدر وآخر ولا يوجد رقم واحد “رسمي” نهائي متفق عليه إعلامياً، لذا تُذكر بنطاقها لا برقم واحد قاطع. تسلّمت الإمارات أول دفعة رمزياً في 29 يناير 2025 في مركز اختبارات دasso، على أن يمتد جدول التسليم الفعلي حتى 2031 بحسب متابعات Shephard وAIN. طريف أن سيبري نفسه يذكر أن الإمارات كانت لا تزال “تنتظر تسليم 79 طائرة” من فرنسا حتى نهاية 2025 — فارق طفيف عن رقم الـ80 المعلن أصلاً، يعكس على الأرجح بدء احتساب بعض الطائرات كمُسلَّمة ضمن منهجية سيبري. (عدّاد أعداد رافال في الإمارات وآخر التحديثات على DefenceArabia)
توتر لم يُعلَن عنه رسمياً لكنه موثَّق إعلامياً على نطاق واسع: بين ديسمبر 2025 وأبريل 2026، انسحبت الإمارات من تمويل مشترك كانت قد وافقت عليه مبدئياً لتطوير الجيل التالي من رافال (F5، بميزانية تطوير فرنسية إجمالية تناهز 5 مليارات يورو، كان من المتوقع أن تساهم أبوظبي بما يصل إلى 3.5 مليار يورو منها)، بعد رفض فرنسي نقل تقنيات حساسة (خصوصاً وصول الإمارات إلى بيانات الرادار والأنظمة الإلكترونية البصرية لدمج تسليح إماراتي محلي من إنتاج EDGE). تتولى فرنسا الآن تمويل تطوير F5 منفردة. المصادر: مواقع militarnyi.com وtheprint.in وdefensemirror.com، استناداً لتقارير إعلامية فرنسية. هذا مؤشر ملموس على أن حتى أكبر صفقة سلاح فرنسية في تاريخ الإمارات لا تعني غياب احتكاك حول نقل التقنية والسيادة الصناعية.
موروث فرنسي أقدم: مقاتلات Mirage 2000-9 (التي بدأ نقل جزء منها إلى المغرب اعتباراً من 2024 مع تقدّم تسليم رافال)، إضافة إلى برنامج تحديث/إطالة عمر دبابات Leclerc مع KNDS France (مصادر ثانوية فقط حتى الآن، بلا قيمة عقد مؤكدة من مصدر أولي). بريطانيا بالمقابل لم تدخل قط كمورّد مقاتلات فعلي: أكدت BAE Systems في ديسمبر 2013 أن الإمارات “انسحبت” من مفاوضات صفقة يوروفايتر تايفون التي بلغت مراحل متقدمة (حتى 60 طائرة، نحو 6 مليارات جنيه إسترليني)، ووُصف الأمر رسمياً بأنه “قرار تجاري”. إيطاليا حاضرة بشكل أضيق وأعمق تقنياً: شركة Leonardo مورِّد أنظمة القتال (الرادار والحرب الإلكترونية) لكورفيتات Baynunah الإماراتية منذ إنشائها. (عدّاد كورفيتات البينونة في الإمارات) ألمانيا مورّد هامشي وتاريخي بالأساس (عقد دفاع كيميائي-إشعاعي محدود 2005، ودعم تقني صغير 2017)، دون صفقة جديدة موثّقة في 2024-2026.
تركيا: من مذكرات النوايا إلى عقد مسيّرات موقّع وقيد التسليم
الدور التركي في الإمارات يستحق تصحيحاً دقيقاً مقارنة بالانطباع الشائع: ليس مجرد اهتمام أو حديث معارض بلا عقود، بل يشمل عقداً موقّعاً فعلياً وتسليمات جارية في فئة محددة (المسيّرات القتالية)، وإن كان لا يزال صغيراً نسبياً بمقياس حجم واردات الإمارات الإجمالي (TIV):
- مسيّرات بيرقدار (Baykar): عقد موقّع يشمل نحو 60 مسيّرة TB2 و60 مسيّرة AKINCI (120 وحدة إجمالاً بحسب Aviation Week وIISS)، مع تسليمات AKINCI مؤكدة بدأت يناير 2024 واستمرت في ديسمبر 2024 (Jane’s، turdef.com)، فيما يُقدَّر اكتمال تسليم بقية الدفعة على مدى سنوات وفق Shephard Defence Insight. وصف رئيس هيئة الصناعات الدفاعية التركية هالوك غورغون (أكتوبر 2023) هذا التعاون بأنه “غير مسبوق كمّاً ونوعاً”. (عدّاد أعداد AKINCI في الإمارات على DefenceArabia · مقارنة Wing Loong II وAKINCI وREACH-S: أي مسيّرة تناسب الإمارات أكثر؟)
- تكامل أنظمة فرعية على منصات إماراتية: في سبتمبر 2026 أظهرت إيدج (عبر ADSB) الزورق السريع FA-400 (فئة رابدان) مزوّداً بمنظومة الدفاع الجوي القريب التركية Gökdeniz من إنتاج أسيلسان، إلى جانب صواريخ LOGIR الإماراتية من هالكون التابعة لإيدج — نموذج دمج مكوّن تركي (لا منصة كاملة) داخل منتج إماراتي محلي.
- تحديث المدرعات: في فبراير 2025 تولّت الشركة التركية FNSS رسمياً برنامج تحديث دبابات BMP-3 الإماراتية، لتحلّ محل روسيا التي أُخرجت من المشروع — أول ظهور علني للنسخة المُحدَّثة (ببرج سلوفاكي DVK-30) كان في ديسمبر 2024.
- تحالف صناعي معلن: أعلنت إيدج (بلومبرغ، أكتوبر 2023) عن نيّتها استثمار “مليارات الدولارات” في شركات تركية من بينها أسيلسان وبيرقدار — نيّة معلنة حتى الآن، وليست استثماراً مكتملاً موثّقاً بمبلغ نهائي.
في المقابل، بيانات سيبري من جانب العرض (جدول الموردين، لا المستوردين) تكشف اتجاهاً دقيقاً يستحق التمييز: الإمارات كانت أكبر متلقٍّ لصادرات تركيا عالمياً في نافذة 2020-2024 (18% من إجمالي صادرات تركيا)، لكنها تراجعت إلى المركز الثاني خلف باكستان في نافذة 2021-2025 (12% مقابل 16% لباكستان) — أي أن وزن الإمارات النسبي في محفظة صادرات تركيا العالمية تراجع مع نمو صادرات أنقرة الإجمالية وتوسّعها نحو أسواق أخرى، لا بالضرورة بسبب تراجع مطلق في التعاون الثنائي. (EDGE أم أسيلسان: مقارنة عملاقي الدفاع الإماراتي والتركي · تفاصيل تسليح الزورق FA-400 بمنظومة Gökdeniz التركية)
خلاصة الحياد المطلوبة: تركيا ليست ضمن أكبر ثلاثة موردين للإمارات بحجم TIV في النافذة الأحدث (2021-2025)، ولا يوجد ما يبرر وصفها بـ”مورّد رئيسي” على مستوى حجم الإجمالي — لكنها أيضاً ليست مجرد “اهتمام إعلامي” كما قد يُفهم أحياناً؛ ففي فئة المسيّرات القتالية تحديداً، ثمة عقد موقّع وتسليمات فعلية جارية.
الصين: عميل الإطلاق الأول لـ Wing Loong II
اشترت الإمارات 5 مسيّرات Wing Loong I في 2011، ثم أصبحت عميل الإطلاق العالمي الأول لمسيّرة Wing Loong II في 2017 (5 وحدات)، التي استُخدمت لاحقاً عملياتياً في الحرب الأهلية الليبية دعماً لقوات حفتر — استخدام موثّق في تحليلات عسكرية متعددة مستقلة. لا توجد بيانات مؤكدة بعدد محدد لصفقات CH-4 الصينية خاصة بالإمارات تحديداً (بخلاف السعودية والعراق حيث الأرقام أوضح)، ولا يوجد أي مصدر موثوق يربط منظومة الدفاع الجوي الصينية HQ-9 بالإمارات — لذا لا يُذكر أي منهما كصفقة مؤكدة في هذا الملف. (وينغ لونغ II: المواصفات والدول المشغّلة على DefenceArabia)
روسيا: إرث آخذ في التقلّص لا في الاستمرار
تشغّل الإمارات نحو 50 منظومة دفاع جوي قريب المدى Pantsir-S1 روسية الصنع بحسب تجميعات غير رسمية (Wikipedia، دون تأكيد حكومي دقيق للعدد)، إضافة لإرث دبابات BMP-3. لم يُعثر على أي عقد روسي جديد موثَّق للإمارات في 2024-2026؛ بل على العكس، البيانات الأحدث تُظهر اتجاهاً معاكساً واضحاً: إخراج روسيا رسمياً من برنامج تحديث BMP-3 في فبراير 2025 لصالح الشركة التركية FNSS (مذكور أعلاه) — مثال ملموس ومؤرَّخ على تراجع الاعتماد الروسي في فئة محددة، لا مجرد افتراض عام. لا يوجد في هذا الملف أي ادّعاء بأن “السلاح الروسي ينتهي” في الإمارات إجمالاً؛ فالمنظومات القائمة (Pantsir) لا تزال في الخدمة حتى الآن حسب المصادر المتاحة.
كوريا الجنوبية: الصعود الأسرع بين الموردين الجدد
في 16 يناير 2022، وقّعت الإمارات وكوريا الجنوبية عقداً موقّعاً بقيمة 3.5 مليار دولار لتوريد 10 بطاريات Cheongung-II (KM-SAM Block II) — أكبر عقد تصدير دفاعي في تاريخ كوريا الجنوبية عند توقيعه، وجعل الإمارات أول مشغّل أجنبي للمنظومة. بحلول مطلع 2026 كانت بطاريتان في الخدمة الفعلية. خلال الحرب الإيرانية على الإمارات (فبراير-أبريل 2026)، سجّلت Cheongung-II أول استخدام قتالي لها؛ نقلت مصادر كورية (Korea Times، وبرلمانيون كوريون) اعتراض 29 من أصل 30 صاروخاً/مسيّرة إيرانية في أول اشتباك — نسبة نجاح مُعلَنة رسمياً كورياً (نحو 96%)، ولم تخضع لتدقيق مستقل خارج المصادر الرسمية الكورية والإماراتية، فتُذكر هنا كـ”ادّعاء رسمي موثّق بعدة منافذ” لا كرقم مدقَّق مستقلاً. أُرسلت بطارية ثالثة إلى الإمارات عقب تصعيد أبريل 2026. (Cheongung-II الكوري أم Patriot الأمريكي: مقارنة على DefenceArabia)
الخطوة الأحدث والأهم للمستقبل: في 16 سبتمبر 2026 وقّعت إيدج وشركة Hanwha Systems الكورية مذكرة تفاهم (Term Sheet) فقط — لا عقداً ولا قيمة مالية محددة بعد — لبحث شراكة صناعية تغطي منظومات L-SAM بعيدة المدى وM-SAM متوسطة المدى ومنصة صواريخ Chunmoo، تمهيداً محتملاً لتأسيس شركة مشتركة وإنتاج محلي تدريجي في الإمارات. (تفاصيل اتفاق EDGE-Hanwha الكامل على DefenceArabia)
إسرائيل: تعاون أمني ما بعد اتفاقيات إبراهيم تحوّل إلى انتشار ميداني فعلي
بعد هجمات الحوثيين على أبوظبي في يناير 2022، طلبت الإمارات مساعدة إسرائيلية في الدفاع الجوي؛ ونشرت إسرائيل بطارية Barak-8 (Barak MX) قرب قاعدة الظفرة جنوب أبوظبي (أكتوبر 2022)، مع تقارير عن اتفاق لاحق لتزويد الإمارات بمنظومة SPYDER أيضاً. يؤكد سيبري نفسه هذا التوريد بشكل مستقل: تذكر مذكرته التفسيرية لنافذة 2021-2025 صراحة أن واردات الإمارات شملت “منظومات صواريخ أرض-جو من إسرائيل وكوريا الجنوبية وأمريكا” — أي أن هذا تسليم مؤكد فعلياً وفق بيانات سيبري القائمة على التسليم الفعلي، وليس مجرد تقرير إعلامي.
تطوّر لافت خلال الحرب الإيرانية على الإمارات في 2026: أرسلت إسرائيل بطارية القبة الحديدية (Iron Dome) مع صواريخ اعتراض Tamir وعشرات من مشغّليها العسكريين إلى الإمارات — أول مرة على الإطلاق تُرسل فيها إسرائيل بطارية قبة حديدية للعمل خارج أراضيها وخارج الولايات المتحدة. أكّد هذا الانتشار على السجل الرسمي كل من السفير الأمريكي لدى إسرائيل مايك هاكابي (12 مايو 2026) والوزيرة الإسرائيلية ميري ريغيف (5 يوليو 2026)، وذُكر أن البطارية “اعترضت عشرات” المقذوفات الإيرانية خلال الحرب. لم يُعلن عن قيمة تجارية لهذا الانتشار، ويُوصف بأنه دعم عسكري-عسكري طارئ لا صفقة بيع تقليدية. (القبة الحديدية: المواصفات والدول المشغّلة على DefenceArabia)
ماذا تنتج الإمارات محلياً؟ مجموعة إيدج ومسار التصنيع المحلي
مجموعة إيدج (EDGE)، الذراع الصناعية الدفاعية الحكومية للإمارات، تنشر أرقاماً متفاوتة بحسب تاريخ الإعلان — وهو ما يستدعي ذكر كل رقم بتاريخه ومصدره بدل تقديمه كحقيقة ثابتة واحدة: أعلنت (فبراير 2025، عن نتائج 2024) عن إيرادات سنوية 5 مليارات دولار بنسبة تصدير تفوق 20%؛ ثم أشارت تقارير (رويترز عبر TradingView، مطلع 2026) إلى عقود قيد التنفيذ بقيمة 25 مليار دولار ونسبة تصدير تتجاوز 70% من “المبيعات”؛ وذكر تقرير Breaking Defense (نوفمبر 2025، بمناسبة صفقة إندونيسيا) حافظة طلبيات 21 مليار دولار ونسبة تصدير “أكثر بقليل من 50%”. هذا التفاوت لا يعني تناقضاً بالضرورة، بل يعكس مقاييس مختلفة (إيرادات محقّقة مقابل حافظة طلبيات مقابل عقود قيد التنفيذ) في تواريخ مختلفة.
أكبر صفقة تصدير دولية لإيدج حتى الآن هي برنامج تحديث شامل للقوات المسلحة الإندونيسية بقيمة 7 مليارات دولار (نوفمبر 2025، تسليم على 8 سنوات، يشمل منظومة الدفاع الجوي SKYKNIGHT ومركبات قتالية مدرّعة وزوارق غير مأهولة وبرمجيات دفاع سيبراني مع إنتاج محلي في إندونيسيا).
في الفئات المنتَجة محلياً: Caracal (مصنّع الأسلحة الفردية الوحيد في الإمارات: مسدسات CARACAL F، رشاش CMP9، بندقية CAR816)، ذخائر التسكع QX-1/QX-2/QX-3 ومسيّرة Garmousha ذات الجناح الدوّار، والقطاع البحري عبر ADSB (زوارق Falaj 3 المسلَّحة بكثافة — وُصفت من TWZ بأنها “ربما أكثر زوارق الدوريات تسليحاً في العالم”). النجاح الأبرز في هذا القطاع: في يونيو 2025 وقّعت ADSB عقداً بقيمة 2.45 مليار دولار مع وزارة الدفاع الكويتية لبناء زوارق بتكوين Falaj-3 — وُصف بأنه “أكبر صفقة تصدير لبناء سفن حربية في تاريخ الشرق الأوسط” (Naval News)، أي انتقال فعلي من دولة مستوردة إلى دولة مصدِّرة في هذه الفئة تحديداً. وفي يناير 2026 أعلنت إيدج عن شراكة مع الإسبانية Indra لتأسيس شركة مشتركة لتصنيع ذخائر التسكع بخط أنابيب استثماري متوقع بقيمة 2 مليار يورو.
تجدر الإشارة إلى أن إيدج نفسها تصرّح بأن “أكثر من 80% من منظوماتها تُصنَّع داخل الإمارات” (تصريح 2026)، لكن لا يوجد مصدر مستقل (غير إيدج نفسها) يفصّل نسبة الملكية الفكرية المحلية الحقيقية مقابل الترخيص/الإنتاج المشترك ضمن هذا الرقم. الأدق وصفاً، بناءً على الأمثلة الموثّقة أعلاه (تركيا/أسيلسان وبيرقدار، إسبانيا/إندرا، كوريا الجنوبية/هانوا)، هو أن نموذج إيدج قائم أساساً على تجميع وتصنيع محلي مبني على شراكات ونقل تقني أجنبي وترخيص، لا على بحث وتطوير عضوي مستقل بالكامل. (ملف إيدج الكامل: الملكية والشركات والإيرادات على DefenceArabia)
التبعية بحسب الفئة: أين التنويع حقيقي وأين لا يزال هامشياً؟
| الفئة | المورّد الرئيسي | المورّد الثاني | الإنتاج المحلي | الاتجاه الجديد |
|---|---|---|---|---|
| مقاتلات | أمريكا (F-16 Block 60) | فرنسا (رافال، صفقة موقّعة قيد التسليم) | لا يوجد إنتاج منصات كاملة محلياً | خلاف تقني حول تمويل ونقل تقنية F5 مع فرنسا؛ F-35 متعثر منذ 2021 |
| الدفاع الجوي | أمريكا (THAAD وPatriot) | كوريا الجنوبية (Cheongung-II) | لا يوجد بعد (مذكرة تفاهم إيدج-هانوا فقط) | الفئة الأكثر تنويعاً فعلياً: انتشار إسرائيلي (Barak-8، القبة الحديدية) إلى جانب أمريكا وكوريا |
| المسيّرات القتالية | الصين (Wing Loong، إرث) | تركيا (بيرقدار، عقد أحدث وأكبر حجماً بالوحدات) | صاعد (Garmousha وQX من إيدج) | تركيا الأسرع نمواً كمّاً رغم صغر حصتها بمقياس TIV |
| المدرعات | فرنسا (Leclerc، إرث) | روسيا (BMP-3، إرث متراجع) | متوسط (EDGE/NIMR) | تركيا (FNSS) حلّت محل روسيا في تحديث BMP-3 فبراير 2025 |
| البحرية | فرنسا/إيطاليا (تصميم وأنظمة قتال إرثية) | — | متقدم جداً (ADSB/Falaj-3) | تحوّل إلى مصدِّر فعلي (عقد الكويت 2.45 مليار دولار، 2025) |
| الأسلحة الفردية/الذخائر الخفيفة | محلي (Caracal) | — | عالٍ | مستقر، بلا اعتماد استيراد يُذكر |
هل تتراجع تبعية الإمارات لمورد واحد؟
الجواب المختصر: ليس بمقياس الحجم الإجمالي (TIV) — حصة أمريكا ثابتة تقريباً عند 42% في آخر نافذتين متتاليتين رغم كل صفقات التنويع المعلنة. لكن الجواب نعم بمقياس عدد الفئات والموردين الفعليين: الإمارات على الأرجح الدولة الخليجية الأكثر تنويعاً في هوية موردي الفئات الفرعية تحديداً (لا يوجد مورّد واحد يهيمن على أكثر من فئتين من الفئات الست المذكورة أعلاه)، خصوصاً في الدفاع الجوي حيث تتعايش أمريكا وكوريا الجنوبية وإسرائيل معاً في السنوات الأخيرة. التنويع هنا، كما في حالات عربية أخرى تناولتها هذه السلسلة، لا يعني استقلالاً عن الاعتماد بقدر ما يعني تشتيت المخاطر السياسية والوصول لتقنيات متعددة وتوزيع مصادر التمويل — وليس بديلاً عن الشراكة الاستراتيجية الأمريكية التي تبقى، رقمياً على الأقل، غير متراجعة.
زمن التوريد: أبرز المحطات 2004-2026
| التاريخ | الحدث | المورّد | الحالة |
|---|---|---|---|
| 2004-2007 | تسليم نحو 80 مقاتلة F-16 Block 60 | أمريكا | مُسلَّم |
| 2011 | شراء 5 مسيّرات Wing Loong I | الصين | مُسلَّم |
| 2013 (ديسمبر) | انسحاب الإمارات من مفاوضات يوروفايتر تايفون | بريطانيا | لم تُعقد الصفقة |
| 2015 (أكتوبر) | تسليم أول بطارية THAAD | أمريكا | مُسلَّم |
| 2017 | عميل الإطلاق الأول لـWing Loong II (5 وحدات) | الصين | مُسلَّم |
| 2021 (يناير) | إخطار DSCA بحزمة F-35 محتملة (23 مليار دولار) | أمريكا | إشعار، جُمِّد لاحقاً |
| 2021 (نوفمبر) | كشف مشروع الميناء الصيني السرّي بخليفة | الصين (غير مباشر) | أوقف العمل بضغط أمريكي |
| 2021 (ديسمبر) | توقيع عقد 80 مقاتلة رافال F4 | فرنسا | عقد موقّع، تسليم قيد التنفيذ |
| 2021 (ديسمبر) | تعليق الإمارات نفسها مفاوضات F-35 | أمريكا | مُعلَّق |
| 2022 (يناير) | توقيع عقد Cheongung-II (3.5 مليار دولار، 10 بطاريات) | كوريا الجنوبية | عقد موقّع |
| 2022 (أكتوبر) | نشر بطارية Barak-8 إسرائيلية قرب الظفرة | إسرائيل | مُسلَّم/منتشر |
| 2023-2024 | عقد مسيّرات بيرقدار (TB2+AKINCI، نحو 120 وحدة) | تركيا | عقد موقّع، تسليم جزئي بدأ 2024 |
| 2025 (يناير) | تسليم رمزي لأولى مقاتلات رافال | فرنسا | بدء تسليم فعلي |
| 2025 (فبراير) | FNSS التركية تحل محل روسيا في تحديث BMP-3 | تركيا/روسيا | تحوّل مورّد مؤكَّد |
| 2025 (مايو) | إشعار DSCA لصفقة CH-47F شينوك محتملة (1.32 مليار دولار) | أمريكا | إشعار فقط |
| 2025 (يونيو) | عقد تصدير Falaj-3 للكويت (2.45 مليار دولار) | الإمارات (تصدير) | عقد موقّع |
| 2025 (نوفمبر) | إطار شراكة KF-21 مع كوريا الجنوبية | كوريا الجنوبية | مذكرة تفاهم/شراكة، لا عقد شراء |
| 2025 (ديسمبر) – 2026 (أبريل) | انسحاب الإمارات من التمويل المشترك لرافال F5 | فرنسا | خلاف تقني، لا إلغاء للعقد الأساسي |
| 2026 (يناير) | شراكة إيدج-إندرا لذخائر التسكع في إسبانيا | إسبانيا | شركة مشتركة معلنة |
| 2026 (فبراير-أبريل) | الحرب الإيرانية: انتشار قبة حديدية إسرائيلية وأول استخدام قتالي لـCheongung-II | إسرائيل / كوريا الجنوبية | انتشار طارئ مؤكَّد رسمياً |
| 2026 (سبتمبر) | مذكرة تفاهم إيدج-هانوا لمنظومات L-SAM/M-SAM/Chunmoo | كوريا الجنوبية | مذكرة تفاهم، بلا قيمة مالية معلنة |
ماذا يمكن أن يتغير مستقبلاً؟
- F-35: يبقى الملف “مجمَّداً لا ميتاً” بحسب خبراء (د. أندرياس كريغ، كينغز كوليدج لندن)؛ تقدّم السعودية نحو صفقتها الخاصة قد يُعيد فتح النقاش الإماراتي أو يُبقيه مؤجَّلاً حسب قرار سياسي أبوظبي نفسها.
- KF-21: إطار الشراكة المعلن نوفمبر 2025 قد يتطور إلى برنامج إنتاج مشترك فعلي يغيّر موقع كوريا الجنوبية من “مورّد دفاع جوي” إلى “شريك مقاتلات” — أو يبقى مجرد إطار تعاون عام دون تفاصيل ملزمة.
- مذكرة تفاهم إيدج-هانوا: إن تحوّلت إلى عقد فعلي، ستمثّل أول إنتاج محلي إماراتي لمنظومات دفاع جوي متوسطة/بعيدة المدى بدل الاستيراد الكامل.
- العلاقة مع فرنسا بعد خلاف تمويل F5: ستحدّد نتيجة هذا الخلاف إلى أي مدى تبقى فرنسا شريكاً تقنياً “مفتوحاً” لإيدج، أو تتجه أبوظبي لتنويع أعمق في فئة المقاتلات مستقبلاً.
الأسئلة الشائعة
من هو أكبر مورّد سلاح للإمارات؟
الولايات المتحدة، بحصة 42% من حجم واردات الإمارات الرئيسية (سيبري TIV) في كل من نافذتي 2020-2024 و2021-2025 — وهي الحصة الأعلى والأكثر ثباتاً بين كل الموردين.
هل امتلكت الإمارات مقاتلة F-35 الأمريكية؟
لا. أُخطر الكونغرس بحزمة محتملة في يناير 2021 لم تتحول لعقد؛ جمّدتها إدارة بايدن ثم علّقتها الإمارات نفسها في ديسمبر 2021، ولا توجد مفاوضات نشطة معلنة حتى سبتمبر 2026.
هل تركيا مورّد رئيسي للإمارات؟
ليست ضمن أكبر ثلاثة موردين بحجم TIV في النافذة الأحدث، لكن لديها عقداً موقّعاً وتسليمات فعلية جارية لمسيّرات بيرقدار (نحو 120 وحدة)، إضافة إلى توليها تحديث دبابات BMP-3 محل روسيا منذ فبراير 2025.
هل اشترت الإمارات سلاحاً من إسرائيل؟
نعم، بحسب سيبري نفسه ومصادر إعلامية متعددة: منظومتا Barak-8 وSPYDER منذ 2022، وانتشار بطارية القبة الحديدية الإسرائيلية على الأراضي الإماراتية خلال الحرب الإيرانية في 2026 — أول انتشار لبطارية قبة حديدية خارج إسرائيل وأمريكا.
هل تصنع الإمارات سلاحها محلياً؟
جزئياً وبشكل متنامٍ عبر مجموعة إيدج: أسلحة فردية (Caracal)، ذخائر تسكع، زوارق بحرية (Falaj-3 التي باتت تُصدَّر للكويت)، لكن أغلب الإنتاج مبني على شراكات وترخيص أجنبي (تركيا، إسبانيا، كوريا الجنوبية) لا على تطوير عضوي مستقل بالكامل.
لماذا لم تعد تركيا ضمن أكبر ثلاثة موردين للإمارات رغم عقد المسيّرات؟
لأن مقياس TIV يقيس حجم الأسلحة المنقولة فعلياً على مؤشر موحّد؛ نمو عقود كوريا الجنوبية وأمريكا الضخمة الحجم (منظومات دفاع جوي، مروحيات) فاق نسبياً حجم تسليمات المسيّرات التركية، دون أن يعني ذلك تراجعاً مطلقاً في العلاقة العسكرية الثنائية.
هل صفقة رافال الإماراتية-الفرنسية مهدَّدة؟
العقد الأساسي (80 طائرة) موقّع وقائم والتسليم مستمر حتى 2031. الخلاف الحاصل (2025-2026) يخص فقط التمويل المشترك لتطوير الجيل التالي F5 بسبب قيود نقل التقنية، لا إلغاء العقد الحالي.
المصادر
- SIPRI (Trends in International Arms Transfers، تقريرا 2025 و2026) — حصص الموردين حسب النافذة الزمنية وجدولا المستوردين/الموردين.
- DSCA (عبر تغطية army-technology وarmyrecognition وdefence-blog) — إشعارات F-35 وCH-47F والحد الأقصى المحتمل للقيمة.
- Dassault Aviation (حزمة الصور والبيانات الرسمية) — تفاصيل عقد رافال وجدول التسليم.
- Lockheed Martin وRaytheon (عبر thedefensewatch وarmyrecognition) — تفاصيل عقود THAAD وPatriot الأخيرة.
- EDGE Group (بياناتها الرسمية عبر WAM وReuters وBreaking Defense) — إيرادات وصادرات وصفقة إندونيسيا.
- Naval News وTWZ وBreaking Defense — برنامج Falaj-3 وعقد التصدير للكويت.
- Korea Times وArmy Recognition وDefence Security Asia — عقد Cheongung-II واستخدامه القتالي 2026 ومذكرة تفاهم Hanwha.
- Axios وAl Jazeera — انتشار بطارية القبة الحديدية الإسرائيلية في الإمارات 2026.
- Jane’s وturdef.com وAviation Week وIISS — تفاصيل عقد بيرقدار AKINCI/TB2.
- Defense Express / en.defence-ua.com — انتقال برنامج تحديث BMP-3 من روسيا إلى FNSS التركية.
- Wall Street Journal (عبر CNN وBloomberg) — مشروع الميناء الصيني السرّي بخليفة وربطه بتجميد F-35.
- amwaj.media — تحليل حالة مفاوضات F-35 الإماراتية 2025.



[…] من أين تشتري الإمارات أسلحتها؟ خريطة الموردين الكاملة […]