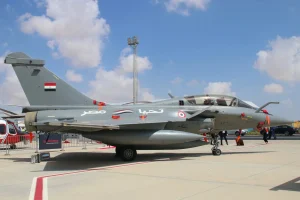
أكبر شركات الدفاع العربية 2026: الترتيب والملكية والإيرادات
آخر تحديث: 6 أكتوبر 2026
أكبر شركة دفاع عربية من حيث الإيرادات المعلنة هي مجموعة إيدج الإماراتية (EDGE Group)، بإيرادات بلغت نحو 4.9 مليار دولار في 2024، وهي الكيان العربي الوحيد ضمن قائمة أكبر 100 شركة سلاح عالمياً الصادرة عن معهد سيبري السويدي (المرتبة 37 عالمياً). تليها شركة الصناعات العسكرية السعودية سامي (SAMI) المملوكة لصندوق الاستثمارات العامة، ثم الهيئة العربية للتصنيع (AOI) المصرية بأكثر من 16 ألف موظف. لكن المقارنة المباشرة بالإيراد وحدها مضلّلة هنا: بعض هذه الكيانات شركات مساهمة تنشر أرقاماً مدققة، وبعضها هيئات حكومية لا تفصح عن إيرادات تجارية أصلاً، وأخرى شركات تابعة تُدرَج أرقامها ضمن الشركة الأم. لذلك يقدّم هذا الدليل ترتيباً موسّعاً يجمع 8 كيانات دفاعية عربية كبرى مع توضيح طبيعة كل منها وحجمها الفعلي بالأدلة المتاحة.
تختلف الكيانات الثمانية في هذا الدليل في شكلها القانوني اختلافاً جوهرياً: إيدج وسامي وكاليدوس شركات مساهمة تنشر (جزئياً) بيانات مالية؛ الهيئة العربية للتصنيع مؤسسة حكومية مصرية بالكامل؛ KADDB الأردنية هيئة حكومية وليست شركة تجارية؛ برزان القابضة ذراع استثمارية لوزارة الدفاع القطرية؛ أما نمر وكاراكال فشركتان تابعتان تُدرَج إيراداتهما ضمن مجموعة إيدج الأم ولا تُفصح عنها منفردة. الترتيب أدناه يعتمد مزيجاً من: الإيراد المعلن رسمياً (حيث توفّر)، الاعتراف الدولي (مثل تصنيف سيبري)، حجم القوى العاملة، وحجم الالتزامات التعاقدية والتصديرية المعلنة. كل رقم في هذا الملف مرفق بمصدره وسنته لتفادي خلط الإيراد السنوي بقيمة عقد واحد أو بتراكم طلبيات (Backlog).
- كيان عربي واحد فقط (إيدج الإماراتية) ضمن قائمة سيبري لأكبر 100 شركة سلاح عالمياً لعام 2024، بالمرتبة 37 وإيرادات تسلّح 4.7 مليار دولار.
- تسع شركات من الشرق الأوسط عموماً دخلت قائمة سيبري 2024 (5 تركية، 3 إسرائيلية، 1 إماراتية) بإيرادات مجمعة نحو 31 مليار دولار.
- مجموعة إيدج تأسست في نوفمبر 2019 بدمج أكثر من 25 شركة إماراتية، وتوظف أكثر من 14,100 شخص من 95 جنسية.
- سامي السعودية (تأسست 2017) تستهدف دخول قائمة أكبر 25 شركة دفاع عالمياً بحلول 2030، بعدما كانت بالمرتبة 85 عالمياً عام 2022.
- الهيئة العربية للتصنيع المصرية هي الأقدم تأسيساً بين الكيانات الثمانية (1975)، وكانت مملوكة جزئياً للسعودية والإمارات وقطر قبل أن تؤول ملكيتها بالكامل لمصر.
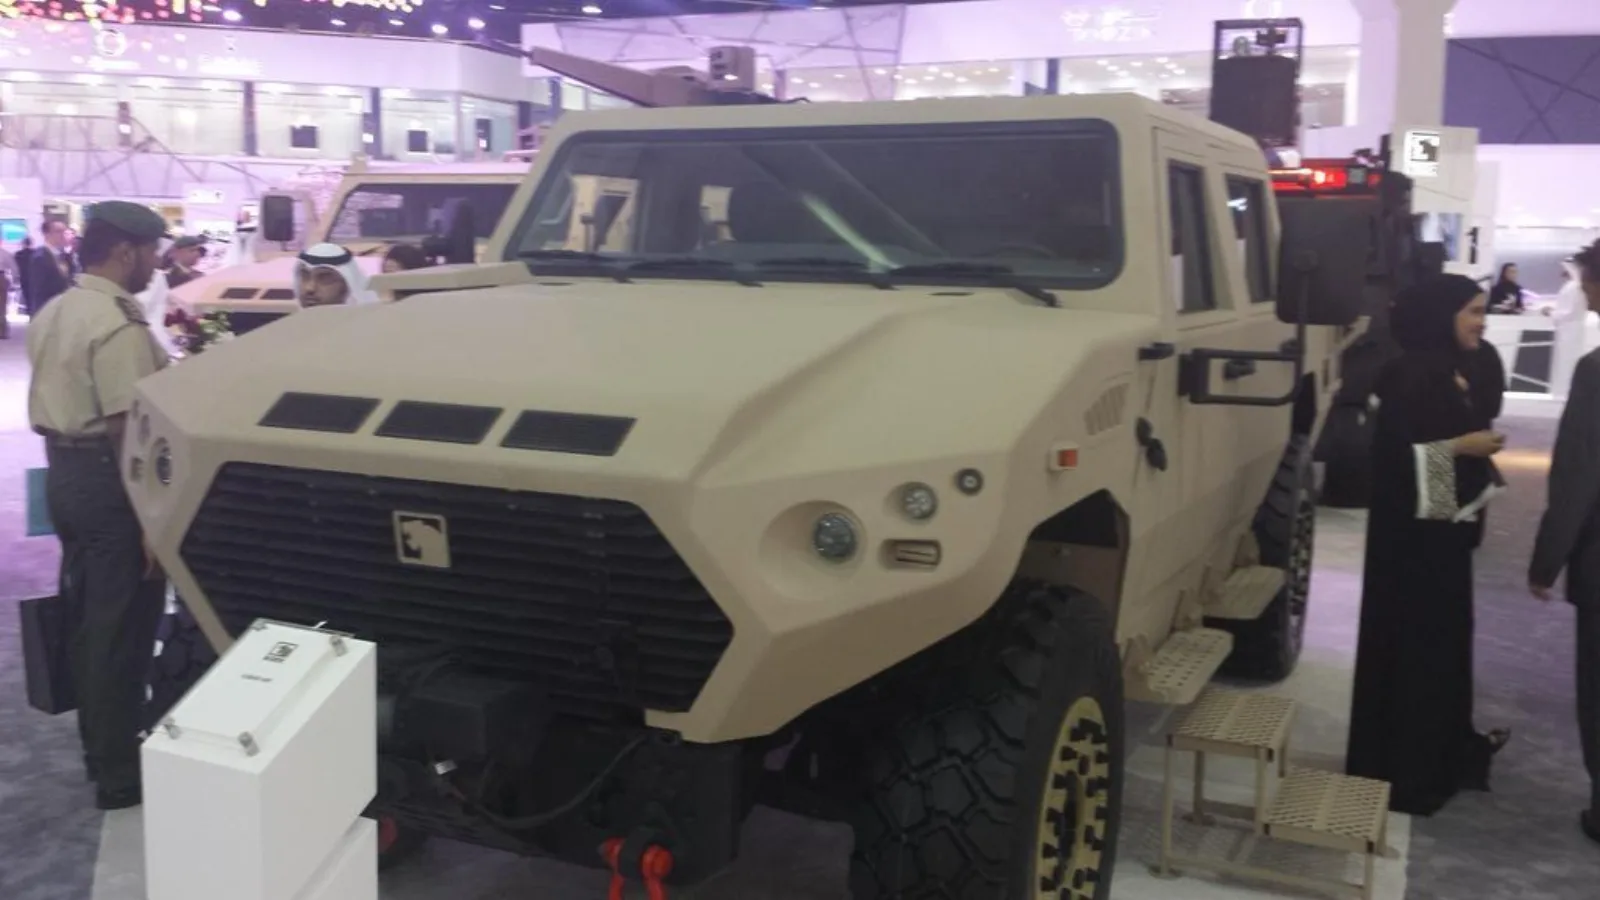
- نمر للسيارات (ذراع إيدج) تُعدّ أكبر مصنّع عربات عسكرية مدرعة في المنطقة، بمجمع إنتاج مساحته 37,500 متر مربع في أبوظبي.
- كاراكال الدولية (ذراع إيدج للأسلحة الصغيرة) راكمت طلبيات تصدير تفوق 2.3 مليار دولار حتى نهاية 2024.
- بلغت نسبة توطين الإنفاق العسكري السعودي 24.89% بنهاية 2024 (هدف الرؤية 2030: تجاوز 50%)، صعوداً من 4% فقط عام 2018.
- كاليدوس هي الشركة الوحيدة في هذه القائمة غير التابعة لإيدج أو لجهة حكومية مباشرة؛ أسسها القطاع الخاص الإماراتي عام 2015.
- لا تنشر أي من KADDB الأردنية أو برزان القابضة القطرية إيراداً تجارياً سنوياً موحّداً، رغم إعلانهما عن صفقات بمليارات الدولارات.
الجدول الشامل: أكبر 8 كيانات دفاعية عربية
| الترتيب | الكيان | الدولة | الشكل المؤسسي | آخر رقم مالي معلن | أبرز المنتجات |
|---|---|---|---|---|---|
| 1 | مجموعة إيدج EDGE | الإمارات | شركة قابضة حكومية (أكثر من 25 شركة تابعة) | 4.9 مليار دولار إيراد إجمالي 2024؛ 4.7 مليار دولار إيراد تسلّح حسب سيبري (المرتبة 37 عالمياً) | نمر، كاراكال، صواريخ وذخائر HALCON، منظومات ADASI المسيّرة |
| 2 | سامي SAMI | السعودية | شركة مساهمة مملوكة لصندوق الاستثمارات العامة PIF | 900 مليون دولار إيراد معلن (2022)؛ عقود بقيمة 9 مليارات ريال (~2.4 مليار دولار) عام 2023 بنمو 21% | عربات HEET، شراكة سامي-نافانتيا البحرية، إلكترونيات AEC |
| 3 | الهيئة العربية للتصنيع AOI | مصر | مؤسسة حكومية مصرية 100% | نحو 16,000 موظف؛ لا يوجد رقم إيراد سنوي حديث موثّق رسمياً منذ إعادة الهيكلة | قنابل حافظ، صاروخ حمزة-1 (بالتعاون مع هافيلسان)، أبراج اتصالات |
| 4 | نمر للسيارات NIMR | الإمارات (ذراع إيدج) | شركة تابعة | غير مُفصح عنه منفرداً (مندرج ضمن إيدج) | عربات أجبان وجيس المدرعة، تراخيص تصنيع في السعودية وأوروبا |
| 5 | كاراكال الدولية Caracal | الإمارات (ذراع إيدج) | شركة تابعة | تراكم طلبيات تصدير 2.3 مليار دولار (حتى نهاية 2024) | بنادق CAR816/CSR338، مسدسات F، أسلحة عن بُعد |
| 6 | برزان القابضة Barzan | قطر | ذراع استثمارية حكومية لوزارة الدفاع | حزمة صفقات محلية 3.3 مليار ريال قطري (~903 مليون دولار) في دايمدكس 2026؛ صفقة تصدير فرقاطات بمليار دولار | مصنع بارود للذخيرة، برزان الجوية، زوارق مسيّرة مسلحة |
| 7 | KADDB | الأردن | هيئة حكومية (ليست شركة مساهمة) | لا يوجد إيراد تجاري معلن | عربة الفالكون، ترقية دبابة الحسين، ناقلة الإنقاذ المنجد |
| 8 | كاليدوس Calidus | الإمارات | شركة خاصة مستقلة (غير تابعة لإيدج) | إيراد تقديري غير رسمي ~55 مليون دولار؛ عقد محلي معلن بقيمة 620 مليون دولار لـ24 طائرة B-250 | طائرة الهجوم الخفيف B-250، عربة وحش 8×8 |
ملاحظة على الجدول: صفوف 4 و5 (نمر وكاراكال) تُدرَج إيراداتهما عملياً ضمن رقم إيدج الإجمالي أعلاه، وظهورهما منفصلين هنا لضخامة حصتهما السوقية ووضوح هويتهما التجارية، وليس لأنهما كيانان ماليان مستقلان عن المجموعة الأم.
المرتبة الأولى: مجموعة إيدج (EDGE Group) — الإمارات
تأسست إيدج في نوفمبر 2019 بدمج أكثر من 25 شركة إماراتية كانت متفرقة تحت مظلات منفصلة، أبرزها شركة الإمارات للصناعات الدفاعية (EDIC) ومجموعة الإمارات للاستثمارات المتقدمة ومجلس توازن الاقتصادي. يرأسها تنفيذياً حمد المرر منذ فبراير 2024. توظف المجموعة أكثر من 14,100 شخص يمثلون 95 جنسية، مع نسبة مواطنين إماراتيين تبلغ 23.5%. من أبرز مؤشرات النمو: قفزت طلبياتها الدولية من 18.5 مليون دولار فقط عام 2019 إلى أكثر من 2.1 مليار دولار عام 2024، ووصل تراكم الطلبيات التعاقدية (Order Backlog) إلى 12.8 مليار دولار حتى سبتمبر 2024، مع تصدير أكثر من 20% من إيراداتها (أي ما يقارب مليار دولار) إلى 91 دولة.
تضم إيدج خمسة عناقيد رئيسية: الأنظمة البرية (وتشمل نمر للسيارات)، والصواريخ والأسلحة (وتشمل كاراكال الدولية)، والمنصات والأنظمة الجوية، والمنصات البحرية، والإلكترونيات الدفاعية والسيبرانية. لمزيد من تفاصيل الملكية والشركات التابعة والإيرادات التفصيلية، راجع ملف DefenceArabia الكامل عن مجموعة إيدج.
نمر للسيارات (NIMR) — أكبر مصنّع عربات مدرعة عربي
تمتلك نمر مجمع إنتاج مساحته 37,500 متر مربع في أبوظبي، وتُعدّ أكبر مُصنّع للعربات العسكرية المدرعة في المنطقة. توسّعت صادراتها عبر اتفاقية مع تركمانستان، وشراكة مع الشركة التشيكية VOP CZ لتوزيع وتصنيع عرباتها في التشيك والمجر وبولندا وسلوفاكيا، إضافة لاتفاقيات في ماليزيا وتايلاند عبر شريكها الماليزي DefTech. الأهم إقليمياً: وقّعت نمر عام 2022 اتفاقية ترخيص تصنيع مع سامي السعودية لإنتاج عربة JAIS رباعية الدفع محلياً في المملكة، وهو نموذج تعاون عربي-عربي نادر في هذا القطاع.
كاراكال الدولية (Caracal) — ذراع الأسلحة الصغيرة
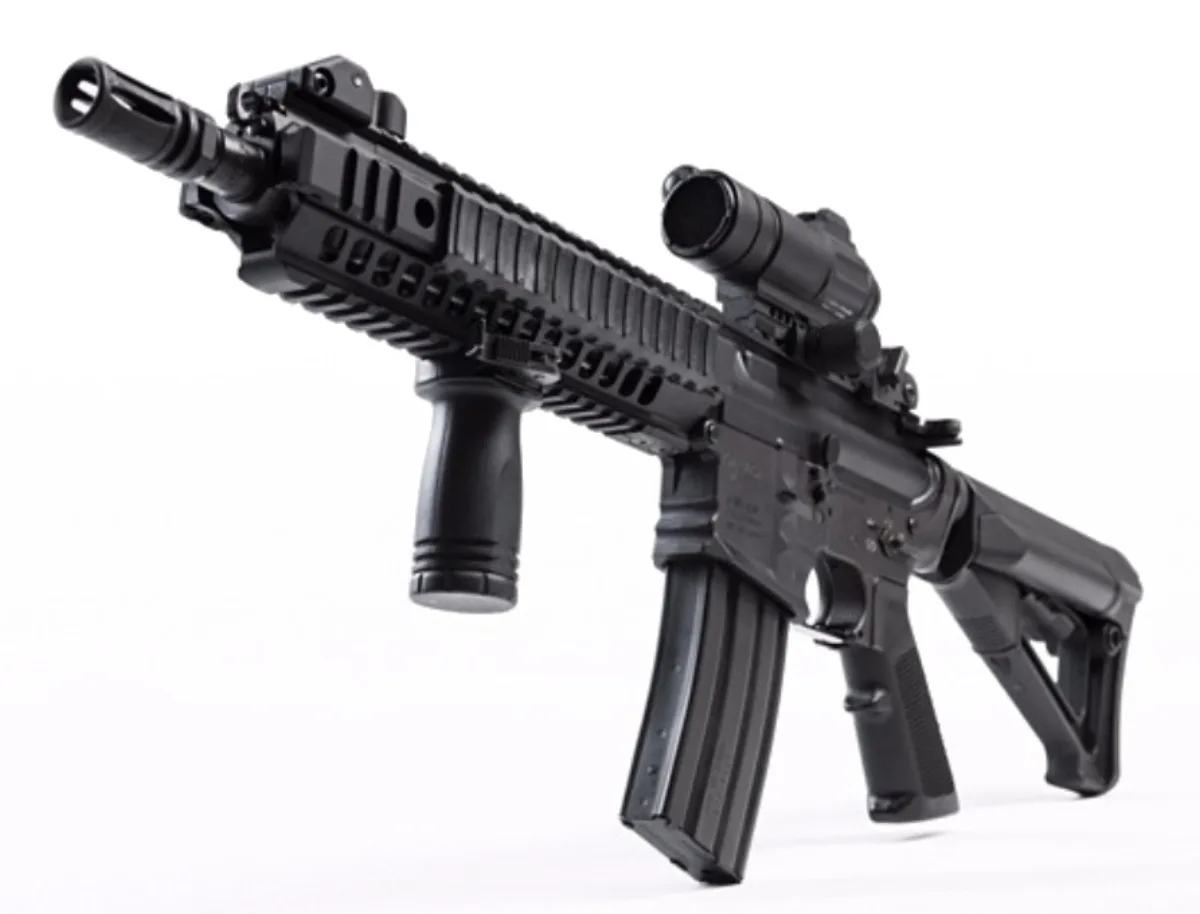
كاراكال هي الكيان الرائد في عنقود الصواريخ والأسلحة ضمن إيدج، وتمثّل انتقال الإمارات من دولة مستوردة للسلاح إلى مصدّرة سيادية للأنظمة الحركية. راكمت الشركة تراكم طلبيات تصدير (Export Backlog) يفوق 2.3 مليار دولار حتى نهاية 2024، مدعومة بعقود مع الهند (شركة ICOMM) وإندونيسيا (PT Pindad) وماليزيا (Ketech Asia)، إضافة إلى عقد محلي بقيمة 94 مليون دولار لأسلحة يتم التحكم بها عن بُعد. تمتلك كاراكال فروعاً دولية فعلية وليست مجرد مكاتب تمثيل، منها كاراكال الولايات المتحدة في ولاية أيداهو، وشركة ميركل الألمانية (ومعها هينل) في مدينة زول.
المرتبة الثانية: سامي SAMI — السعودية
تأسست سامي عام 2017 بقرار من مجلس الوزراء السعودي كذراع تنفيذية لتوطين الصناعات العسكرية ضمن رؤية 2030. في عام 2023، أعلنت الشركة عن عقود ومشتريات بقيمة 9 مليارات ريال (نحو 2.4 مليار دولار) بنمو 21% عن العام السابق، وتسعى تحت قيادة الرئيس التنفيذي وليد أبوخالد لتسريع هذا النمو عبر الاستحواذات والشراكات الدولية. من أبرز خطواتها: الاستحواذ على شركة الإلكترونيات المتقدمة AEC لتصبح ذراعها التقنية في الإلكترونيات الدفاعية، وتأسيس شركة سامي-نافانتيا المشتركة مع الإسبانية Navantia لبناء خمس كورفيتات من طراز AVANTE 2200 ضمن برنامج تقدَّر قيمته الإجمالية بنحو 1.8 مليار يورو، تشمل تعهداً بتوطين أكثر من 60% من أعمال أنظمة القتال.
يأتي نمو سامي ضمن سياق أوسع لبرنامج التوطين العسكري السعودي الذي تشرف عليه الهيئة العامة للصناعات العسكرية GAMI: بلغت نسبة توطين الإنفاق العسكري 24.89% بنهاية 2024، مقارنة بـ4% فقط عام 2018، والهدف تجاوز 50% بحلول 2030. في 2024 وحده، خصّصت الحكومة 13 مليار ريال لشركات محلية في مجالات المسيّرات والزوارق الاعتراضية السريعة والصيانة.
المرتبة الثالثة: الهيئة العربية للتصنيع (AOI) — مصر
أسّست الهيئة كل من مصر والسعودية والإمارات وقطر عام 1975 برأس مال تجاوز مليار دولار (ساهمت كل من السعودية وقطر والإمارات بـ260 مليون دولار نقداً، بينما قدّمت مصر أربعة مصانع عسكرية قائمة)، بهدف دمج الخبرة الصناعية والعمالة المصرية مع رؤوس الأموال الخليجية والتقنية الغربية. لكن السعودية والإمارات تخلّتا عن حصتيهما لصالح مصر عام 1993 (بعد سيطرة مصرية فعلية منذ 1979)، لتصبح الهيئة اليوم مؤسسة حكومية مصرية بالكامل. تضم حالياً نحو 14 شركة ومصنعاً، منها 7 متخصصة في الصناعات الدفاعية، بينما توجّه الباقي لمنتجات مدنية (دراجات نارية، أبراج اتصالات، معدات كهربائية).
من أبرز منتجات الهيئة الحديثة: قنابل حافظ (Hafez) الجوية الموجهة، وصاروخ حمزة-1 المطوَّر بالتعاون مع الشركة التركية هافيلسان، إضافة إلى دخولها مؤخراً في تصنيع أبراج الاتصالات الخلوية محلياً. للاطلاع على كامل خريطة المنتجات والمقارنات مع البدائل الغربية، راجع دليل DefenceArabia الشامل لمنتجات الصناعة الدفاعية العربية.
المرتبتان السادسة والسابعة: برزان القابضة وKADDB — هيئتان حكوميتان وليستا شركتين تجاريتين
برزان القابضة (قطر): تأسست عام 2018 كذراع استثمارية ومشتريات لوزارة الدفاع القطرية، وتضم تحت مظلتها شركات مثل برزان الجوية (Barzan Aeronautical) للمنظومات الجوية بدون طيار، ومصنع بارود للذخيرة، وبرزان الصناعية، وبرزان درع الصيانة. في معرض دايمدكس 2026، أعلنت عن حزمة اتفاقيات محلية بقيمة 3.3 مليار ريال قطري (نحو 903 مليون دولار)، كما وقّعت صفقة تصدير دولية مع الشركة التركية TAIS لتزويد إندونيسيا بفرقاطتين بقيمة مليار دولار — ما يجعلها شريكاً في صفقة تصدير وليست المصنّع المباشر لها. لمزيد من التفاصيل راجع ملف DefenceArabia الكامل عن برزان القابضة.
KADDB (الأردن): هيئة مدنية مستقلة تأسست عام 1999 وتتبع إدارياً القيادة العليا مباشرة، وليست شركة مساهمة. طوّرت عربة الفالكون المدرعة، وحزمة ترقية دبابة الحسين (نسخة محلية من M60)، والمركبة الخفيفة اليرموك، وناقلة الإنقاذ المدرّعة المنجد (Al-Monjed). تصدّر منتجاتها بشكل محدود لدول الخليج وأفريقيا جنوب الصحراء، لكنها لا تكشف عن أرقام مالية تجارية لأنها هيئة تطوير وتصنيع حكومية بالأساس وليست كياناً استثمارياً.
المرتبة الثامنة: كاليدوس (Calidus) — الاستثناء المستقل
كاليدوس هي الاستثناء في هذه القائمة: شركة إماراتية خاصة مستقلة تأسست عام 2015 في أبوظبي، وليست تابعة لإيدج ولا لجهة حكومية مباشرة. أشهر منتجاتها طائرة الهجوم الخفيف والتدريب B-250 (يُطلق عليها محلياً “بادر”)، التي طلبت منها القوات الجوية الإماراتية 24 طائرة بقيمة 620 مليون دولار عام 2019 — أول عملية شراء لطائرة إماراتية الصنع بالكامل من قبل الجيش الوطني — مع نية لاحقة لشراء 40 طائرة تدريب إضافية. تنتج الشركة أيضاً عربة وحش (Wahash) المدرعة 8×8. وقّعت كاليدوس عام 2024 اتفاقيات تعاون استراتيجي مع الشركتين التركيتين أسيلسان وهافيلسان. تشير مصادر تجميع بيانات الشركات (غير رسمية) إلى إيراد يقارب 55 مليون دولار، وهو رقم تقديري غير مؤكد من الشركة نفسها وأصغر بكثير من بقية الكيانات في هذه القائمة.
المصدر: ويكيبيديا (الهيئة العربية للتصنيع) وبيان مجموعة إيدج الصادر عبر وكالة أنباء الإمارات (وام)، 2024. لا تتوفر أرقام موظفين موحّدة وحديثة بنفس الدقة لبقية الكيانات في هذا الدليل.
تنبيه منهجي: هذه ليست إيرادات سنوية قابلة للجمع أو المقارنة المباشرة، بل قيم عقود وتراكمات طلبيات (Backlog) معلنة في تواريخ مختلفة لكل كيان كما هو موضح في التسمية. الهدف هو إظهار حجم الالتزامات التعاقدية النشطة لكل كيان، وليس ترتيب “الإيراد الحقيقي”.
السياق التركي: أين يقف العرب مقارنة بتركيا؟
لوضع الأرقام العربية في سياقها: بلغت صادرات الصناعة الدفاعية التركية مجتمعة (عشرات الشركات تحت إشراف رئاسة الصناعات الدفاعية SSB) رقماً قياسياً قدره 7.1 مليار دولار في 2024 بنمو 29% عن 2023، موزعة على أكثر من 180 دولة؛ من ذلك صدّرت بايكار وحدها بما يقارب 1.8 مليار دولار. بالمقابل، فإن صادرات إيدج الإماراتية (أكبر كيان عربي مُصدِّر) تقدَّر بنحو مليار دولار فقط (أي ما يزيد قليلاً عن 20% من إجمالي إيراداتها البالغ 4.9 مليار دولار). هذا يعني أن الفجوة بين الصادرات الدفاعية التركية الإجمالية والصادرات العربية المجمّعة لا تزال كبيرة، رغم أن إيدج منفردة تتفوق على أي شركة تركية واحدة من حيث الإيراد الإجمالي. يبقى من المهم عدم خلط “الإيراد الكلي لشركة” بـ”إجمالي صادرات صناعة وطنية بأكملها” — فهما مقياسان مختلفان تماماً.
هل يناسب هذا الترتيب القارئ العربي الباحث عن شراكات أو استثمار؟
بالنسبة للجيوش العربية التي تبحث عن مورّد محلي أو إقليمي، يختلف “الأنسب” باختلاف الحاجة: إيدج وسامي هما الخياران الأوسع تشكيلة (عربات، ذخائر، إلكترونيات، منصات بحرية وجوية)، بينما الهيئة العربية للتصنيع أقوى في الذخائر الجوية والصيانة التأسيسية بخبرتها الطويلة. أما الدول التي تبحث عن نقل تقنية وشراكة تصنيع محلي صغيرة الحجم نسبياً، فإن نموذج اتفاقية نمر-سامي لتصنيع JAIS في السعودية، أو اتفاقيات كاليدوس مع أسيلسان وهافيلسان، يقدّمان نموذجاً عملياً لـتنويع مصادر التسليح دون الاعتماد الكامل على مورّد أجنبي واحد. غير معلن حتى الآن أي ترتيب رسمي “للأنسب للجيوش العربية” من الجهات نفسها، وهذا الدليل يقدّم مقارنة وصفية لا توصية استثمارية.
البدائل والمنافسون خارج العالم العربي
| الشركة/الصناعة | الدولة | المقياس | القيمة |
|---|---|---|---|
| إلبيت سيستمز | إسرائيل | إيراد تسلّح 2024 (سيبري) | 6.3 مليار دولار (المرتبة 25 عالمياً) |
| الصناعات الجوية الإسرائيلية IAI | إسرائيل | إيراد تسلّح 2024 (سيبري) | المرتبة 31 عالمياً |
| رافائيل | إسرائيل | إيراد تسلّح 2024 (سيبري) | المرتبة 34 عالمياً |
| إجمالي الصناعة الدفاعية التركية (SSB) | تركيا | صادرات 2024 | 7.1 مليار دولار (صناعة كاملة، وليست شركة واحدة) |
المقارنة بإسرائيل محكومة بنفس معايير التحقق التقنية المستخدمة لبقية الشركات في هذا الموقع، دون أي تحوير سياسي للأرقام.
نعم، لكن بتفاوت واسع. عربات نمر مستخدمة فعلياً في الإمارات والجزائر (بموجب ترخيص تصنيع محلي) ولبنان (نسخ محمولة جواً)، وتخضع عربة JAIS لاتفاق ترخيص تصنيع في السعودية. منتجات الهيئة العربية للتصنيع المصرية تُستخدم أساساً داخل الجيش المصري مع صادرات محدودة. أما عربات KADDB الأردنية فمستخدمة محلياً في الجيش الأردني مع صادرات صغيرة لأفريقيا. تفاصيل الاستخدام الفعلي حسب الدولة غير مؤكدة بالكامل في بعض الحالات (خصوصاً أرقام التصدير الدقيقة لكل دولة)، ويُنصح بمراجعة خريطة موردي الإمارات لتفاصيل أدق حسب الفئة.
حدود الصناعة الدفاعية العربية ونطاقها الأمثل
رغم النمو اللافت، تبقى الصناعة الدفاعية العربية في طور التأسيس مقارنة بالصناعات الغربية والتركية والإسرائيلية الراسخة: شركة عربية واحدة فقط (إيدج) تتجاوز عتبة الدخول لقائمة سيبري العالمية، وغالبية الإيرادات المعلنة تتركز في منصات برية وأسلحة صغيرة وذخائر دقيقة، مع ضعف نسبي في محركات الطائرات والرادارات المتقدمة وأجهزة الاستشعار الفضائية — وهي مجالات لا تزال تعتمد فيها معظم الجيوش العربية على الاستيراد. هذا ليس عيباً خاصاً بشركة بعينها بل سمة عامة للصناعات الناشئة التي تمر بمراحل توطين تدريجية، كما يتضح من استهداف السعودية 50% توطين فقط بحلول 2030 بعد الانطلاق من 4% عام 2018.
الأسئلة الشائعة
مجموعة إيدج الإماراتية، بإيراد إجمالي بلغ نحو 4.9 مليار دولار في 2024، وإيراد تسلّح معتمد من سيبري بلغ 4.7 مليار دولار جعلها بالمرتبة 37 عالمياً.
لا، إيدج هي الشركة العربية الوحيدة في قائمة 2024. من الشرق الأوسط عموماً، دخلت 9 شركات القائمة: 5 تركية، 3 إسرائيلية (إلبيت، الصناعات الجوية الإسرائيلية، رافائيل)، وواحدة إماراتية (إيدج).
سامي شركة مساهمة حديثة التأسيس (2017) مملوكة لصندوق الاستثمارات العامة وتركز على التوطين السريع عبر الشراكات الدولية، بينما الهيئة العربية للتصنيع مؤسسة حكومية مصرية عريقة (1975) ببنية تصنيعية تقليدية راسخة وأقل اعتماداً على الشراكات الأجنبية الحديثة.
كلتاهما شركتان تابعتان بالكامل لمجموعة إيدج الإماراتية ضمن عنقودي الأنظمة البرية والصواريخ والأسلحة، ولا تُفصح أي منهما عن إيراد مالي مستقل عن المجموعة الأم.
بلغت نسبة توطين الإنفاق العسكري السعودي 24.89% بنهاية 2024 بحسب الهيئة العامة للصناعات العسكرية GAMI، صعوداً من 4% فقط عام 2018، والهدف الرسمي تجاوز 50% بحلول 2030.
لا بعد. صادرات الصناعة الدفاعية التركية مجتمعة بلغت 7.1 مليار دولار في 2024، بينما لا تتجاوز صادرات أكبر كيان عربي (إيدج) نحو مليار دولار سنوياً، رغم أن إيدج منفردة تفوق أي شركة تركية واحدة بالإيراد الإجمالي.
المصادر
- صحيفة وقائع معهد سيبري SIPRI — أكبر 100 شركة سلاح عالمياً 2024 (مرتبة إيدج 37، إيراد التسلح 4.7 مليار دولار، وعدد الشركات الشرق أوسطية في القائمة).
- وكالة أنباء الإمارات (وام) — إيدج تعلن إيراداً سنوياً بلغ 5 مليارات دولار (الإيراد الإجمالي والموظفون ونسبة التصدير لعام 2024).
- ويكيبيديا — EDGE Group (تأسيس المجموعة وهيكل الشركات التابعة).
- عرب نيوز — المملكة تحقق 24.9% توطيناً في الإنفاق العسكري بنهاية 2024 (بيانات الهيئة العامة للصناعات العسكرية GAMI).
- أرقام — سامي تطلق برنامج سلاسل التوريد للمنشآت الصغيرة والمتوسطة (عقود سامي بقيمة 9 مليارات ريال عام 2023 بنمو 21%).
- عرب نيوز — سامي ضمن أكبر 100 شركة دفاع عالمياً بعد قفزة 2898% في الإيرادات (إيراد 900 مليون دولار لعام 2022 والمرتبة 79 عالمياً آنذاك).
- عرب نيوز — سامي السعودية توقّع شراكة بناء سفن حربية مع نافانتيا الإسبانية (تفاصيل برنامج كورفيتات AVANTE 2200).
- ويكيبيديا — الهيئة العربية للتصنيع (AOI) (تاريخ التأسيس 1975 وتطور الملكية وعدد الموظفين).
- ويكيبيديا — هيئة الملك عبدالله الثاني للتصميم والتطوير KADDB (منتجات وهيكل الهيئة).
- مجلة يونيباث — الصناعات الدفاعية المحلية في الأردن (سياق صناعة الدفاع الأردنية وKADDB).
- وكالة أنباء الإمارات (وام) — كاليدوس الإماراتية توقّع اتفاقيات مع أسيلسان وهافيلسان التركيتين.
- ديفنس نيوز — كاليدوس توقّع أول طلبية لطائرة B-250 (24 طائرة بقيمة 620 مليون دولار).
- كوة (Quwa) — القوات المسلحة الإماراتية تطلب 1750 عربة مدرعة من نمر (سياق إنتاج وتصدير نمر).
- ديفنس نيوز — صادرات الصناعة الدفاعية التركية تسجل رقماً قياسياً بـ7.1 مليار دولار في 2024.
ملاحظة تحريرية: تتفاوت الأرقام المالية المعلنة لبعض هذه الكيانات (خصوصاً سامي والهيئة العربية للتصنيع وبرزان) بين مصدر وآخر بسبب اختلاف توقيت الإفصاح وغياب تقارير مالية سنوية موحّدة ومدققة علناً كما هو معتاد في الشركات المدرجة بالبورصة. اعتمدنا في كل رقم على أحدث مصدر موثّق متاح مع ذكر سنته بوضوح، وتجنّبنا تعميم أرقام غير مؤكدة (مثل تقديرات الإيراد لكاليدوس) إلا مع تنبيه صريح بعدم رسميتها. سنراجع هذا الملف عند صدور تقرير سيبري أو بيانات مالية رسمية جديدة لأي من هذه الكيانات.