لماذا تسعى السعودية لتنويع مصادر تسليحها رغم هيمنة السلاح الأمريكي؟
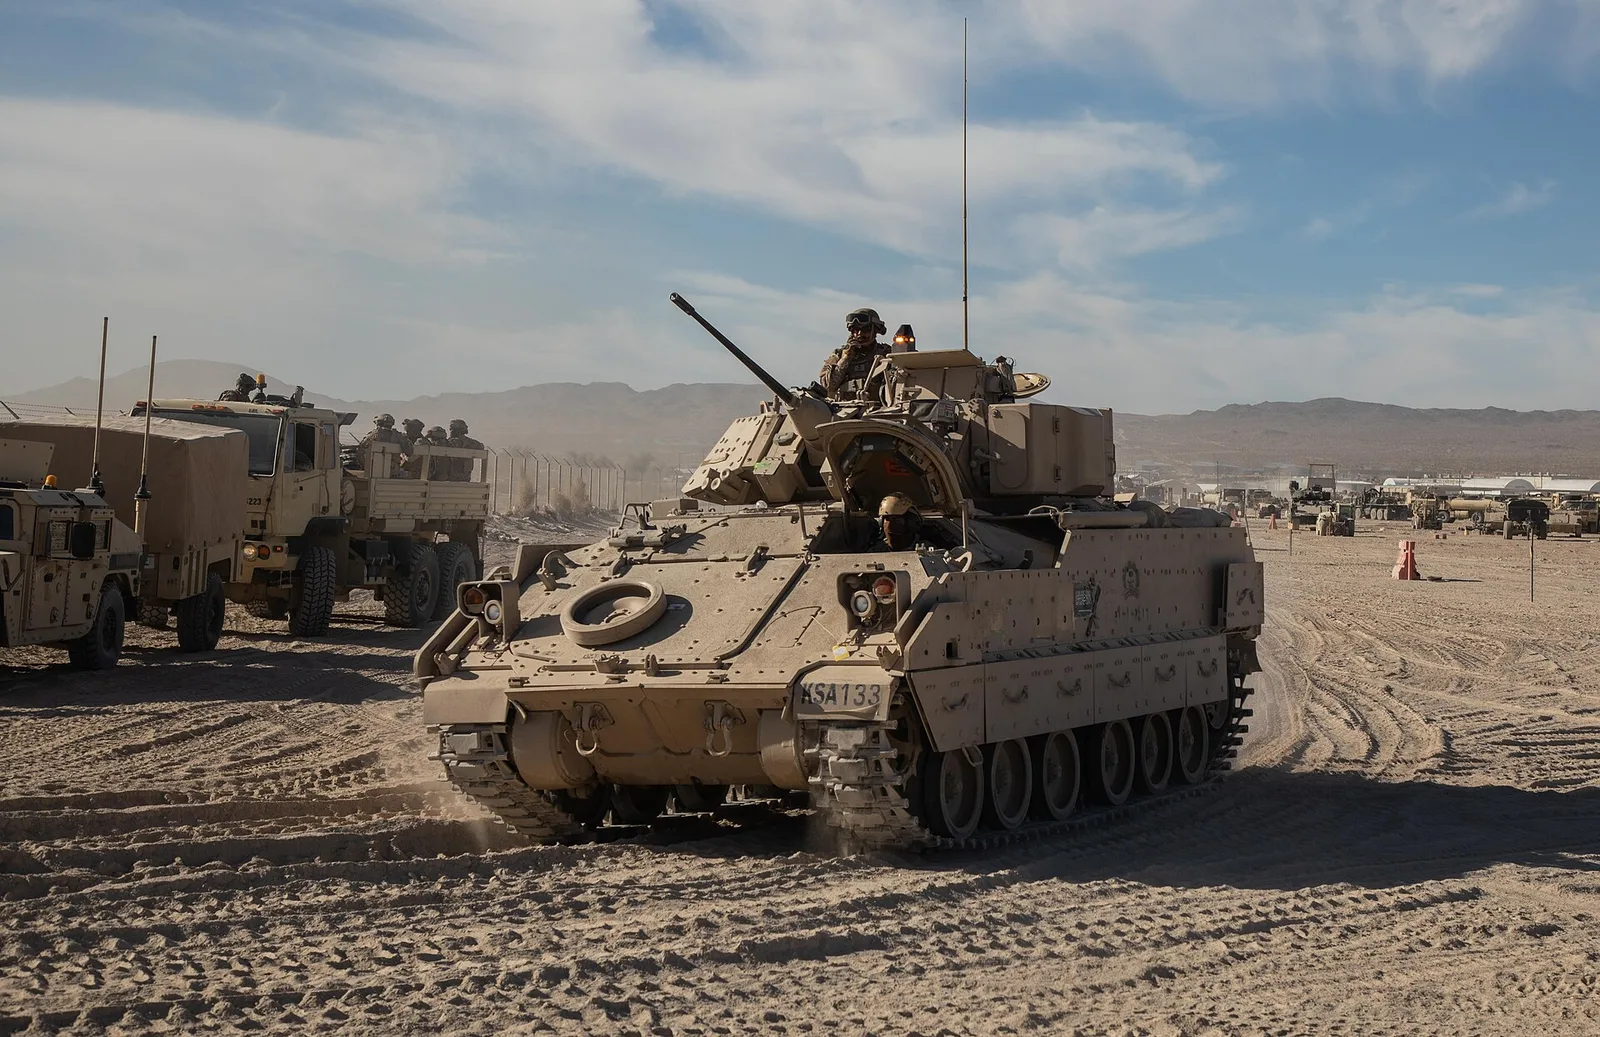
تحاول السعودية منذ سنوات تقديم نفسها كمشترٍ للسلاح لا يعتمد على باب واحد، عبر صفقات مع تركيا والصين وكوريا الجنوبية وإسبانيا إلى جانب شريكها التقليدي الولايات المتحدة. لكن أرقام قاعدة بيانات سيبري لتحويلات السلاح (SIPRI Arms Transfers Database) الصادرة في مارس 2026 تكشف مفارقة: حصة واشنطن من واردات السلاح السعودية لم تنخفض بل ارتفعت، من 73% في الفترة 2015-2019 إلى 77% في الفترة 2021-2025. فلماذا تواصل الرياض إذن الحديث عن التنويع وتوقّع صفقات مع موردين جدد؟ الإجابة، كما يوضح هذا الملف، أن التنويع السعودي ليس مشروعاً لإحلال بديل عن أمريكا، بل هو تحوّط سياسي وتقني متعدد المسارات: تقليل هشاشة القرار الواحد، وانتزاع نقل تقني لا تقدّمه واشنطن دائماً، وبناء قاعدة صناعية محلية عبر الهيئة العامة للصناعات العسكرية (GAMI).
الرقم الذي يصعب تجاوزه: أمريكا لم تتراجع في حصة “الوارد الفعلي”
وفق أحدث تقرير سنوي لسيبري (Trends in International Arms Transfers, 2025، مارس 2026)، جاءت السعودية في المرتبة الثالثة عالمياً بين مستوردي السلاح الرئيسي خلال الفترة 2021-2025، بحصة 6.8% من إجمالي الواردات العالمية، مقابل 11% في الفترة السابقة 2016-2020 — أي تراجع بنسبة 31% في حجم الواردات (بمقياس TIV، وهو مؤشر حجمي وليس قيمة سوقية بالدولار). ضمن هذه الحصة الأصغر، كانت الولايات المتحدة المصدر الأول بنسبة 77%، تلتها إسبانيا بـ9.5% (عبر تسليم فرقاطات Avante 2200)، ثم فرنسا بـ4.6%.
المفارقة تظهر عند مقارنة هذا الرقم بفترة أبعد: في 2015-2019، حين كانت السعودية أكبر مستورد سلاح في العالم بحصة 12% من الواردات العالمية، كانت حصة أمريكا من وارداتها 73% فقط، والمملكة المتحدة ثانياً بـ13% (إرث صفقات Typhoon/Al Yamamah). بعبارة أخرى: حجم واردات السعودية الكلي تراجع بشكل حاد، لكن نصيب أمريكا من هذا الحجم الأصغر ارتفع، فيما تراجعت حصة بريطانيا بشكل ملحوظ ولم تعوّضها فرنسا أو الصين أو تركيا بعد على مستوى الأصول المُسلَّمة فعلياً.
| الفترة (سيبري، 5 سنوات متحركة) | ترتيب السعودية عالمياً كمستورد | حصتها من الواردات العالمية | المورد الأول وحصته | المورد الثاني وحصته |
|---|---|---|---|---|
| 2015-2019 | 1 (الأكبر عالمياً) | 12% | الولايات المتحدة 73% | بريطانيا 13% |
| 2020-2024 | 4 | غير محدد بدقة في هذا التقرير | الولايات المتحدة 74% | غير محدد بدقة في هذا التقرير |
| 2021-2025 | 3 | 6.8% | الولايات المتحدة 77% | إسبانيا 9.5% |
المصدر والمنهجية: SIPRI Arms Transfers Database، تقارير Trends in International Arms Transfers لسنوات 2020 (يغطي 2015-2019) و2025 (يغطي 2016-2020 و2021-2025، صدر مارس 2026). التداخل بين فترتي 2020-2024 و2021-2025 (أربع سنوات مشتركة) يجعل المقارنة بينهما أقل دلالة من المقارنة بين 2015-2019 و2021-2025 غير المتداخلتين؛ الأرقام تقيس حجم الأصول المُسلَّمة فعلياً (TIV) وليس القيمة الدولارية للعقود.
هذا يعني أن أي حديث عن “تراجع الاعتماد على أمريكا” استناداً إلى بيانات التسليم الفعلي وحدها غير دقيق حتى الآن. ما يحدث فعلياً هو مسار مختلف: صفقات تنويع موقّعة أو قيد التسليم (تركيا، الصين، كوريا الجنوبية) لم تنعكس بعد بثقل كافٍ في أرقام سيبري لأنها إما حديثة، أو صغيرة نسبياً من حيث الحجم القتالي مقارنة بمقاتلات F-15 وأنظمة THAAD وباتريوت الأمريكية (التفاصيل الكاملة لكل مورد في الملف الرئيسي للسلسلة)، أو لأنها تُصنَّف كإنتاج مرخّص محلي لا كـ”استيراد” تقليدي.
لماذا يفكّر أي بلد أصلاً في تنويع مورديه؟
قبل الدخول في الحالة السعودية تحديداً، من المفيد التمييز بين أنواع الاعتماد التي قد يريد بلد مستورد للسلاح تقليلها، لأنها ليست جميعها بالخطورة نفسها:
- الاعتماد على المنصة: شراء الطائرة أو الدبابة نفسها من مصدر واحد.
- الاعتماد على الذخيرة: الحاجة المستمرة لصواريخ وقنابل موجّهة من نفس المورّد لتشغيل المنصة.
- الاعتماد على الصيانة وقطع الغيار: بدون هذه، تتحول المنصات الحديثة إلى معدات معطّلة خلال أشهر.
- الاعتماد على التدريب: أطقم الطيران والفنيين المدرَّبين وفق منظومة مورّد واحد.
- الاعتماد على البرمجيات والترقيات: تحديثات الرادار والحرب الإلكترونية التي يتحكم بها المورّد الأصلي عن بعد أو عبر عقود دورية.
الرياض تتعامل مع هذه الطبقات الخمس بدرجات متفاوتة: في الطائرات المقاتلة الثقيلة والدفاع الصاروخي الباليستي (THAAD، باتريوت)، لا يوجد بديل واقعي عن التكنولوجيا الأمريكية في المدى المنظور. لكن في فئات أخرى — الطائرات المسيّرة القتالية، بعض منظومات الدفاع الجوي متوسطة المدى، السفن الحربية الخفيفة — أصبح لدى السعودية خيارات فعلية بديلة أو مكمّلة.
الحلقات السياسية التي أقنعت الرياض أن الاعتماد الأحادي مخاطرة استراتيجية
التنويع السعودي لم ينشأ من فراغ نظري، بل من سلسلة أحداث سياسية موثّقة أظهرت أن قرار الكونغرس الأمريكي — لا فقط قدرات السلاح — يمكن أن يوقف تدفق منظومات حسّاسة:
- 2018-2019 — تجميد صفقات الذخائر الموجّهة: بعد مقتل الصحفي جمال خاشقجي في أكتوبر 2018 وتصاعد الانتقادات لحرب اليمن، جمّد الكونغرس الأمريكي صفقات ذخائر دقيقة التوجيه لشركة Raytheon كانت مخصصة للسعودية.
- مايو 2019 — إعلان حالة طوارئ لتجاوز الكونغرس: لجأت إدارة الرئيس ترامب إلى إعلان “حالة طوارئ” بذريعة التهديد الإيراني لتمرير 22 صفقة سلاح بقيمة نحو 8.1 مليار دولار للسعودية والإمارات والأردن دون تصويت الكونغرس. صوّت مجلس الشيوخ (53 مقابل 45) ضد هذا المسار، لكن ترامب استخدم حق النقض (الفيتو) لتمرير الصفقات، وفق تغطية وكالة رويترز وموقع NPR في حينه.
- يناير 2021 — تجميد بايدن لمبيعات “السلاح الهجومي”: أعلنت إدارة الرئيس بايدن فور توليها إنهاء الدعم الأمريكي “للعمليات الهجومية” في حرب اليمن، وأوقفت مؤقتاً مبيعات أسلحة مصنّفة هجومية للسعودية.
- أغسطس 2022 — استئناف الصفقات: بعد هدنة اليمن في أبريل 2022 وتراجع العمليات الجوية الهجومية، وافقت إدارة بايدن على صفقات سلاح جديدة بمليارات الدولارات للرياض وأبوظبي.
- 2019-2021 — الجدل حول برنامج الصواريخ الباليستية: كشفت تقارير استخباراتية أمريكية (CNN، ديسمبر 2021) أن السعودية طوّرت بمساعدة صينية قدرات تصنيع محلي لصواريخ باليستية في منشأة الوطاح، ما أثار توتراً إضافياً مع واشنطن حول انتشار هذه التقنية في المنطقة.
هذه المحطات مجتمعة أنتجت قناعة لدى صنّاع القرار في الرياض بأن الاعتماد شبه الكامل على مورّد واحد يجعل الجاهزية العسكرية رهينة لتقلبات السياسة الداخلية الأمريكية وليس فقط للحاجة العملياتية — وهي قراءة لا علاقة لها بجودة السلاح الأمريكي نفسه، بل بموثوقية قنوات توريده سياسياً.
التوطين: تنويع من الداخل عبر GAMI وSAMI
الذراع الثاني للتحوّط السعودي ليس البحث عن مورّد بديل، بل تقليل الحاجة للاستيراد أصلاً. أعلنت الهيئة العامة للصناعات العسكرية (GAMI)، خلال الاجتماع السنوي الأول لقطاع الصناعات العسكرية في الرياض (نوفمبر 2025)، أن نسبة توطين الإنفاق العسكري السعودي بلغت نحو 24.8% بحلول نهاية 2024، في طريقها إلى هدف “رؤية 2030” بالوصول إلى 50% بحلول 2030. يقود هذا المسار بشكل أساسي SAMI (الشركة السعودية للصناعات العسكرية) المملوكة لصندوق الاستثمارات العامة، عبر خمسة قطاعات (البرية والجوية والبحرية والإلكترونيات المتقدمة وأنظمة الدفاع)، إضافة إلى شركاء من القطاع الخاص مثل BAE Systems Arabia.
من المهم عدم الخلط بين “التوطين” و”الاستقلال التقني الكامل”: نسبة الـ24.8% تشمل تجميعاً محلياً وصيانة وخدمات لوجستية بدرجات متفاوتة من العمق الصناعي الفعلي، وليس بالضرورة تصميماً وتصنيعاً سعودياً بالكامل للمكوّنات الحرجة كالمحركات وأجهزة الاستشعار والذخائر الدقيقة. هذه المكوّنات تبقى في معظمها مستوردة أو مرخّصة من شركاء أجانب.
تركيا والصين وكوريا الجنوبية: تنويع تكميلي لا بديل شامل
الصفقات مع الموردين “الصاعدين” لم تُصمَّم لتحل محل واشنطن، بل لتغطية فجوات محددة أو لانتزاع شروط لا تقدّمها المنظومة الأمريكية بسهولة (نقل تقني، إنتاج مشترك، سرعة تسليم):
- تركيا: اتفاق إنتاج مشترك لمسيّرة Baykar AKINCI بقيمة نحو 3 مليارات دولار (يوليو 2023)، تلته اتفاقيات موسّعة لنقل التقنية في يوليو 2025. كما تضم السعودية أعداداً من مسيّرات Bayraktar TB2 التكتيكية (التفاصيل الكاملة للأعداد والأنواع في ملف DefenceArabia المخصص). هذا الخيار جاء بعد سنوات من قيود الكونغرس الأمريكي على تصدير مسيّرات مسلّحة من فئة MQ-9 لدول الخليج.
- الصين: اتفاق لإنشاء مصنع محلي لإنتاج مسيّرة Wing Loong-3 بقيمة تقارب 5 مليارات دولار (أُعلن مارس 2026)، امتداداً لعلاقة تسليح صيني-سعودي في مجال المسيّرات يعود لسنوات سابقة.
- كوريا الجنوبية: صفقة منظومة الدفاع الجوي متوسط المدى KM-SAM (Cheongung-II) بقيمة نحو 3.2 مليار دولار (فبراير 2024)، ضمن اتجاه إقليمي أوسع للاعتماد على السلاح الكوري الجنوبي في الخليج.
- إسبانيا: عبر Navantia، تسلّمت البحرية الملكية السعودية فرقاطات Avante 2200 (فئة الجبيل)، مع طلبية إضافية لثلاث وحدات في ديسمبر 2024 — وهذا ما يفسر ظهور إسبانيا في المرتبة الثانية بين موردي السعودية في تقرير سيبري 2021-2025 رغم صغر حجم صناعتها الدفاعية عالمياً مقارنة بفرنسا أو ألمانيا.
القاسم المشترك بين هذه الصفقات أنها تستهدف فئات لم تعد فيها أمريكا المصدر الوحيد الممكن (مسيّرات هجومية متوسطة، دفاع جوي متوسط المدى، سفن سطحية خفيفة)، لا الفئات الثقيلة (مقاتلات الجيل الخامس، الدفاع الصاروخي الباليستي طويل المدى) حيث يبقى الخيار الأمريكي شبه حصري، كما يتضح من ملف مقاتلة F-35 التي وافقت واشنطن مبدئياً على بيعها للرياض ضمن حزمة معلَنة بقيمة 142 مليار دولار (مارس 2026)، لا تزال بانتظار موافقة الكونغرس ولن تصل تسليماتها الأولى قبل 2029.
ما الذي لم يتغيّر: الاعتماد الحرج يبقى أمريكياً
بصرف النظر عن كل صفقات التنويع، تبقى ثلاث طبقات اعتماد حرجة مرتبطة بواشنطن دون بديل واقعي في الأفق القريب:
- الطائرات المقاتلة الثقيلة وصيانتها: أسطول F-15SA لا يزال العمود الفقري للقوات الجوية الملكية السعودية (راجع ملف قوة الجيش السعودي لتفاصيل التسليح الحالي)، وصيانته وقطع غيارها وذخائره الموجّهة مرتبطة تعاقدياً بشركات أمريكية.
- الدفاع الصاروخي الباليستي: منظومتا THAAD وباتريوت PAC-3 MSE هما خط الدفاع الأول ضد التهديد الباليستي والصاروخي الإيراني والحوثي، ولا يوجد بديل تركي أو صيني أو كوري بنفس القدرة المُثبتة ميدانياً حتى الآن.
- التدريب والعقيدة القتالية: عقود مساعدة عسكرية وتدريب طويلة الأمد مع القوات الأمريكية لا تزال تشكّل عماد بناء القدرات القيادية والتشغيلية للجيش السعودي.
لذلك فإن الوصف الأدق للسياسة السعودية ليس “الابتعاد عن أمريكا” بل “تعدد مصادر عند الهامش مع بقاء المركز أمريكياً” — نمط يشبه إلى حد بعيد ما تفعله الإمارات وقطر بدرجات مختلفة، لكنه يبقى أبطأ وأكثر حذراً في الحالة السعودية بسبب الحجم الهائل لأسطولها الأمريكي القائم وتكلفة الاستغناء عنه.
ماذا يمكن أن يتغيّر مستقبلاً؟
ثلاثة مسارات ستحدد شكل التوريد السعودي خلال السنوات المقبلة: أولاً، مصير صفقة F-35 في الكونغرس الأمريكي، والتي إن مرّت ستكرّس الاعتماد الأمريكي في فئة المقاتلات لعقدين إضافيين على الأقل. ثانياً، سرعة تنفيذ اتفاقيات نقل التقنية مع تركيا والصين، وما إذا كانت ستتوسع من مسيّرات ومنصات إلى ذخائر موجّهة ومكوّنات حرجة. ثالثاً، مدى قدرة GAMI على تجاوز حاجز الـ25% نحو الـ50% المستهدف بحلول 2030، وهو رهان يعتمد على نضج الصناعة المحلية أكثر من اعتماده على اختيار مورّد خارجي جديد.
الأسئلة الشائعة
هل تخلّت السعودية عن الاعتماد على السلاح الأمريكي؟
لا. وفق بيانات سيبري لفترة 2021-2025، ما تزال أمريكا مصدر 77% من واردات السلاح السعودية الفعلية المُسلَّمة، وهي نسبة أعلى من حصتها في فترة 2015-2019 (73%).
لماذا تتحدث السعودية عن التنويع إذن إذا لم تنخفض حصة أمريكا؟
لأن صفقات التنويع (تركيا، الصين، كوريا الجنوبية) حديثة نسبياً وأصغر حجماً من المنصات الأمريكية الثقيلة، ولم تنعكس بعد بثقل كافٍ في بيانات “التسليم الفعلي” التي تقيسها سيبري؛ كما أن جزءاً من التوطين يظهر كإنتاج محلي لا كـ”استيراد” من دولة أخرى.
هل التوطين عبر GAMI يعني أن السعودية باتت تصنّع سلاحها بنفسها؟
جزئياً فقط. نسبة التوطين المعلنة (نحو 24.8% نهاية 2024) تشمل تجميعاً وصيانة وخدمات محلية بدرجات متفاوتة من العمق الصناعي، وليس بالضرورة تصميماً وتصنيعاً كاملاً محلياً للمكوّنات الحرجة كالمحركات والذخائر الدقيقة وأجهزة الاستشعار.
ما الفرق بين صفقة موقّعة وصفقة “قيد التفاوض” في هذا الملف؟
صفقة F-35 وصلت مرحلة إعلان سياسي عن الموافقة المبدئية الأمريكية (مارس 2026) لكنها لم تحصل بعد على موافقة الكونغرس النهائية ولا تسليمات فعلية قبل 2029، بينما صفقات AKINCI وKM-SAM وWing Loong-3 هي عقود موقّعة قيد التنفيذ أو التسليم.
هل يمكن أن توقف أمريكا تصدير السلاح للسعودية بالكامل؟
لا توجد سابقة لحظر كامل، لكن هناك سوابق موثّقة لتجميد جزئي لفئات محددة (الذخائر الموجّهة عام 2018-2019، ما يُصنَّف “سلاحاً هجومياً” عام 2021)، وهو بالضبط نوع المخاطرة السياسية الذي يدفع الرياض للتحوّط عبر التنويع والتوطين معاً.
المصادر
- SIPRI Arms Transfers Database / Trends in International Arms Transfers, 2025 (مارس 2026) — بيانات حصص الموردين وترتيب السعودية عالمياً للفترتين 2016-2020 و2021-2025.
- SIPRI — Trends in International Arms Transfers, 2019 (مارس 2020) — بيانات فترة 2015-2019 لمقارنة الاتجاه طويل المدى.
- The National (مارس 2026) نقلاً عن تقرير سيبري — سياق ترتيب السعودية بين أكبر مستوردي السلاح عالمياً.
- The Defense Post (نوفمبر 2025)
- NPR وAl Jazeera (2019)
- CNN (ديسمبر 2021)
- The Aviationist وBreaking Defense (مارس 2026)
- DefenceArabia — الملف الرئيسي لسلسلة “من أين تشتري السعودية أسلحتها؟”، وملفات Bayraktar TB2 وF-35 وقوة الجيش السعودي المشار إليها أعلاه.
خريطة بصرية: حصة أمريكا من واردات السعودية عبر الزمن (سيبري TIV)
المصدر والمنهجية: SIPRI Arms Transfers Database (تقريرا 2020 و2026) — القيمة مقياس حجمي (TIV) للأصول المُسلَّمة فعلياً، وليست قيمة دولارية للعقود؛ الفترتان غير متداخلتين (2020 غير مشمولة في أي منهما).
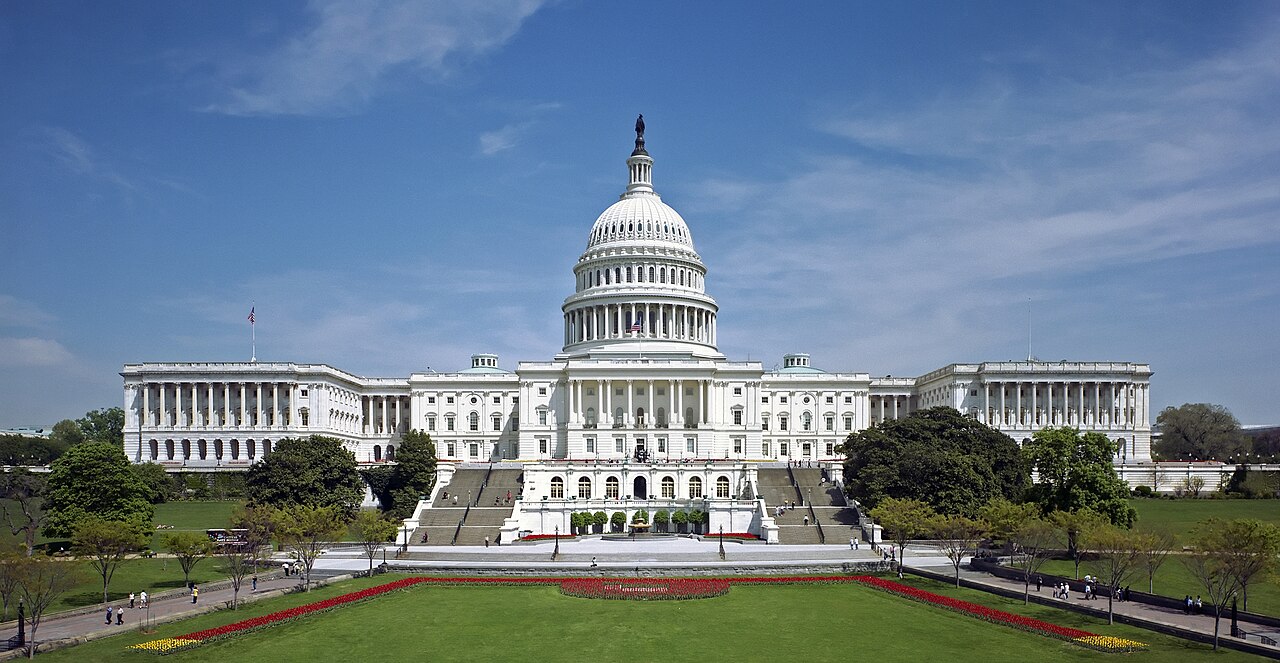
مبنى الكابيتول الأمريكي — مقر الكونغرس الذي يملك صلاحية تجميد أو حظر صفقات سلاح فردية للسعودية، وهو ما دفع الرياض لتنويع مصادرها. المصدر: Architect of the Capitol / Wikimedia Commons (ملكية عامة).
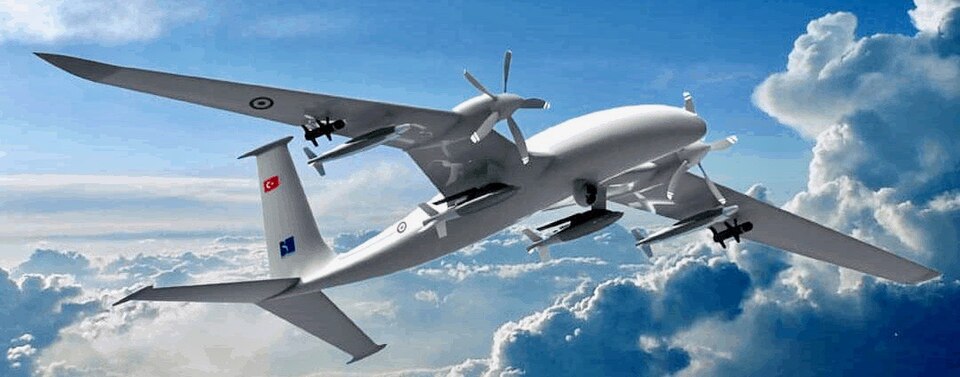
مسيّرة Baykar AKINCI التركية — محور اتفاق الإنتاج المشترك السعودي-التركي الموقّع في يوليو 2023. المصدر: ArmyInform / Wikimedia Commons (CC BY 4.0).
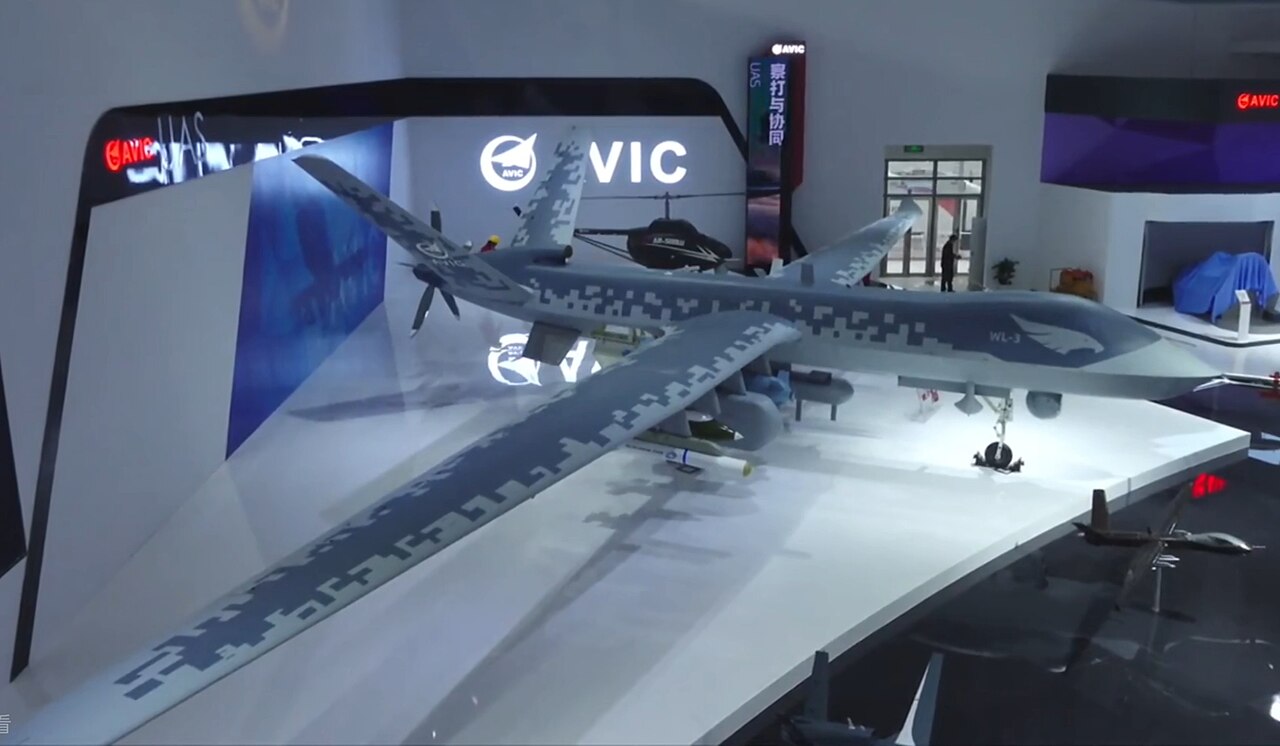
مسيّرة Chengdu Wing Loong-3 الصينية — موضوع اتفاق إنشاء مصنع محلي في السعودية بقيمة نحو 5 مليارات دولار (مارس 2026). المصدر: Infinty 0 / Wikimedia Commons (CC BY-SA 4.0).
آخر تحديث: 6 سبتمبر 2026. هذا الملف جزء من سلسلة “من أين يشتري السلاح؟” على DefenceArabia، ويُحدَّث كلما صدرت بيانات جديدة أو صفقات جوهرية تغيّر خريطة التوريد السعودية.
[…] تنويع مصادر تسليحها وبناء صناعتها المحلية، راجع تقرير لماذا تسعى السعودية لتنويع مصادر تسليحها؟ وتقرير ماذا تصنع الصناعات الدفاعية […]
[…] ارتفعت إلى 77% رغم كل خطاب التنويع المعلن، وهو ما يوثّقه ملف Defence Arabia السابق عن تنويع مصادر تسليح السعودية. بعبارة أخرى: التنويع يقلّل الهشاشة السياسية جزئياً، […]
[…] ارتفعت في الوقت نفسه — كما أظهر ملف DefenceArabia السابق حول أسباب تنويع السعودية لتسليحها أن حصة واشنطن قفزت من 73% (2015-2019) إلى 77% (2021-2025) رغم كل […]
[…] DefenceArabia — لماذا تسعى السعودية لتنويع مصادر تسليحها. […]
[…] على واشنطن، وهو ما تناولته Defence Arabia بالتفصيل في ملف لماذا تسعى السعودية لتنويع مصادر تسليحها؟. كما أن الاهتمام السعودي المعلن بمقاتلة KAAN التركية […]