الدول العربية المصنّعة للسلاح: من يملك صناعة دفاعية حقيقية؟
آخر تحديث: 15 أكتوبر 2026
عدد قليل جداً من الدول العربية يملك صناعة دفاعية حقيقية بمعنى تصميم وتصنيع منظومات كاملة محلياً: الإمارات عبر مجموعة إيدج، والسعودية عبر سامي وهيئة GAMI، ومصر عبر الهيئة العربية للتصنيع، والأردن عبر KADDB، بدرجات متفاوتة جداً من العمق الصناعي. أما كمُصدّر فعلي يظهر في بيانات معهد سيبري (SIPRI) الدولية، فلا تحضر من العالم العربي إلا دولتان فقط: الإمارات في المركز 21 عالمياً بحصة 0.3% من صادرات السلاح العالمية بين 2020 و2024، والأردن في المركز 23 بحصة قريبة من 0.3%. بقية الدول العربية، ومن ضمنها أكبر المستوردين كالسعودية وقطر ومصر، تبقى في خانة “المستورد” لا “المصدّر”.
- الإمارات: الدولة العربية الوحيدة ضمن قائمة سيبري لأكبر 100 شركة دفاعية عالمياً (عبر مجموعة إيدج).
- الإمارات والأردن: الدولتان العربيتان الوحيدتان ضمن أكبر 25 دولة مصدّرة للسلاح عالمياً (بيانات سيبري 2020-2024).
- السعودية: نسبة التصنيع المحلي من الإنفاق العسكري بلغت 24.89% في 2024، والهدف الرسمي تجاوز 50% بحلول 2030.
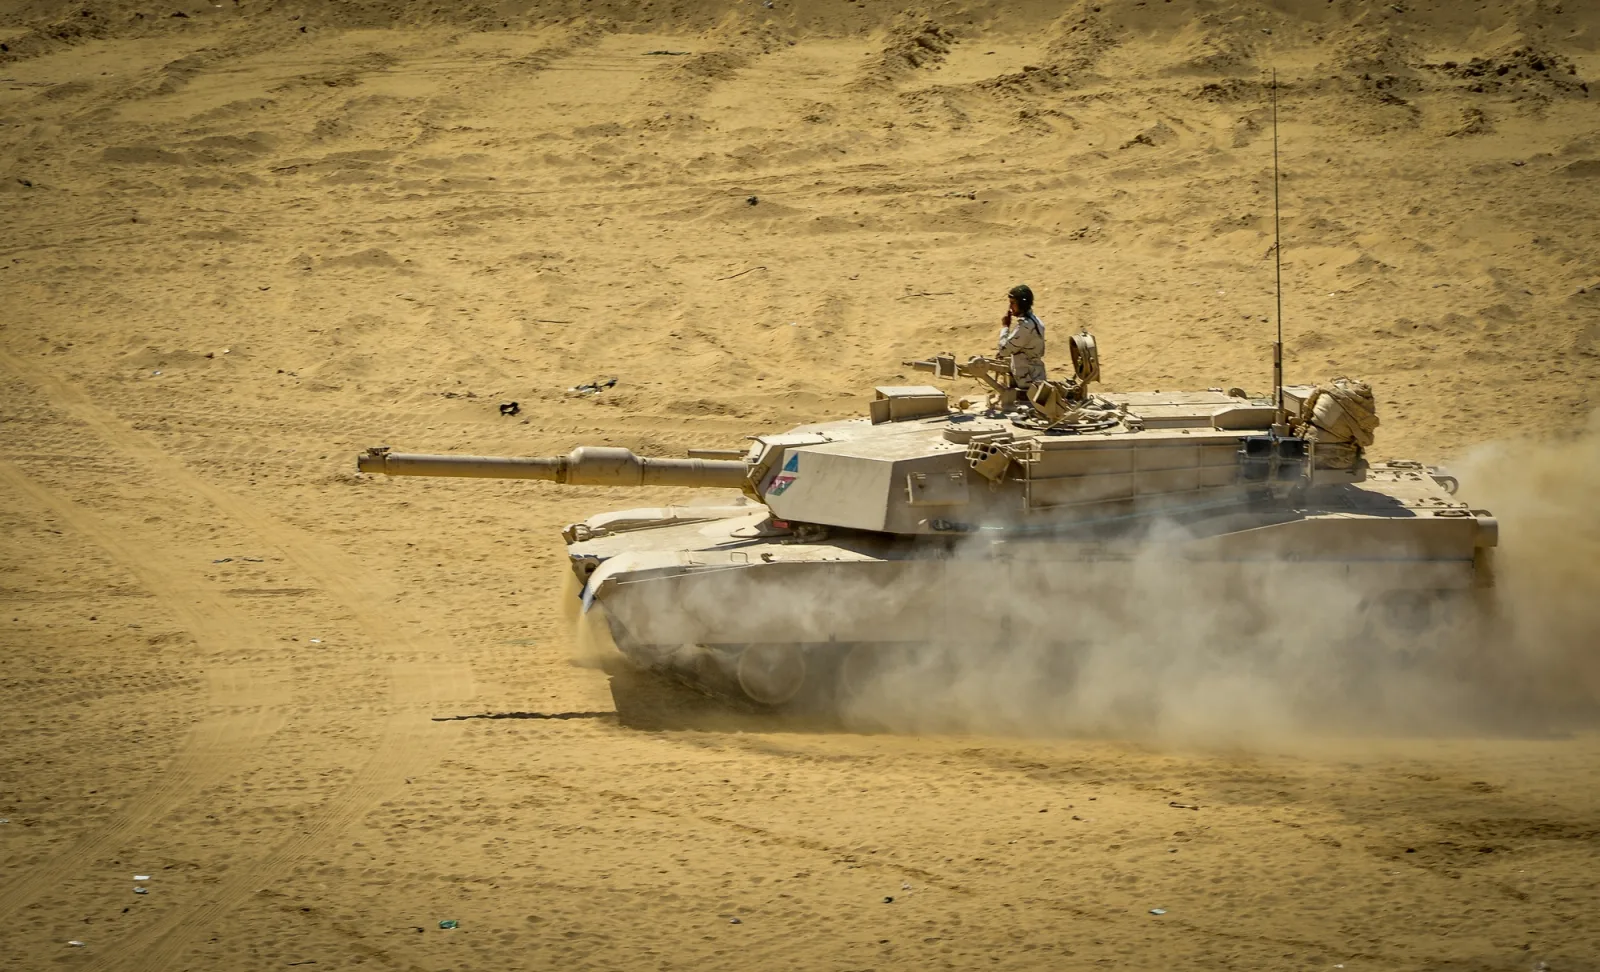
- مصر: الدولة العربية الوحيدة التي تُجمّع دبابة قتال رئيسية (M1A1 أبرامز) محلياً بترخيص أمريكي منذ التسعينيات.
- الأردن: عبر KADDB وJMSS، صدّر مركبات مدرعة مصممة محلياً (الوحش، المارد) إلى أكثر من 20 دولة تاريخياً.
- الجزائر: تملك قاعدة تصنيع محدودة عبر شركة SNVI للمركبات العسكرية بترخيص أوروبي، دون بيانات تصدير شفافة.
- المغرب: صناعة ناشئة حديثاً (شركات مثل ABA Technology) دون سجل تصدير يُذكر حتى الآن.
- قطر والكويت والبحرين وعُمان: لا تملك قاعدة تصنيع دفاعي محلي يُذكر؛ هي مستوردة بالكامل تقريباً.
- العراق وسوريا وليبيا واليمن: فقدت أو لم تطور قاعدة تصنيع حديثة بفعل الحروب والعقوبات.
- السودان: يملك هيئة الصناعات الدفاعية (MIC) وتاريخاً في تصنيع الأسلحة الصغيرة والذخيرة، لكنه غير شفاف وتأثر بالحرب الداخلية.
جدول: الدول العربية المصنّعة للسلاح ومستوى قدرتها
| الدولة | الجهة الصناعية الرئيسية | أبرز المنتجات المحلية | حاضرة في قائمة سيبري كمُصدّر؟ |
|---|---|---|---|
| الإمارات | EDGE Group، نمر، كاراكال، كاليدوس | مركبات نمر، أسلحة كاراكال، ذخائر موجهة، مسيّرات | نعم — المركز 21 عالمياً (0.3%) |
| الأردن | KADDB / JMSS | المارد 8×8، الوحش 4×4، أبراج سكيميتار المطوّرة | نعم — المركز 23 عالمياً (~0.3%) |
| السعودية | SAMI، AEC، GAMI (تنظيم) | HEET 8×8/4×4، صيانة وتجميع جزئي لمنظومات | لا — ضمن أكبر المستوردين |
| مصر | الهيئة العربية للتصنيع (AOI)، مصنع 200، القاهرة وقادر وصقر | تجميع أبرامز M1A1 محلياً، طائرة K-8E بترخيص صيني، قنابل حافظ | لا بيانات تصدير حديثة موثوقة في سيبري |
| الجزائر | SNVI، شركات الدفاع الحكومية | شاحنات عسكرية (M120 وغيرها)، صيانة محلية | لا — بيانات شديدة الغموض |
| المغرب | ABA Technology وشراكات صناعية ناشئة | أنظمة دفاعية متكاملة محدودة، مرحلة تأسيس | لا — صناعة ناشئة جداً |
| السودان | هيئة الصناعات الدفاعية (MIC) | أسلحة صغيرة، ذخيرة، مركبات مدرعة محدودة | لا بيانات تصدير موثوقة |
| باقي الدول العربية | لا توجد قاعدة تصنيع تُذكر | اعتماد كامل أو شبه كامل على الاستيراد | لا |
المصدر: معهد ستوكهولم الدولي لبحوث السلام (SIPRI)، تقرير صادرات الأسلحة 2020-2024. النسب تقيس حصة كل دولة من إجمالي قيمة التحويلات العسكرية الدولية (TIV) لا القيمة الدولارية الفعلية للصفقات، وهي ليست قابلة للمقارنة المباشرة بالدولار.
الإمارات: الدولة العربية الوحيدة في النادي الصناعي الدفاعي العالمي
مجموعة إيدج (EDGE Group)، التي أسستها أبوظبي في 2019 بدمج أكثر من 25 شركة ومؤسسة محلية، هي القصة العربية الأبرز في هذا الملف. أعلنت المجموعة إيرادات سنوية بلغت نحو 4.9 مليار دولار في 2024، وبنفس المستوى تقريباً في 2025 بحسب إغلاق معرض دبي للطيران 2025، مع تضارب في نسبة الصادرات بين المصادر (تتراوح التقديرات بين 20% و76% بحسب طريقة الحساب وما إذا كانت تشمل صفقات التصدير الموقعة أو المُسلّمة فعلياً).
تشمل محفظة إيدج شركات تصنّع فعلياً، أبرزها نمر للسيارات (مركبات نمر أجبان وجايس المدرعة، التي يستخدمها الجيش الإماراتي ودول أخرى)، وكاراكال للأسلحة الفردية، وتطبيقات العلوم المتقدمة لذخائر الدقة والمسيّرات. هذا العمق الصناعي هو ما يفسر دخول الإمارات ضمن قائمة أكبر 25 دولة مصدّرة للسلاح عالمياً بحصة 0.3%، وفق بيانات سيبري 2020-2024، بوجهات تصدير أبرزها الأردن ومصر وكندا بحسب البيانات المسجلة — وهي وجهات لا تعكس بالضرورة طبيعة الصفقة (بيع تجاري أم تحويل عسكري أم صفقة إعادة تصدير)، لذلك تُعامل هذه التفاصيل كمعلومة غير مؤكدة بالكامل في غياب تفاصيل تعاقدية منشورة رسمياً.
السعودية: مسار تصنيع محلي متصاعد لكنه غير مكتمل
تقوم الجهة الصناعية الرئيسية، شركة الصناعات العسكرية السعودية (سامي)، إلى جانب شركة الإلكترونيات المتقدمة (AEC) التابعة لها، بتجميع وتطوير منتجات مثل عائلة مركبات HEET المدرعة (8×8 و4×4)، مع شراكات تقنية مع شركات عالمية لنقل التكنولوجيا تدريجياً. عدد المصانع المرخّصة ارتفع من 5 منشآت في 2019 إلى 296 منشأة بحلول الربع الثالث من 2024، وهو مؤشر نمو حقيقي للقاعدة الصناعية، لكنه لا يعني بعد أن السعودية تصدّر أسلحة بشكل يُذكر؛ فهي لا تزال تُصنَّف ضمن أكبر الدول العربية المستوردة للسلاح لا المصدّرة له، كما يوضح تقرير الدول العربية الأكثر استيراداً للسلاح.
مصر: أقدم قاعدة تصنيع عربية، وأعمقها تاريخياً
الهيئة العربية للتصنيع (AOI)، التي أُنشئت في 1975 بتمويل عربي مشترك (مصر والسعودية والإمارات وقطر) ثم أصبحت مملوكة لمصر بالكامل بعد قطع العلاقات الخليجية معها إثر اتفاقية كامب ديفيد، تدير شبكة من المصانع من أبرزها مصنع قادر للصناعات المتطورة ومصنع صقر ومصنع 200 الحربي. أبرز إنجاز صناعي مستمر: تجميع دبابة القتال الرئيسية M1A1 أبرامز محلياً بترخيص من الشركة الأمريكية جنرال ديناميكس منذ أوائل التسعينيات — وهو ما يجعل مصر الدولة العربية الوحيدة التي “تصنع” دبابة قتال رئيسية حديثة على أراضيها، رغم أن المكوّنات الحساسة (الدرع، نظام التحكم بالنار) تبقى أمريكية المصدر، أي أن الوصف الدقيق هو “تجميع بترخيص” لا “تصميم وتصنيع مستقل”.
في مجال الطائرات، أنتجت مصر محلياً أكثر من 80 طائرة تدريب K-8E بترخيص صيني-باكستاني مشترك، ويخطط البرنامج الأحدث لاستبدال أسطول K-8 وألفا جيت المتقادم بطائرات جديدة يُصنّع 70% منها محلياً. كما وقّعت AOI مذكرات تفاهم حديثة مع شركات تركية (مثل MKE Zafer وHavelsan) لتصنيع مشترك لمنتجات مثل صاروخ حمزة-1، وهو نموذج لنقل التكنولوجيا التركية-العربية يختلف عن الترخيص الأمريكي الأقدم من حيث درجة المشاركة المصرية في التصميم.
الأردن: الصناعة الأصغر حجماً، لكنها الأكثر تصديراً فعلياً
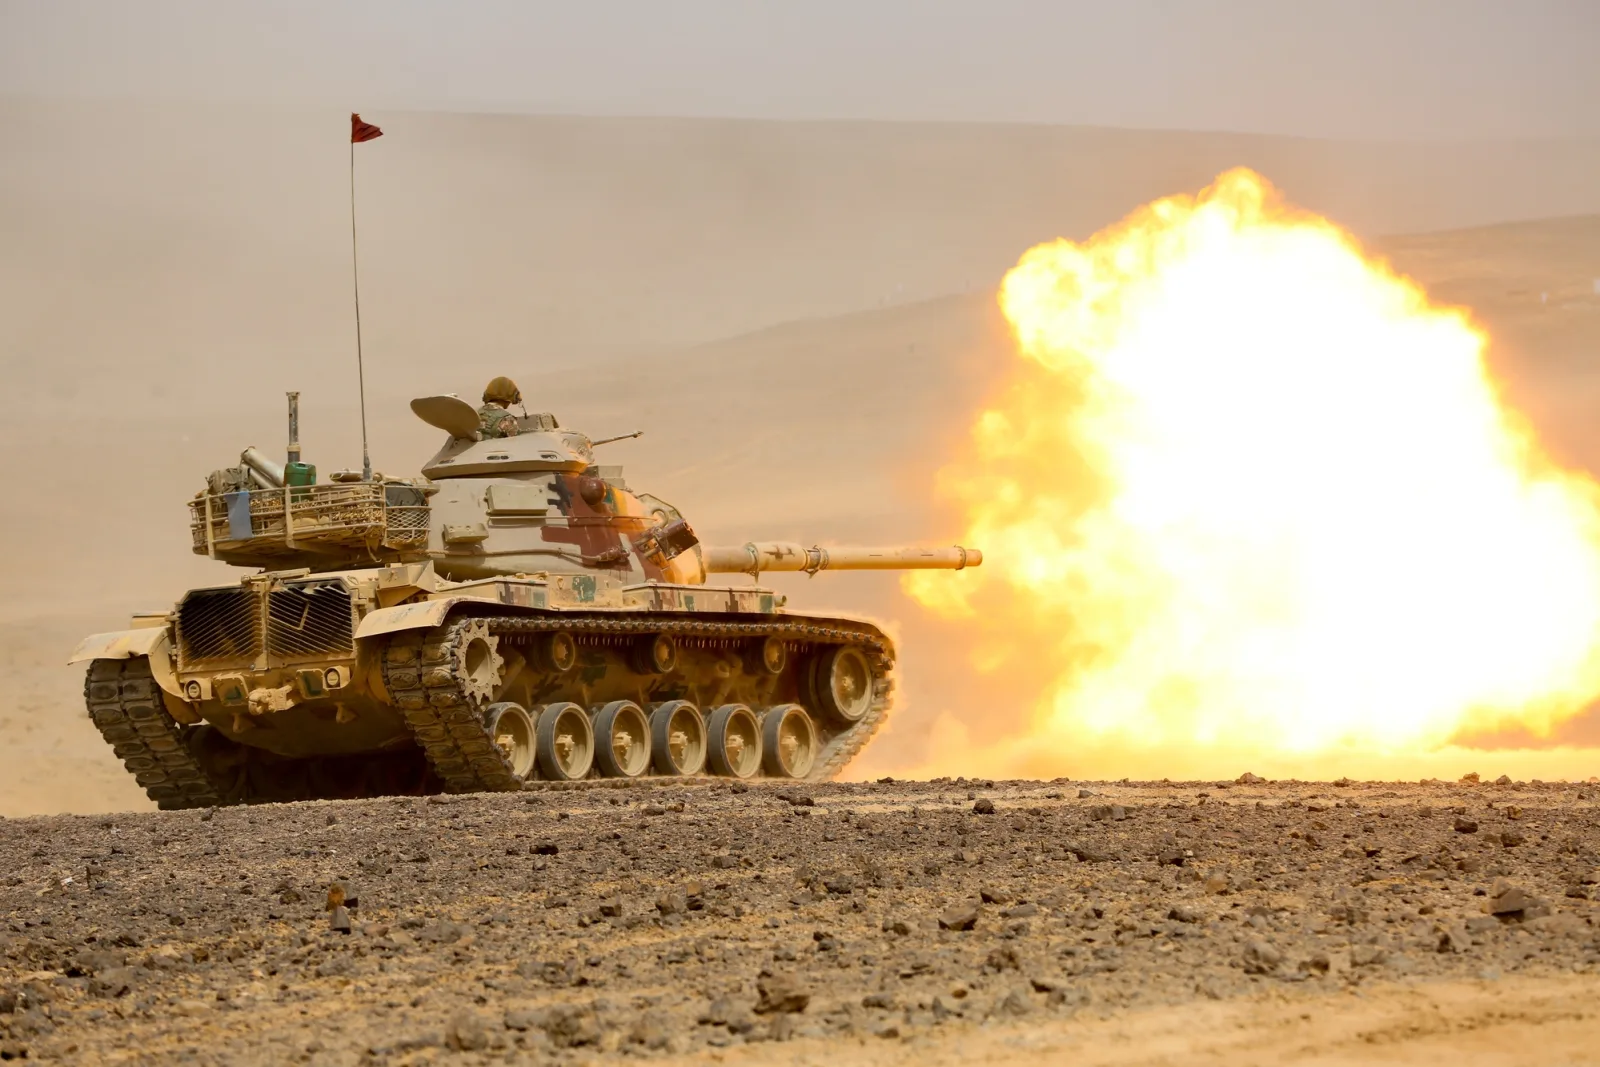
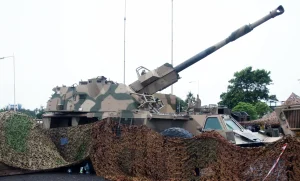
قد يبدو مفاجئاً أن الأردن، اقتصاده أصغر بكثير من مصر أو السعودية، يحضر كدولة مُصدّرة للسلاح في بيانات سيبري بينما الأخريان لا تحضران. التفسير يعود إلى الهيئة الملكية لتطوير وتصميم الأسلحة (KADDB) وشركتها التابعة JMSS (بالشراكة مع البريطانية Jankel)، اللتين طوّرتا عائلة مركبات مدرعة بتصميم محلي كامل — أبرزها المارد 8×8 والوحش 4×4 — وصدّرتا نسخاً مطوّرة منها لأكثر من 20 دولة تاريخياً، بما في ذلك تسليم مؤكد لمركبات المارد إلى قوات خليفة حفتر في ليبيا عام 2019. كما طوّرت KADDB برج “سكيميتار” المطوّر لتسليح المركبات الخفيفة، والمعروض في متحف الدبابات الملكي بالأردن.
بيانات سيبري 2020-2024 تضع الأردن في المركز 23 عالمياً بحصة قريبة من 0.3%، لكنها تسجّل وجهات تصدير غير متوقعة (أوكرانيا بنسبة كبيرة، والولايات المتحدة) لا تتطابق مع الصورة المعتادة عن صادرات KADDB الإقليمية؛ وهذا تفصيل لم نجد له تفسيراً رسمياً موثقاً، وقد يعكس إعادة تصدير معدات فائضة أو ذخيرة لا منتجات KADDB المصممة محلياً، لذلك نعرضه كما ورد في البيانات دون تفسير إضافي غير مؤكد.
الجزائر والمغرب والسودان: صناعة ناشئة أو غير شفافة
الجزائر تملك قاعدة تصنيع عسكري محدودة عبر الشركة الوطنية للمركبات الصناعية (SNVI)، التي تجمّع شاحنات عسكرية بتراخيص أوروبية سابقة (من بينها عائلة M120)، إضافة إلى صيانة محلية لمعدات روسية الصنع. لكن غياب الشفافية الرسمية يجعل تقييم حجم الصناعة الجزائرية الفعلي صعباً، ولا تظهر الجزائر في بيانات سيبري كمُصدّر.
المغرب يشهد حالياً أولى خطوات بناء قاعدة صناعية دفاعية، عبر شركات ناشئة محلية مثل ABA Technology التي عرضت عدة أنظمة دفاعية متكاملة في معرض مراكش الجوي 2026، لكنها لا تزال في طور التأسيس دون سجل تصدير يُذكر. السودان يملك هيئة الصناعات الدفاعية (Military Industry Corporation)، بتاريخ في تصنيع الأسلحة الصغيرة والذخيرة ومركبات مدرعة محدودة، لكن غياب الشفافية والحرب الداخلية المستمرة منذ 2023 يجعلان أي تقييم موثوق لحجم هذه الصناعة أو صادراتها غير ممكن حالياً.
ولماذا لا تظهر دول الخليج الأخرى؟
قطر والكويت والبحرين وعُمان لا تملك قاعدة تصنيع دفاعي محلي يُذكر حتى الآن، وتعتمد بالكامل تقريباً على الاستيراد المباشر من الولايات المتحدة وأوروبا وتركيا وكوريا الجنوبية. العراق وسوريا وليبيا واليمن فقدت أو لم تطور قاعدة صناعية حديثة بفعل عقود من الحروب والعقوبات والعزلة الدولية. هذا يفسّر الفارق الكبير بين قائمة “الدول العربية الأكثر استيراداً للسلاح” (التي تضم السعودية وقطر ومصر والكويت في مراتب متقدمة عالمياً) وقائمة “الدول العربية المصنّعة والمصدّرة” القصيرة جداً بالمقارنة.
كيف تقارن الصناعة العربية بتجربة تركيا؟
تركيا قطعت في عقدين مساراً مشابهاً لما تحاول السعودية تحقيقه الآن: من اعتماد شبه كامل على الاستيراد إلى تصنيع محلي يغطي غالبية حاجاتها العسكرية وصادرات تجاوزت 7 مليارات دولار في 2024، عبر هيئة SSB التي تلعب دوراً تنظيمياً شبيهاً بما تحاول GAMI السعودية فعله. الفارق الجوهري أن المسار التركي استمر أكثر من 20 عاماً من الاستثمار المتواصل في البحث والتطوير قبل بلوغ هذه النتائج، بينما لا تزال أغلب الدول العربية، باستثناء الإمارات والسعودية جزئياً، في مراحل أولى من هذا المسار. هذا لا يعني أن النموذج التركي “أفضل” بالضرورة، لكنه يقدّم مقياساً زمنياً واقعياً لما قد يتطلبه بناء صناعة دفاعية عربية مكتملة.
هل يناسب هذا الواقع الجيوش العربية؟
اعتماد أغلب الجيوش العربية على الاستيراد ليس بالضرورة نقطة ضعف تكتيكية فورية — فالدول القادرة على الدفع (السعودية، قطر، الإمارات) تحصل على أحدث المنظومات الأمريكية والأوروبية دون الحاجة لتطويرها محلياً. لكن غياب صناعة محلية عميقة يعني تبعية طويلة الأمد في قطع الغيار والذخيرة والتحديثات، وحساسية لقرارات سياسية خارجية (مثل تعليق صفقات أو قيود على نقل التكنولوجيا). هذا بالضبط ما يدفع السعودية والإمارات نحو التوطين، وما يجعل تجربة الأردن الصناعية الصغيرة نموذجاً يُستشهد به رغم محدودية حجمها.
البدائل والمنافسون: من يملأ الفراغ؟
| المصدر | أمثلة على الدول العربية المستوردة | طبيعة العلاقة |
|---|---|---|
| الولايات المتحدة | السعودية، مصر، الأردن، الكويت، العراق | مبيعات حكومية FMS بشروط سياسية مشروطة غالباً |
| فرنسا وأوروبا | قطر، الإمارات، المغرب، مصر | صفقات تجارية مباشرة (رافال، فرقاطات، مدرعات) |
| تركيا | قطر، المغرب، تونس، دول عربية متعددة | مسيّرات وذخائر بأسعار تنافسية وتسليم سريع |
| الصين وكوريا الجنوبية | مصر، السعودية، الجزائر | طائرات تدريب ومنظومات دفاع جوي بديلة أو مكمّلة |
لمزيد من التفاصيل حول حجم هذا الاستيراد وترتيب الدول العربية فيه، راجع تقرير أكثر الدول العربية استيراداً للسلاح، وللتوسع في آلية نقل التكنولوجيا وشروط التوطين راجع تفسير الأوفست الدفاعي. وللمقارنة بين أكبر الشركات العربية نفسها بدلاً من الدول، راجع ترتيب أكبر شركات الدفاع العربية 2026 وتحليل إيدج مقابل سامي.
الأسئلة الشائعة
بدرجات متفاوتة جداً: الإمارات (إيدج) والسعودية (سامي) تملكان أعمق قاعدة صناعية حديثة، ومصر تملك أقدم قاعدة تصنيع عبر الهيئة العربية للتصنيع (بما فيها تجميع دبابة أبرامز محلياً)، والأردن يملك صناعة أصغر حجماً عبر KADDB لكنها الأكثر نشاطاً في التصدير الفعلي. الجزائر والمغرب والسودان لديها قدرات محدودة أو ناشئة. باقي الدول العربية مستوردة بالكامل تقريباً.
فقط الإمارات والأردن يظهران ضمن قائمة سيبري لأكبر 25 دولة مصدّرة للسلاح عالمياً للفترة 2020-2024، بحصة حوالي 0.3% لكل منهما من إجمالي الصادرات العالمية. لا توجد دولة عربية أخرى ضمن هذه القائمة حتى الآن، رغم وجود صفقات تصدير محدودة أو غير مسجلة رسمياً من مصر والجزائر.
المركز 21 عالمياً وفق بيانات سيبري 2020-2024، بحصة 0.3% من إجمالي الصادرات العالمية، وهي المرتبة الأعلى لأي دولة عربية في هذا التصنيف.
ليس بعد بشكل كامل. نسبة التصنيع المحلي من الإنفاق العسكري السعودي بلغت 24.89% فقط بنهاية 2024 بحسب هيئة GAMI، والهدف الرسمي هو تجاوز 50% بحلول 2030. السعودية لا تزال من أكبر الدول العربية استيراداً للسلاح لا من أكبر المصدّرين.
مصر تجمّع دبابة M1A1 أبرامز محلياً بترخيص أمريكي من جنرال ديناميكس منذ التسعينيات، عبر مصنع 200 الحربي التابع للهيئة العربية للتصنيع. هذا “تجميع بترخيص” لا تصميماً مصرياً مستقلاً، لأن المكوّنات الحساسة كالدرع ونظام التحكم بالنار تبقى أمريكية المصدر.
التصنيع المحلي الكامل يعني تصميم المنظومة وتطويرها وإنتاج معظم مكوناتها داخل الدولة (كحال مركبات نمر الإماراتية أو المارد الأردنية). التجميع بترخيص يعني استيراد التصميم والمكوّنات الحساسة من شركة أجنبية وتجميعها محلياً فقط (كحال دبابة أبرامز في مصر)، وهو مستوى أدنى من السيادة الصناعية رغم أنه يخلق وظائف وقدرة صيانة محلية.
المصادر
- معهد سيبري (SIPRI) — صحيفة وقائع تحويلات الأسلحة الدولية 2024 (قائمة أكبر 25 دولة مصدّرة للسلاح 2020-2024)
- الجزيرة — تقرير سيبري حول أكبر 100 شركة دفاعية عالمياً 2024 (إيرادات الشركات الشرق أوسطية الست ضمن القائمة)
- Arab News — السعودية تبلغ 24.89% نسبة توطين في الإنفاق العسكري 2024 (بيانات هيئة GAMI الرسمية)
- وكالة أنباء الإمارات (وام) — إيدج تعلن إيرادات 5 مليارات دولار (نسبة الصادرات من إيرادات إيدج)
- ويكيبيديا — الصناعة العسكرية المصرية (تاريخ الهيئة العربية للتصنيع وتجميع أبرامز وK-8E)
- WION — ترتيب دول الشرق الأوسط ضمن أكبر مصدّري السلاح عالمياً (بيانات الأردن والإمارات وإسرائيل وتركيا وإيران من سيبري)
- DVIDS (وزارة الدفاع الأمريكية) — دبابة أبرامز مصرية خلال تمرين النجم الساطع 2017 (صورة علنية)
- DVIDS (القيادة المركزية الأمريكية) — دبابة أردنية خلال تمرين الأسد المتيقظ 2015 (صورة علنية)
ملاحظة تحريرية: بيانات سيبري حول “حصة الصادرات” تقيس وحدة قياس داخلية (TIV) لا القيمة الدولارية الفعلية للصفقات، ولا تُفصح دائماً عن طبيعة التحويل (بيع تجاري أم منحة أم إعادة تصدير معدات فائضة)؛ لذلك بعض وجهات التصدير المسجّلة للأردن والإمارات تبدو غير متوقعة ولم نجد لها تفسيراً رسمياً موثقاً، فعرضناها كما وردت مع التنبيه. أرقام التوطين السعودي وإيرادات إيدج تُحدَّث سنوياً من مصادرها الرسمية، وسنراجع هذا الملف عند صدور بيانات سيبري وGAMI الجديدة.