لماذا تنوع الإمارات مصادر تسليحها أكثر من أي دولة خليجية؟
آخر تحديث: 4 أكتوبر 2026.
من بين دول الخليج الست، تحتل الإمارات موقعاً فريداً: فبحسب بيانات معهد ستوكهولم الدولي لأبحاث السلام (SIPRI) لفترة 2021-2025 التي استعرضتها صحيفة The National في مارس 2026، لا تتجاوز حصة الولايات المتحدة من واردات السلاح الإماراتية 42%، في حين تصل إلى 77% للسعودية، و62% للكويت، و48% لقطر. هذا ليس صدفة إحصائية، بل نتيجة مباشرة لثلاثة عوامل متداخلة: أزمة سياسية حقيقية حول صفقة F-35 عام 2021، وانفتاح مبكر وجاد على كوريا الجنوبية منذ 2022، واستراتيجية توطين صناعي عبر مجموعة EDGE لم تتكرر بالعمق نفسه في أي دولة خليجية أخرى. لكن التنويع لا يعني الاستقلال؛ فحتى مع محفظة موردين أوسع، لا تزال أبوظبي تواجه حدود واقعية لما يمكن أن يعوّضه عن الولايات المتحدة، كما كشفت أزمة تمويل رافال F5 مع فرنسا خلال 2025-2026.
أين تقف الإمارات؟ مقياس تركّز الموردين في الخليج
لتحديد “من ينوّع أكثر” بدقة، لا يكفي سرد قائمة الموردين؛ بل يجب قياس مدى تركّز الواردات في مورّد واحد. الجدول التالي يجمع حصص المورد الأول لكل دولة خليجية وفق نافذتي سيبري الأخيرتين (2020-2024 و2021-2025)، وهما مقياسا حجم تجاري (TIV) لا قيمة دولارية فعلية:
| الدولة | حصة أمريكا 2021-2025 | حصة أمريكا 2020-2024 | المورّد الثاني والثالث (2020-2024) |
|---|---|---|---|
| البحرين | غير متوفرة بدقة | 97% | لا بيانات كافية لمورّد ثانٍ ضمن أول 3 |
| السعودية | 77% | 74% | إسبانيا 10%، فرنسا 6.2% |
| الكويت | 62% | 63% | إيطاليا 29% (عقد Eurofighter)، فرنسا 7.1% |
| قطر | 48% | 48% | إيطاليا 20%، بريطانيا 15% / فرنسا 14% |
| الإمارات | 42% | 42% | فرنسا 17-18%، كوريا الجنوبية 10% (تركيا 11% في 2020-24) |
| عُمان | غير متوفرة بدقة | غير مؤكدة (مصدر واحد غير رسمي يشير لتركيا) | يحتاج تأكيداً مباشراً من قاعدة بيانات سيبري |
المصدر والمنهجية: عمود 2021-2025 مستند مباشرةً إلى تقرير The National (8 مارس 2026) نقلاً عن تقرير سيبري “Trends in International Arms Transfers 2025″؛ عمود 2020-2024 وعمودا المورّد الثاني/الثالث مستندان إلى صفحة سيبري المرجعية sipri.org/node/7283. هذه نسب TIV (مؤشر الاتجاه الكمي) وليست قيمة دولارية للمبيعات. رقم عُمان غير مؤكد من سيبري مباشرة وتجب معاملته بحذر.
لترجمة هذا الفرق إلى صورة بصرية واحدة، نحسب هنا مؤشراً تقريبياً للتركّز (مجموع مربعات حصص أول 2-3 موردين معروفين لكل دولة) — تنبيه مهم: هذا ليس مؤشر هيرفندال-هيرشمان (HHI) الرسمي ولا ناتجاً صادراً عن سيبري نفسه، بل حساب تقريبي من هذا الموقع لغرض المقارنة البصرية فقط، لأن حصة “الموردين الآخرين” غير المذكورين تبقى غير معلومة لكل دولة:
النتيجة الرقمية واضحة: الإمارات هي الدولة الخليجية الأقل تركّزاً على مورّد واحد بفارق كبير عن أقرب منافسيها. السؤال الأهم ليس “هل تنوّع الإمارات أكثر؟” بل “لماذا تنجح في ذلك بينما تبقى دول خليجية أخرى أكثر اعتماداً على واشنطن رغم خطاب تنويع مشابه؟”
لماذا تُعدّ الإمارات الأقل اعتماداً على مورّد واحد في الخليج؟
1. أزمة F-35 لم تكن خطاباً سياسياً بل قطيعة فعلية
في 14 ديسمبر 2021 أعلنت أبوظبي تعليق مفاوضاتها مع واشنطن حول صفقة طائرات F-35 البالغة 23 مليار دولار. الخلاف لم يكن تقنياً بل جاء في سياق تقييم استخباراتي أمريكي (لم يُقدَّم كحقيقة قضائية مؤكدة بل كموقف أمني أمريكي) اعتبر أن بنية هواوي لشبكات الجيل الخامس في الإمارات، إلى جانب إنشاء صيني لمرفق وُصف بأنه “ذو طابع عسكري محتمل” داخل ميناء خليفة، يشكّلان خطر تسرّب تقنية الطائرة الشبحية إلى بكين. تحت ضغط أمريكي، أوقفت أبوظبي أعمال البناء الصيني في الميناء بنهاية 2021، لكن صفقة F-35 ظلّت معلّقة. هذه الأزمة – التي لم تتكرر بالحدة نفسها مع أي دولة خليجية أخرى – تركت أبوظبي بحاجة فعلية، لا نظرية، لبدائل جوية ودفاعية خارج المنظومة الأمريكية الحصرية.
2. كوريا الجنوبية: من صفقة واحدة إلى شريك صناعي
بعد أقل من شهرين من تجميد F-35، وقّعت الإمارات في 19 يناير 2022 عقداً تجارياً مباشراً (وليس عبر نظام FMS الأمريكي الذي لا تملكه كوريا الجنوبية) مع Hanwha وLIG Nex1 لمنظومة Cheongung-II (M-SAM) بقيمة نحو 3.5 مليار دولار، وهو عقد تجاري موقّع فعلياً لا إشعار سقف محتمل. فتحت Hanwha مكتباً في أبوظبي خلال العام نفسه، وبلغت صادراتها للإمارات نحو مليار دولار في 2022. العلاقة توسّعت تدريجياً لا دفعة واحدة: مذكرة تفاهم أولى في معرض دبي للطيران (20 نوفمبر 2025) غطّت الدفاع الجوي المتعدد الطبقات والمسيّرات والذكاء الاصطناعي العسكري، تلاها اتفاق تقني أوسع بين EDGE وHanwha في 16-17 سبتمبر 2026 يغطي منظومتي L-SAM وM-SAM الإضافية ومدفعية الصواريخ K239 Chunmoo، مع تأسيس شركة مشتركة ونقل تقني وتوطين تدريجي. تقارير كورية (مصدر واحد، تستدعي حذراً) أشارت إلى أن Cheongung-II سجّلت معدل اعتراض مرتفعاً خلال حرب 2026 بين إيران وإسرائيل، ما دفع لاحقاً دولاً أخرى في المنطقة (السعودية 2024، العراق 2025) لشراء مكوّنات من نفس المنظومة بعد الإمارات كـ”عميل رائد”.
3. تعدد الأدوار القتالية يفرض تعدد الموردين
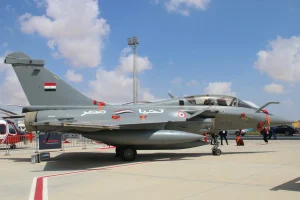
سلاح الجو الإماراتي يشغّل حالياً F-16E Block 61 الأمريكية (نحو 80 طائرة، مع تحديث بقيمة 1.6 مليار دولار أُعلن في معرض دبي 2025)، وميراج 2000-9 الفرنسية القديمة، ورافال F4 (80 طائرة، عقد موقّع بـ19 مليار دولار في ديسمبر 2021)، إلى جانب مسيّرات Bayraktar التركية: نحو 20 وحدة TB2 سُلّمت في سبتمبر 2022 بحسب رويترز، وتسليمات AKINCI بدأت في يناير 2024 بحسب Janes. لا يوجد مورّد واحد قادر على تغطية هذا النطاق الكامل من الأدوار بالسعر والتوقيت والشروط السياسية نفسها – وهذا بذاته يدفع نحو تعدد الموردين بصرف النظر عن أي حساب سياسي.
4. EDGE Group: من عميل إلى شريك تصنيع
تأسست مجموعة EDGE في نوفمبر 2019 بدمج أكثر من 25 شركة إماراتية مبعثرة. بحلول 2025 سجّلت المجموعة إيرادات طلبات قياسية بلغت 7.96 مليار دولار، مع إنتاج أكثر من 80% من أنظمتها داخل الإمارات، ومساهمة محلية (ICV) بلغت 596 مليون درهم، وتصدير لأكثر من 100 دولة (70% من المبيعات خارج الإمارات). الأهم أن استراتيجية EDGE تحوّلت من “شراء التقنية” إلى “تصنيعها مع شركاء”: مقر في باريس واتفاق إطاري مع هيئة التسلح الفرنسية (DGA)، ومنشأة مخطّطة في بوردو، واتفاقية تعاون استراتيجي مع Safran في يونيو 2026 (معرض Eurosatory)، واستثمار في شركة CMD الإيطالية في مايو 2026 لتوطين أنظمة الدفع. حتى مع الهند جرت محادثات مبكرة (مايو 2026) حول صواريخ BrahMos ومنظومة Akashteer – لكن صادرات السلاح الهندي للإمارات تراجعت فعلياً إلى النصف تقريباً (1.3 مليار دولار في السنة المالية 2025)، ما يشير إلى أن هذا المسار لا يزال في طوره الأولي ولم يتحوّل بعد إلى اعتماد فعلي.
5. سياسة خارجية متعددة الاتجاهات
تحافظ أبوظبي على قنوات مفتوحة مع الصين وروسيا وإيران والهند وتركيا في آنٍ واحد – وهو ما وصفه مركز Stimson بأنه “تعدد انحياز” (multi-alignment) لا “تحالف محوري”. هذا لا يعني تكافؤاً في الأهمية بين هذه العلاقات، بل يعني أن باب الاختيار بين موردين مختلفين يبقى مفتوحاً سياسياً بدرجة أكبر من دول خليجية ترتبط بتحالف أمني أمريكي أكثر حصرية.
المقارنة: لماذا لا تنوّع السعودية بالقدر نفسه؟
حصة أمريكا من واردات السعودية استقرت عند مستوى مرتفع جداً عبر ثلاث نوافذ متتالية (78% في 2018-2022، 74% في 2020-2024، 77% في 2021-2025) — أي إن حصتها لم تتغيّر فعلياً خلال ثلاث إلى أربع سنوات، بعكس استقرار الإمارات عند مستوى منخفض نسبياً (42% ثابتة في آخر نافذتين). الأسباب البنيوية لهذا الفارق متعددة:
- عمق التكامل في الدفاع الصاروخي: منظومتا THAAD وPatriot السعوديتان مدمجتان بعمق في بنية أمريكية إقليمية أوسع (رؤية الدرع الصاروخي الخليجي المشترك)، ما يرفع كثيراً تكلفة الخروج التقني من هذه المنظومة.
- عمق التحالف التاريخي: العلاقة الأمريكية-السعودية تمتد لعام 1945 (“أمن مقابل نفط”)، بخلاف الهوية الدبلوماسية الإماراتية الأحدث نسبياً والأكثر مرونة.
- قناة التوتر السياسي مختلفة: الاحتكاك السعودي-الأمريكي (أزمة خاشقجي، وصف بايدن المبكر للمملكة) عولج بأدوات دبلوماسية (تعاون مع الصين في مسيّرات وصواريخ، اتفاق أمني مع باكستان) لم تصل إلى العمق الصناعي الذي حققته الإمارات مع كوريا الجنوبية وفرنسا.
- أثر الحجم: الحجم التراكمي لواردات السعودية هو الأكبر في المنطقة، وهو مرتبط ببرامج أمريكية ضخمة متعددة السنوات (F-15، باتريوت، THAAD، أباتشي) يصعب “تفكيكها” بالسهولة التي يمكن بها لدولة متوسطة الحجم كالإمارات تنويع محفظتها.
لمزيد من التفصيل حول الدوافع السعودية للتنويع رغم هذه القيود، راجع لماذا تسعى السعودية لتنويع مصادر تسليحها رغم هيمنة أمريكا؟، وللمقارنة التفصيلية بين الملفين انظر مقارنة تسليح السعودية والإمارات: من ينوّع أكثر؟.
قطر والكويت والبحرين وعُمان: منطق مختلف لكل حالة
قطر (48% أمريكا): قاعدة العديد الجوية – أكبر منشأة عسكرية أمريكية في المنطقة – ومذكرة التعاون الدفاعي الممتدة 10 سنوات (مُجدَّدة 2024) تشكّل الركيزة السياسية/العسكرية لعلاقة واشنطن-الدوحة. لكن قطر بنت في الوقت نفسه طبقة ثانية وثالثة قوية مع فرنسا وإيطاليا وبريطانيا (رافال، NH90، تايفون)، أي “أمريكا + ثلاثة أوروبيين” دون الذراع الآسيوية التي تملكها الإمارات.
الكويت (62% أمريكا): عقد Eurofighter مع إيطاليا (28 طائرة، نحو 8.7 مليار دولار مع Leonardo) رفع حصة إيطاليا إلى 29% — لكن هذا تركّز في مورّد ثانٍ واحد، لا تنويع متعدد الأقطاب فعلي.
البحرين (97% أمريكا): مقر الأسطول الخامس الأمريكي منذ 1948 ومذكرة تعاون دفاعي من 1991 تجعل المنامة الأكثر اعتماداً على مورّد واحد في الخليج بأكمله؛ صغر حجم الجيش والموازنة يجعل البقاء على مورّد واحد أرخص لوجستياً من تنويع محفظة صغيرة.
عُمان: تتبع مسقط سياسة خارجية “محايدة” استثنائياً في الخليج (علاقات مستمرة مع إيران أيضاً)، وهذا يدفعها لتنويع طبيعي، لكن بمنطق دبلوماسي-سياسي يختلف عن منطق أبوظبي الصناعي-الاقتصادي. عقد تركي واحد كبير (نحو 172 مركبة Pars مدرعة من FNSS، عقد 2015، تسليم 2017-2020) قد يُظهر في مؤشر TIV حصة تركية مرتفعة بشكل غير متناسب — وهذا تذكير بأن صفقة ضخمة واحدة يمكن أن “تشوّه” صورة التنويع الحقيقي لدولة صغيرة الحجم نسبياً.
التنويع لا يعني الاستقلال: حدود واقعية
أوضح اختبار لحدود التنويع الإماراتي جاء من فرنسا، أقرب شريك أوروبي لأبوظبي. بين ديسمبر 2025 وأبريل 2026، تعثّرت مفاوضات مساهمة إماراتية بنحو 3.5 مليار يورو في برنامج تطوير رافال F5 (من تكلفة متبقية تُقدَّر بـ5 مليارات يورو)، إثر رفض باريس مشاركة تقنيات حساسة في مجال الأنظمة البصرية الإلكترونية (optronics) رغم إصرار أبوظبي على ذلك كشرط للمشاركة. النتيجة: ستموّل فرنسا تطوير F5 بمفردها، ما يثقل موازنتها العسكرية المحدَّثة. ومع ذلك، لم تنهر العلاقة: في 19 مايو 2026 جدّدت فرنسا والإمارات في تولوز اتفاقية التعاون الدفاعي الممتدة منذ 1995، وتواصل فرنسا نشر قوات (750-900 جندي) في قاعدة الظفرة ومنشأة بحرية ومدينة زايد العسكرية.
هذا المثال يلخّص الفارق الدقيق بين “التنويع” و”الاستقلال”: فحتى مع محفظة موردين واسعة، تبقى أبوظبي “طرفاً مفاوضاً” لا “مستقلاً تماماً” – وتستخدم خيار الموردين المتعددين كورقة تفاوضية مع كل شريك على حدة لا كبديل كامل عن أي منهم. تقييم لشركة Control Risks علّق على هذه المحدودية بوضوح: “لا يمكن لأي توليفة من شراكات أوروبية وهندية وكورية جنوبية أن تكرّر الدعم الدفاعي الذي تقدّمه الولايات المتحدة”. بالتوازي، أثناء حرب 2026 بين إيران وإسرائيل التي استهدفت الإمارات بنحو 550 صاروخاً باليستياً وانزلاقياً وأكثر من 2200 مسيّرة، أرسلت إسرائيل سرّاً بطارية من منظومة القبة الحديدية وطاقمها إلى الإمارات — أول انتشار للمنظومة خارج إسرائيل وأمريكا، ما يُظهر أن شبكة التحالفات الأمنية الفعلية للإمارات تبقى أوسع من مجرد “قائمة موردين” إحصائية.
أحدث التطورات: الجدول الزمني 2021-2026
| التاريخ | الحدث | الحالة |
|---|---|---|
| ديسمبر 2021 | تعليق مفاوضات F-35 (23 مليار دولار) على خلفية مخاوف أمريكية من الصين | معلّقة |
| يناير 2022 | عقد Cheongung-II مع Hanwha/LIG Nex1 (نحو 3.5 مليار دولار) | عقد موقّع |
| سبتمبر 2022 | تسليم نحو 20 مسيّرة Bayraktar TB2 التركية | تسليم فعلي |
| يناير 2024 | بدء تسليم مسيّرات AKINCI التركية | تسليم فعلي |
| نوفمبر 2025 | مذكرة تفاهم أولى EDGE-Hanwha في معرض دبي للطيران | مذكرة تفاهم |
| ديسمبر 2025 – أبريل 2026 | انهيار مفاوضات تمويل رافال F5 المشترك مع فرنسا | تعثّر/انسحاب |
| 8 مارس 2026 | نشر تقرير سيبري 2021-2025 (مصدر جدول الحصص أعلاه) | تقرير منشور |
| فبراير – مايو 2026 | حرب إيران-إسرائيل: استهداف الإمارات، نشر بطارية قبة حديدية إسرائيلية سرّاً | مؤكَّد لاحقاً رسمياً |
| 19 مايو 2026 | تجديد اتفاقية التعاون الدفاعي الفرنسية-الإماراتية في تولوز | اتفاقية موقّعة |
| يونيو 2026 | اتفاقية تعاون استراتيجي EDGE-Safran في Eurosatory | اتفاقية موقّعة |
| 16-17 سبتمبر 2026 | اتفاق EDGE-Hanwha الموسّع (L-SAM وM-SAM وChunmoo) | مذكرة تفاهم تفصيلية |
ماذا يمكن أن يتغيّر مستقبلاً؟
ثلاثة مسارات تستحق المراقبة: أولاً، تحوّل اتفاق EDGE-Hanwha من “مذكرة تفاهم” إلى عقود إنتاج مشترك فعلية خلال 2027، ما قد يرفع حصة كوريا الجنوبية بشكل ملموس في النافذة الزمنية القادمة لسيبري. ثانياً، احتمال عودة مفاوضات رافال F5 بعد 2027 إذا تغيّرت شروط نقل التقنية الفرنسية. ثالثاً، ما إذا كانت الشراكات الهندية (BrahMos، Akashteer) ستتجاوز طور “المحادثات المبكرة” إلى عقود فعلية، خصوصاً في ظل تراجع الصادرات الدفاعية الهندية الفعلية للإمارات حالياً.
الأسئلة الشائعة
هل “مؤشر التركّز” المستخدم في هذا الملف صادر رسمياً عن سيبري؟
لا. الجدول الأول مستند مباشرة إلى بيانات سيبري المنشورة، لكن الرسم البياني لمؤشر التركّز التقريبي هو حساب أعدّه هذا الموقع لأغراض المقارنة البصرية فقط، وليس منتجاً رسمياً لسيبري ولا يعادل مؤشر هيرفندال-هيرشمان الكامل.
هل يعني تنويع الإمارات أنها استقلّت عن السلاح الأمريكي؟
لا. الولايات المتحدة تبقى المورّد الأول بنسبة 42% وهي حصة كبيرة بأي معيار، إلى جانب اعتماد تشغيلي وتدريبي وصيانة عميق على منصات أمريكية رئيسية مثل F-16E وPatriot. التنويع يعني تعدد الخيارات لا غيابها.
لماذا فشلت الإمارات وفرنسا في الاتفاق على تمويل رافال F5؟
الخلاف تركّز على مطلب إماراتي بالوصول إلى تقنيات بصرية-إلكترونية حساسة (optronics) كشرط للمساهمة المالية، وهو ما رفضته باريس، فانهارت المحادثات بين ديسمبر 2025 وأبريل 2026.
ما الفرق بين تنويع الإمارات وتنويع قطر أو الكويت؟
قطر وزّعت وارداتها بين أمريكا وثلاثة موردين أوروبيين دون ذراع آسيوية. الكويت ركّزت في مورّد ثانٍ واحد (إيطاليا) أكثر من كونها نوّعت فعلياً. الإمارات هي الوحيدة التي جمعت أمريكا وفرنسا وكوريا الجنوبية وتركيا معاً بحصص متقاربة نسبياً، إلى جانب توطين صناعي عبر EDGE لم تصل أي دولة خليجية أخرى إلى عمقه حتى الآن.
هل ستتفوّق كوريا الجنوبية على فرنسا كثاني أكبر مورّد للإمارات؟
ليس بعد وفق بيانات سيبري الحالية (فرنسا 17-18% مقابل كوريا الجنوبية 10% في 2021-2025)، لكن اتساع اتفاق EDGE-Hanwha في سبتمبر 2026 قد يغيّر هذا الترتيب في النافذة الزمنية القادمة إذا تحوّلت مذكرة التفاهم إلى عقود تسليم فعلية.
المصادر
- SIPRI — بيانات حصص الموردين لفترتي 2020-2024 و2021-2025 (عبر sipri.org/node/7283 وتقرير The National، 8 مارس 2026)
- The National (أبوظبي) — تغطية تقرير سيبري 2021-2025 الإقليمي
- Janes، Army Recognition، Korea Times، Raksha Anirveda — تفاصيل عقد Cheongung-II واتفاق EDGE-Hanwha سبتمبر 2026
- Aviation A2Z، Al-Monitor — أزمة تمويل رافال F5 وتجديد الاتفاقية الدفاعية الفرنسية-الإماراتية
- Gulf News، وكالة أنباء الإمارات (WAM) — أرقام EDGE Group للتصدير والمحتوى المحلي 2025
- Lowy Institute، Stimson Center — تحليل “معضلة التنويع الخليجي” والسياسة الخارجية متعددة الاتجاهات
- Reuters (عبر Cumhuriyet)، Janes — تسليمات Bayraktar TB2 وAKINCI التركية للإمارات
- Control Risks (عبر Enterprise AM) — تقييم حدود التنويع الصناعي الإماراتي