من أين يشتري المغرب أسلحته؟ خريطة الموردين الكاملة
آخر تحديث: 15 نوفمبر 2026.
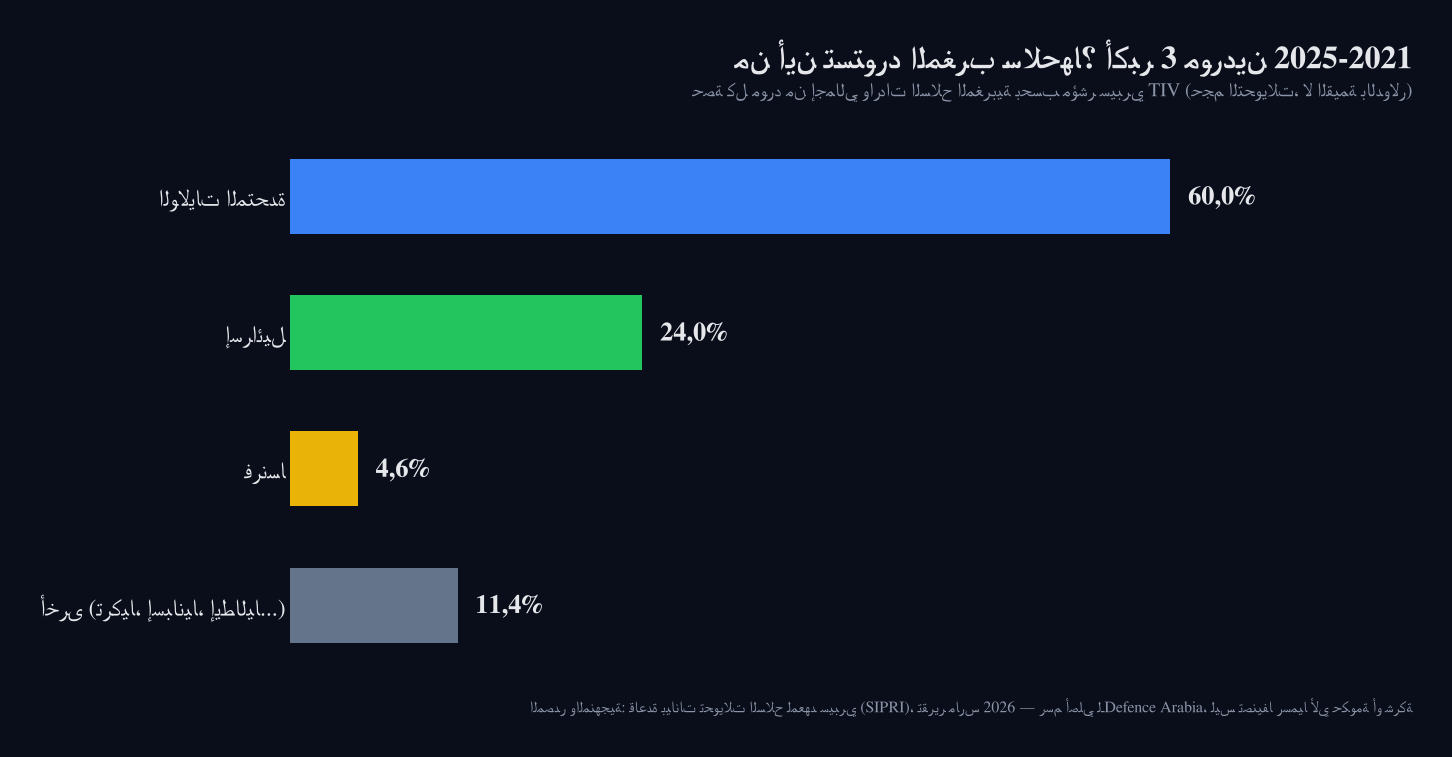
تشتري المملكة المغربية أسلحتها اليوم من مزيج غير متكافئ من الموردين: الولايات المتحدة تبقى المصدر الأول بفارق كبير (نحو 60% من واردات السلاح المغربية بحسب مؤشر TIV لمعهد سيبري للفترة 2021-2025)، تليها إسرائيل في قفزة لافتة إلى المرتبة الثانية (نحو 24%) منذ التطبيع في 2020، ثم فرنسا الشريك التاريخي الذي تراجعت حصته النسبية إلى أقل من 5% رغم بقائه حاضراً في الصفقات الكبرى والمفاوضات الجديدة. إلى جانب هذا الثلاثي، دخلت تركيا بقوة في سوق المسيّرات فقط دون أن تتجاوزه إلى أي فئة سلاح أخرى، بينما تبقى الصين وروسيا خارج خريطة التوريد الفعلية تقريباً. وبحسب سيبري نفسه، فإن واردات المغرب من السلاح تجاوزت للمرة الأولى واردات الجزائر في الفترة 2021-2025 -وإن كانت الجزائر معروفة بسرية أكبر في بياناتها- في وقت يراهن فيه المغرب في الوقت نفسه على بناء قاعدة صناعية محلية عبر شركاء أجانب (إسرائيليين وأتراك وهنود وفرنسيين) أكثر من اعتماده على التصميم المحلي الأصلي.
الخلاصة في خمس نقاط
- لا “مورّد واحد مهيمن بلا منازع”: الولايات المتحدة الأولى بفارق كبير، لكن إسرائيل أصبحت ثانية بسرعة لافتة خلال خمس سنوات فقط.
- التبعية تختلف حسب الفئة: حصرية شبه كاملة لتركيا في المسيّرات، ولإسرائيل في الدفاع الجوي المتوسط العامل فعلياً، بينما تتوزع المقاتلات والبحرية بين عدة موردين.
- التصنيع المحلي ناشئ لا ناضج: أغلب “المصانع” المعلنة (Atlas Defense التركية، Harmattan AI الفرنسية، BlueBird الإسرائيلية) لم تبدأ إنتاجاً فعلياً بعد حتى تاريخ هذا التحديث؛ الاستثناء الحقيقي هو مصنع Tata الهندي لمركبات WhAP العامل فعلياً منذ 2025.
- لا ارتباط مباشر بالصين أو روسيا: الأولى في مرحلة مفاوضات غير موقّعة، والثانية غائبة كلياً عن خريطة التوريد المغربية.
- البيانات المالية متضاربة: ميزانية الدفاع المغربية نفسها تُروى بأرقام متباينة (من 6.3 إلى 17 مليار دولار) بحسب ما إذا كان الرقم سقف التزامات متعدد السنوات أو إنفاقاً فعلياً سنوياً -وهو خلط يجب تجنبه عند قراءة أي “ميزانية دفاع مغربية” في الإعلام.
أكبر موردي السلاح للمغرب: ماذا يقول سيبري فعلاً؟
بحسب قاعدة بيانات تحويلات السلاح لمعهد سيبري (SIPRI Arms Transfers Database، تقرير مارس 2026)، احتلت المغرب المرتبة 28 عالمياً بين مستوردي السلاح الرئيسي للفترة 2021-2025، بحصة 1.0% من إجمالي الواردات العالمية (نفس الحصة تقريباً في الفترة السابقة 2016-2020)، مع زيادة في حجم التحويلات بنسبة 12% بين الفترتين. المهم هنا تفسير الرقم بدقة: مؤشر TIV (Trend Indicator Value) الذي يستخدمه سيبري ليس قيمة بيع بالدولار، بل مقياس نسبي لحجم التحويلات العسكرية الكبرى بين الدول، يُستخدم لمقارنة الحجم لا الثمن. لذلك لا يصح القول إن المغرب “استوردت سلاحاً بقيمة كذا مليار دولار” استناداً إلى هذا الرقم وحده.
وبحسب الجدول نفسه، توزّعت حصص أكبر 3 موردين للمغرب خلال 2021-2025 كالتالي: الولايات المتحدة 60%، إسرائيل 24%، فرنسا 4.6%. وهذه الأرقام الثلاثة الأولى (أمريكا وإسرائيل) تتطابق تقريباً مع ما نشرته تقارير اقتصادية إسرائيلية (موقع Calcalist) استناداً إلى مصادرها الخاصة، بينما اختلف رقم فرنسا بين المصدرين (10% في Calcalist مقابل 4.6% في سيبري) -وهو تفاوت طبيعي بين منهجيتي حساب مختلفتين، يجب الإشارة إليه بدل حسم رقم واحد كحقيقة مطلقة.
ولفت سيبري في تحليله الإقليمي إلى نقطة محورية: “المغرب (المرتبة 28 عالمياً) والجزائر (المرتبة 33) هما بفارق كبير أكبر مستوردَين للسلاح في أفريقيا، والتوتر المستمر بينهما محرك رئيسي لوارداتهما”، مضيفاً أن بيانات سيبري الأحدث تُظهر أن واردات المغرب تجاوزت واردات الجزائر في 2021-2025 للمرة الأولى -لكنه نبّه في الوقت نفسه إلى أن الجزائر “غالباً ما تكون سرية بشأن وارداتها”، وأن تقارير غير مؤكدة تتحدث عن صفقات جزائرية-روسية لم تُدرَج بالكامل في قاعدة البيانات، ما يعني أن تقديرات سيبري للجزائر “قد تكون أقل من الواقع”. بعبارة أخرى: تفوّق المغرب على الجزائر في هذا المؤشر تحديداً حقيقي بحسب البيانات المتاحة، لكنه ليس حكماً قاطعاً على الحجم الفعلي الكامل لتسلح الجارتين.
| الفترة | حصة المغرب من الواردات العالمية | المرتبة عالمياً | أكبر 3 موردين وحصصهم |
|---|---|---|---|
| 2016-2020 | 1.0% | — | غير مفصَّلة في تقرير 2026 (الفترة المرجعية للمقارنة فقط) |
| 2021-2025 | 1.0% (+12% في الحجم عن الفترة السابقة) | 28 | الولايات المتحدة 60% — إسرائيل 24% — فرنسا 4.6% |
المصدر والمنهجية: SIPRI Arms Transfers Database، تقرير Trends in International Arms Transfers 2025 (مارس 2026). الأرقام تقيس حجم التحويلات (TIV) لا القيمة المالية بالدولار، ولا تشمل الذخائر والأسلحة الصغيرة وصفقات الخدمات والصيانة المنفصلة.
الولايات المتحدة: المورّد الأول بفارق كبير، لكن بطيء التسليم
الولايات المتحدة شريك التسلح الأقدم والأكبر للمغرب، بعلاقة تمتد إلى تسليم أول طائرة C-130 عام 1974، ومكانة “حليف رئيسي من خارج الناتو” التي تسهّل مسارات البيع العسكري الأجنبي (FMS). أبرز الملفات الأمريكية القائمة:
- مقاتلات F-16: 24 طائرة Block 52 (عقد 2009، 841.9 مليون دولار، في الخدمة منذ 2011) + 25 طائرة Block 72 جديدة (موافقة DSCA مارس 2019، 3.787 مليار دولار، أول طيران فقط في أكتوبر 2026، تسليم متوقع 2027-2028) + ترقية 23 طائرة قائمة لمعيار F-16V (985.2 مليون دولار). التفاصيل الكاملة في ملف لماذا اختار المغرب F-16 Block 72 بدلاً من رافال؟
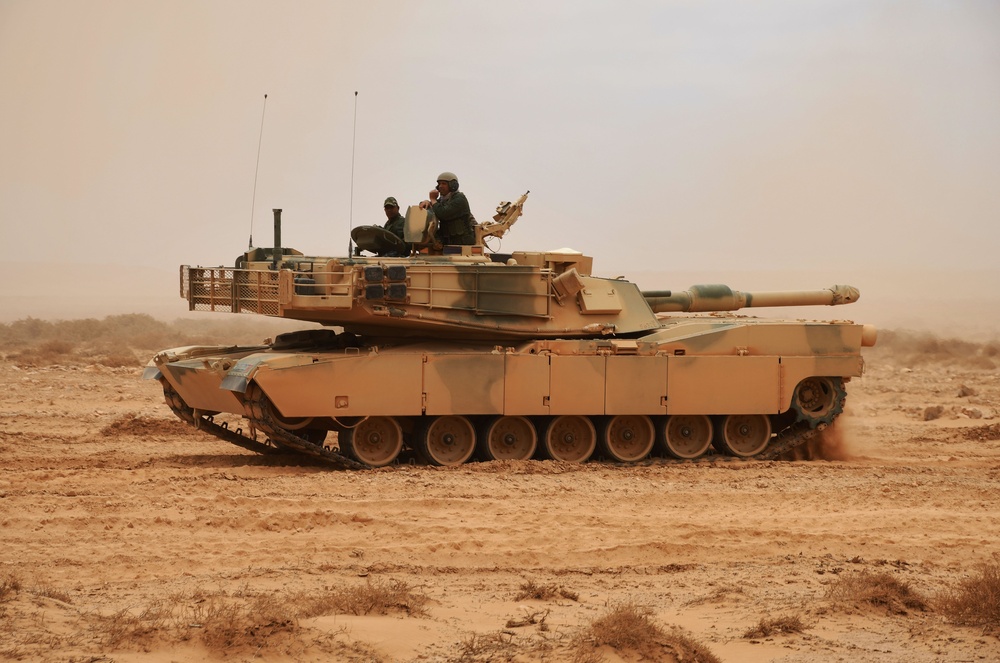
- مروحيات أباتشي AH-64E: برنامج 24 مروحية، بلغ 19 منها الخدمة بحلول نوفمبر 2026 على دفعات متتالية.
- الدفاع الجوي/مضاد الصواريخ: صواريخ ستينغر المحمولة (600 صاروخ، 825 مليون دولار، إشعار DSCA أبريل 2025)، وقنابل GBU-39B الذكية الصغيرة (86 مليون دولار، إشعار ديسمبر 2024)، وصواريخ AMRAAM (إشعار منفصل ديسمبر 2024، القيمة غير مكتملة في المصادر المتاحة). أما منظومة باتريوت فتبقى الملف الأبطأ: مفاوضات منذ 2019، موافقة مبدئية من مكتب التجارة الدولي الأمريكي (يناير 2021)، موافقة بنتاغون غير مفصَّلة (نوفمبر 2021)، تجارب ميدانية (مارس 2025)، وزيارة تفقدية لألمانيا (يوليو 2025) -لكن لا عقد موقّع ولا عدد بطاريات معلن حتى تاريخ هذا التحديث.
- اللوجستيات والنقل: ناقلات دبابات ثقيلة HET A1 من أوشكوش (طلبيتان: 2024 ثم 2026 بإضافة 50 جراراً و50 مقطورة)، وطائرتا نقل C295 (الواقع أنها مصنّعة في إسبانيا بمحركات أمريكية-كندية، استُلمت أكتوبر-نوفمبر 2026).
النمط الأمريكي اللافت في الحالة المغربية: الموافقات على الورق (إشعارات DSCA) غالباً ما تسبق التسليم الفعلي بسنوات طويلة -فجوة السبع سنوات بين موافقة Block 72 (2019) وأول طيران (2026) مثال صريح على ذلك، وهو نمط عام في برنامج البيع العسكري الأجنبي الأمريكي وليس خاصاً بالمغرب وحده.
إسرائيل: الصعود الأسرع في خريطة التوريد المغربية
منذ التطبيع نهاية 2020 ومذكرة التفاهم الدفاعية في نوفمبر 2021، تحوّلت إسرائيل خلال خمس سنوات فقط إلى ثاني أكبر مورّد سلاح للمغرب بحسب سيبري (24%) -نمو لم تحققه أي علاقة تسلح عربية-إسرائيلية أخرى بهذه السرعة باستثناء الإمارات والبحرين. أبرز الصفقات الموثّقة:
- باراك إم إكس (Barak MX، صناعات جوية إسرائيلية IAI): الطبقة الوحيدة الفعلية للدفاع الجوي المتوسط/الطويل المدى في المغرب حالياً. سجّل بنحو 500 مليون دولار (2022)، دخلت الخدمة 2023، تقديرات مصادر إسبانية بـ3 بطاريات ونحو 225 صاروخ اعتراض -لكن الفئة الدقيقة (MRAD أم LRAD أم ER) غير مؤكدة رسمياً. التفاصيل الكاملة في باتريوت أم باراك إم إكس: أي نظام دفاع جوي يناسب المغرب أكثر؟
- مدفعية ومنظومات صاروخية (إلبيت سيستمز): 36 مدفعاً ذاتي الحركة ATMOS 2000 (2025)، و8-12 راجمة PULS متعددة العيارات (نحو 150 مليون دولار).
- الأقمار الصناعية: عقد بقيمة تقارب مليار دولار (2024) يُسدَّد على نحو خمس سنوات -أكبر صفقة إسرائيلية منفردة مع المغرب حتى الآن.
- مسيّرات وذخائر أقدم: هيرميس 450/900 وHarop المتسكعة ومسيّرات صغيرة من BlueBird -هذه كانت أساس أسطول الاستطلاع المغربي قبل دخول تركيا عبر TB2 في 2021.
- معرض مراكش 2026: مشاركة 8 شركات إسرائيلية دفعة واحدة لأول مرة (IAI، إلبيت، رافائيل، UVision، XTEND، Shilat، Asio، Orbit) -دون إعلان أي صفقات جديدة خلال المعرض نفسه.
- الصناعة المحلية: شركة MMI المغربية (أبراج مدرعة UT30 MK2 وذخيرة 30mm/155mm) ترتبط بعلاقة تقنية/ترخيصية مؤكدة مع إلبيت سيستمز، فيما تبقى نسبة الملكية الرأسمالية الدقيقة غير مؤكدة من مصدر مستقل. تفاصيل الشركة في ما هي MMI المغربية؟
فرنسا: من الشريك التاريخي الوحيد إلى منافس بين عدة أوروبيين
فرنسا صاحبة أعمق علاقة تسلح تاريخية مع المغرب (Mirage F1، فرقاطة FREMM)، لكن حصتها النسبية في مؤشر سيبري تراجعت إلى هامش صغير (4.6%) مقارنة بالولايات المتحدة وإسرائيل. الملفات الفرنسية القائمة اليوم أقرب إلى “مفاوضات ومذكرات” منها إلى عقود كبرى موقّعة حديثاً:
- فرقاطة FREMM “محمد السادس”: وحدة واحدة فقط (2014، نحو 470 مليون يورو)، أكبر سفينة حربية في الأسطول المغربي. مفاوضات لشراء فرقاطتين إضافيتين عبر Fincantieri الإيطالية (منذ 2021) تعثّرت فعلياً؛ تقارير 2025-2026 تفيد بأن عقداً بقيمة نحو مليار دولار “لم يُوقَّع إطلاقاً” وأن الرباط لم تعد تخطط لإتمامه.
- مقاتلة رافال F4: تقارير صحفية مغربية-فرنسية (يوليو 2026) عن مفاوضات متقدمة على 12-18 طائرة، تسليم مفترض 2030-2031 –لا تأكيد رسمي من أي من الحكومتين حتى تاريخ هذا التحديث، وهذا 18 عاماً بعد أن خسرت فرنسا صفقة المقاتلات الأولى لصالح F-16 الأمريكية في 2008.
- Harmattan AI ومنظومة IRIFI: شركة فرنسية (مؤسسها فاسي المولد) أعلنت في أكتوبر 2026 منظومة ضربات عميقة مستقلة بمدى مُعلن 2000 كم، ووقّعت مع الرباط خطاب نوايا للاقتناء والتصنيع المحلي، إلى جانب اتفاقية استثمار لمنصة صناعية بطاقة معلنة تصل إلى 55 ألف نظام دفاعي سنوياً (دفاع جوي ومسيّرات اعتراضية) -أرقام الشركة نفسها، غير مدقّقة بعد ولا مرتبطة بقيمة مالية أو جدول تسليم معلن. التفاصيل الكاملة في المغرب يوقّع خطاب نوايا لاقتناء منظومة IRIFI
- ميسترال وSafran: صواريخ ميسترال المحمولة دُمجت حديثاً على مركبات Sherpa (مايو 2026)، فيما يتوسّع Safran في المغرب عبر نحو 10 مواقع صناعية وأكثر من 4800 موظف -لكن أغلب هذا النشاط مدني (صيانة محركات LEAP) لا عسكرياً مباشراً.

أوروبيون آخرون صاعدون: إسبانيا دخلت كمورّد جديد عبر سفينة الدورية Avante 1800 (Navantia)، بقيمة متضاربة بين المصادر (130-260 مليون يورو حسب السنة والمصدر)، أُنزلت للماء مايو 2025، تسليم مستهدف قبل أغسطس 2026 -تُسلَّم بلا تسليح، ليجهّزها المغرب بنفسه. هولندا تبقى المورّد التاريخي لفرقاطات سيغما الثلاث (2011-2012) دون أي صفقة أحدث. إيطاليا حاضرة عبر مفاوضات FREMM المتعثرة فقط.
تركيا: حضور شبه حصري في فئة واحدة، لا أكثر
الرابطة التركية-المغربية حقيقية وسريعة النمو، لكنها محصورة بدقة في فئة المسيّرات ولم تمتد بعد إلى أي سلاح جوي أو بري أو بحري آخر -نقطة يجب عدم المبالغة فيها رغم زخمها الإعلامي:
- Bayraktar TB2: عقد أبريل 2021 (13 طائرة، نحو 70 مليون دولار)، توسّع إلى أكثر من 20 طائرة بحلول 2024 عبر دفعات غير معلنة التفاصيل.
- Bayraktar Akıncı: أول تسليم فبراير 2025، دون رقم معلن.
- Atlas Defense Industries: فرع مغربي مملوك بالكامل لعائلة بايكار (تسجيل ديسمبر 2024، رسمي يناير 2025، رأسمال 2.5 مليون درهم فقط)، يستهدف تصنيعاً محلياً في بنسليمان -لكن لا تأكيد مستقل لبدء أي إنتاج فعلي حتى تاريخ هذا التحديث؛ تقارير مثل Middle East Eye شككت أصلاً في حجم المشروع نظراً لصغر رأسماله المعلن.
- غياب تركيا عن الدفاع الجوي: عائلة هيسار التركية (HİSAR-O/A) لا تظهر في أي تقييم أو مفاوضة مغربية معلنة رغم الرابطة الصناعية القائمة في المسيّرات -الفصل بين القطاعين هنا واضح ومهم.
- البحرية: زيارة ودّية واحدة لكورفيت TCG Burgazada (ميلجم) لميناء طنجة (يوليو 2026) دون أي عرض بيع رسمي من ASFAT أو STM.
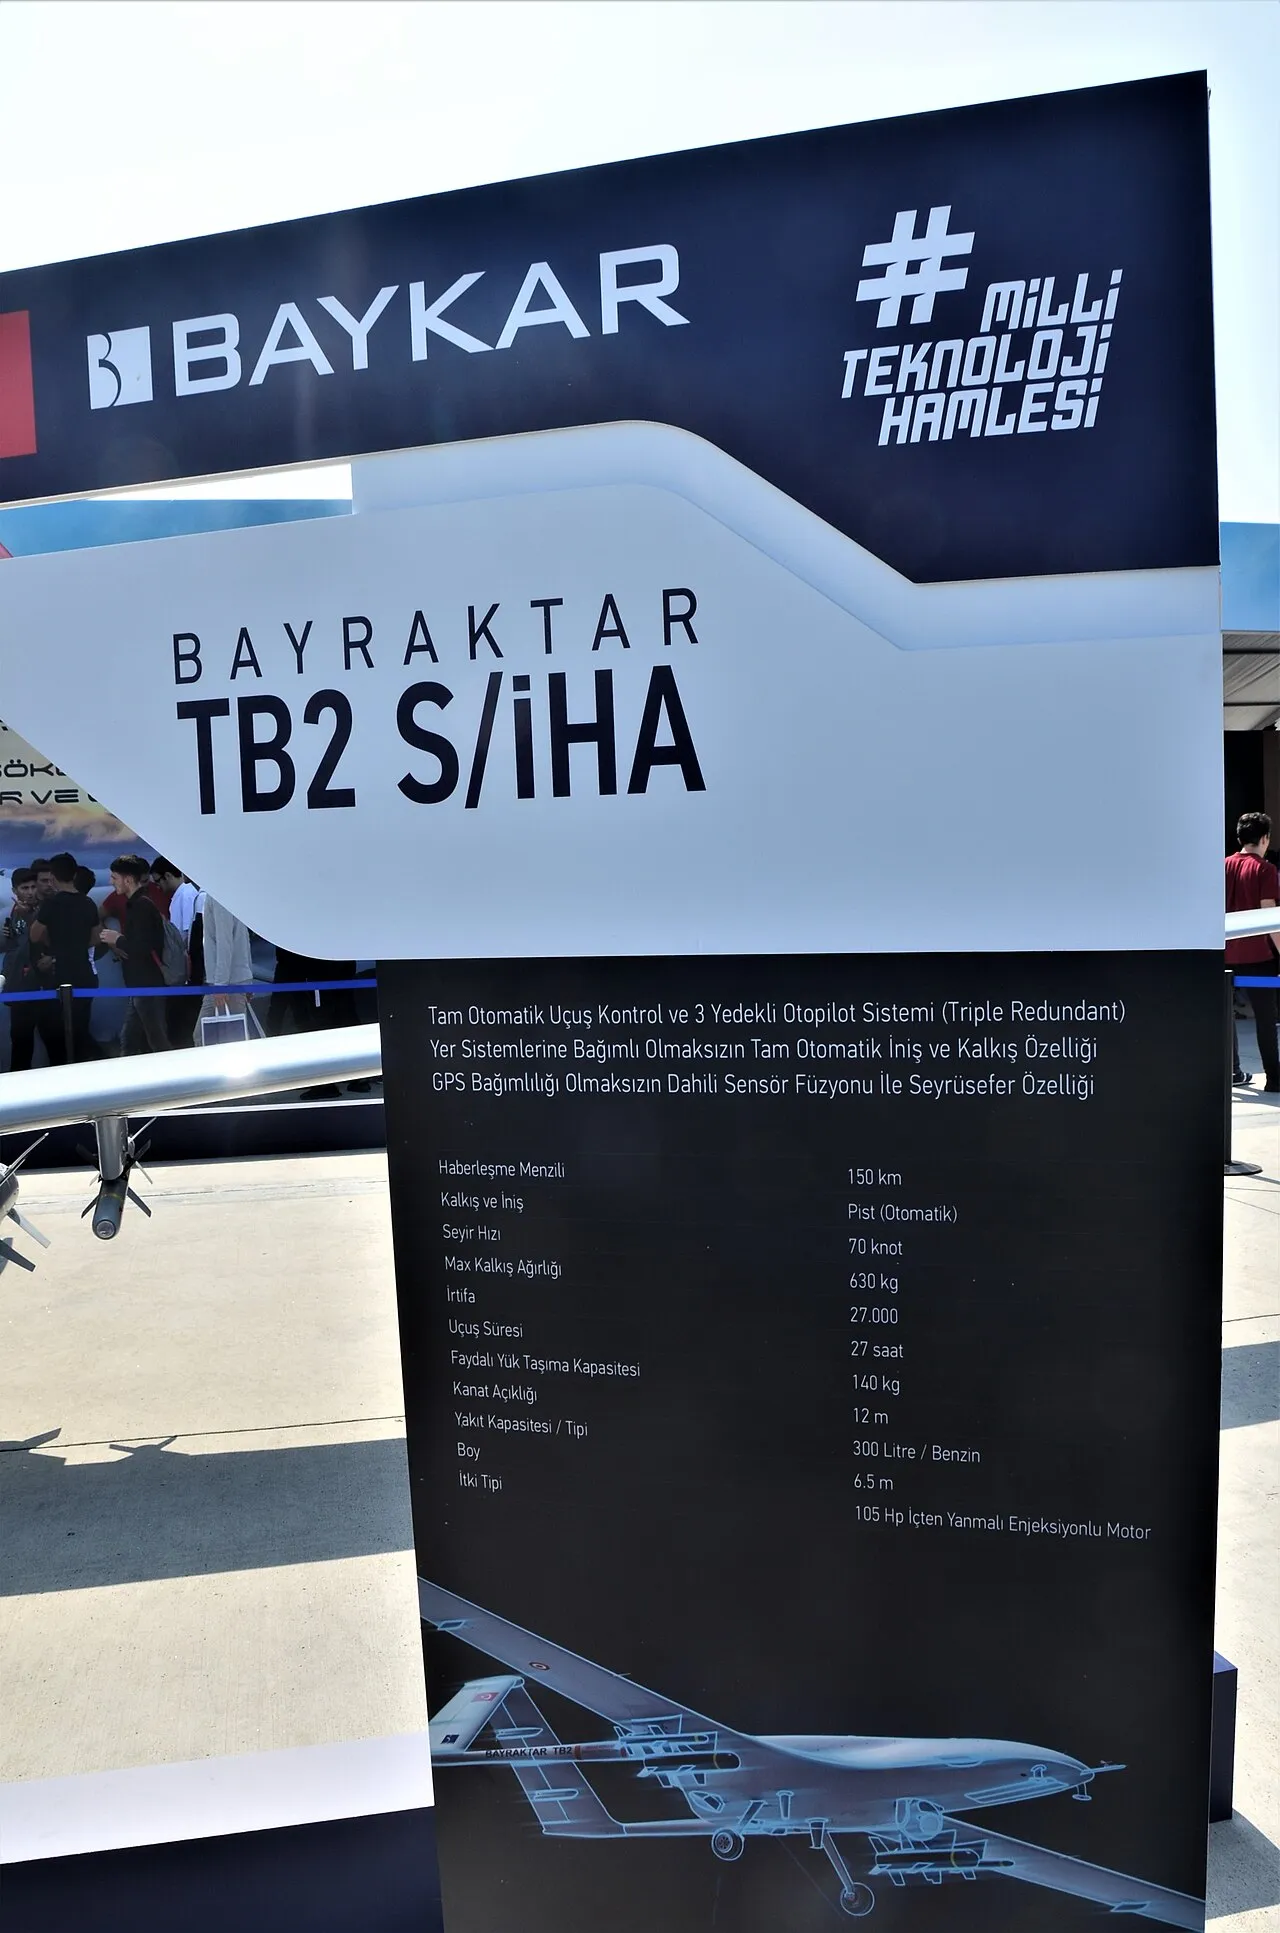
ولمزيد من الخلفية حول أسعار عقود بيرقدار TB2 التصديرية ومقارنتها الدقيقة بين الدول، يمكن الاطلاع على ملف Envanter Medya: كم سعر بيرقدار TB2؟ الجدول الحقيقي المستخلص من العقود، وعلى ملف منفصل عن ذخائر MAM-L وMAM-C التي تحملها.
الصين وروسيا: غياب يكاد يكون كاملاً
خلافاً لجارتها الجزائر، لا تظهر روسيا في خريطة التوريد المغربية بأي شكل موثّق -لا عقد، لا مفاوضة معلنة، لا حتى اهتمام إعلامي جدي. أما الصين فحضورها أقرب إلى “مفاوضات لم تُثمر بعد”:
- مسيّرات Wing Loong I دخلت الترسانة المغربية كهبة إماراتية (أُفيد باستخدام إحداها في ضربة 2021 بحسب Oryx)، لا كشراء مباشر من بكين.
- مفاوضات لشراء Wing Loong II بدأت يوليو 2022 كبديل لأسطول Wing Loong I القديم –دون عقد مؤكد حتى اليوم.
- مقاتلة التدريب الصينية L-15 Falcon (Hongdu) طُرحت إعلامياً (ديسمبر 2024-يناير 2025) بديلاً محتملاً لأسطول Alpha Jet الفرنسي-الألماني المتهالك، مع الإشارة إلى سابقة تصدير خليجية (الإمارات) -لكنها تبقى في مرحلة التقارير الصحفية فقط، في منافسة مع الخيار الكوري FA-50 الأكثر تقدماً على الورق (مذكرة تفاهم موقّعة فعلياً مع شركتين مغربيتين في أكتوبر 2026).
موردون جدد يدخلون المعادلة: كوريا الجنوبية والهند والإمارات
إلى جانب الثلاثي الكبير والعلاقة التركية المحصورة، برزت في 2025-2026 ثلاث علاقات تسلح جديدة ما زالت في مراحلها الأولى، لكنها تستحق المتابعة:
- كوريا الجنوبية (KAI): مذكرة تفاهم (أكتوبر 2026) مع شركتي صيانة مغربيتين (MAM وSABCA Maroc) لاستكشاف توريد مقاتلة تدريب FA-50/T-50 بديلاً لأسطول Alpha Jet -أول إشارة تفاوضية كورية-مغربية مباشرة في قطاع الطيران القتالي، لكن بلا عدد أو قيمة معلنة.
- الهند (Tata Advanced Systems): الحالة الأكثر نضجاً فعلياً بين كل “المصانع” الأجنبية الجديدة في المغرب. اتفاقية شراكة (سبتمبر 2024) أنتجت مصنعاً فعلياً عاملاً في بريشيد قرب الدار البيضاء -افتتحه وزيرا دفاع البلدين في سبتمبر 2025، وبدأ تسليم مركبات WhAP 8×8 المصنّعة محلياً فعلياً في ديسمبر 2025 ضمن عقد لنحو 150 مركبة على ثلاث سنوات، بنسبة مكوّن محلي مغربي تصل حالياً إلى 45% (مستهدف 50%). هذا أول منشأة تصنيع دفاعي هندية خارج الهند بحسب وزير الدفاع الهندي نفسه، وأول مصنع مركبات مدرعة هندية التصميم في أفريقيا بأكملها.
- الإمارات (EDGE): عقد فعلي (لا مذكرة تفاهم فقط) لتوريد ذخائر دقيقة DS-16 وThunder P-31 ودمجها في أسطول مسيّرات القوات الجوية المغربية (أكتوبر 2026)، إلى جانب مذكرة تفاهم منفصلة لاستكشاف توطين أسلحة خفيفة (CARACAL) ومحركات طيران (POWERTECH) -دون قيمة مالية أو كمية معلنة لأي من الاتفاقين.
ماذا ينتج المغرب محلياً؟
بنى المغرب منذ 2020 إطاراً تشريعياً لصناعة دفاعية محلية (القانون 10.20 ومرسومه التطبيقي 2021، ثم مرسوم يونيو 2024 الذي أنشأ مناطق صناعية دفاعية معجّلة عبر شركة SGZID)، لكن أغلب المشاريع الناتجة لا تزال في طور الترخيص والتأسيس أكثر منها خطوط إنتاج فعلية مكتملة:
| المشروع | الشريك الأجنبي | المنتج | الحالة الفعلية |
|---|---|---|---|
| MMI Weapon Systems / MMI Ammunition | إسرائيل (إلبيت سيستمز، علاقة تقنية مؤكدة) | أبراج مدرعة UT30 MK2 + ذخيرة 30mm/155mm | تسليم أول دفعة مقرر مارس 2027؛ لم يبدأ بعد |
| Tata Advanced Systems Morocco (TASM) | الهند | مركبة WhAP 8×8 مدرعة | عامل فعلياً منذ ديسمبر 2025، 45% مكوّن محلي |
| Atlas Defense Industries | تركيا (Baykar) | مسيّرات TB2/Akıncı (مخطَّط) | مسجَّلة رسمياً يناير 2025؛ لا إنتاج فعلي مؤكد |
| Harmattan AI (فرع مغربي) | فرنسا | منظومة IRIFI وأنظمة دفاع جوي مستقلة | خطاب نوايا فقط؛ مركز هندسي بالرباط (50 مهندساً) |
| BlueBird Aero Systems (منشأة بنسليمان) | إسرائيل | ذخائر متسكعة SpyX | نقل تقنية معلن؛ حجم الإنتاج غير مؤكد |
| ABA Technology | لا يوجد (تصميم محلي بالكامل) | 5 أنظمة: مراقبة بصرية، مكافحة مسيّرات، استطلاع، روبوتات أرضية، منصة ذكاء اصطناعي | عرض تقديمي فقط؛ لا عقود تصدير أو عملاء مؤكدون |
| Aerodrive Engineering / Atlas Istar | لا يوجد (تصميم محلي) | مسيّرة استطلاع، وخطة لإنتاج حتى 500 مسيّرة انتحارية سنوياً | إعلان 2024؛ الإنتاج الكبير مخطَّط من 2027 |
ملاحظة منهجية: التصنيف هنا يميّز بين “إنتاج مرخَّص/نقل تقنية” (MMI، Tata، Atlas Defense المخطَّط) و”تصميم محلي أصلي” (ABA Technology، Aerodrive) -المستوى الأول أكثر شيوعاً بكثير حتى الآن من الثاني في الحالة المغربية.
هل يعتمد المغرب على مورّد واحد؟ قراءة بحسب الفئة
الحصة الإجمالية لمورّد ما (كنسبة سيبري الإجمالية) لا تعني بالضرورة احتكاره لكل فئات السلاح؛ القراءة الأدق تكون على مستوى كل فئة سلاح على حدة:
| الفئة | المورّد الرئيسي | المورّد الثاني | الإنتاج المحلي | الاتجاه الجديد |
|---|---|---|---|---|
| مقاتلات/تدريب جوي | الولايات المتحدة (F-16) | فرنسا (Mirage F1 سابقاً، رافال محتمل) | لا يوجد | كوريا (FA-50) والصين (L-15) لبديل Alpha Jet |
| الدفاع الجوي المتوسط/الطويل | إسرائيل (Barak MX، عامل فعلياً) | الولايات المتحدة (باتريوت، قيد التفاوض فقط) | لا يوجد | Harmattan AI الفرنسية (أنظمة مستقلة، LOI فقط) |
| مسيّرات/UCAV | تركيا (TB2/Akıncı، حصري تقريباً) | إسرائيل (إرث Hermes/Harop) | Atlas Istar (ناشئ) | الصين (Wing Loong II، تفاوض) |
| كرة/زرح | فرنسا (VAB، إرث قديم) | الولايات المتحدة (أبرامز) | MMI (أبراج مرخَّصة) | الهند (Tata WhAP، إنتاج فعلي متنامٍ) |
| المدفعية | الولايات المتحدة (M109، إرث فائض عسكري) | إسرائيل (ATMOS 2000) | لا يوجد | لا جديد بارز |
| البحرية (قطع كبرى) | هولندا (سيغما) وفرنسا (FREMM) بالتساوي تقريباً | إسبانيا (Avante 1800، دوريات لا فرقاطات) | لا يوجد | تركيا (ميلجم، نظري بالكامل) |
| المهمات الدقيقة | إسرائيل (إلبيت) والإمارات (EDGE) | الولايات المتحدة (JDAM/Maverick ضمن حزم F-16) | MMI (ذخيرة تقليدية مرخَّصة) | لا جديد بارز |
الخلاصة: لا يوجد “اعتماد كلي على مورّد واحد” في أي فئة باستثناء المسيّرات (تركيا) والدفاع الجوي المتوسط العامل فعلياً (إسرائيل) -وكلاهما تبعية حديثة نسبياً (منذ 2021-2023) لا تاريخية. بقية الفئات موزّعة فعلياً بين موردين أو أكثر، وهو ما يعكس سياسة تنويع واعية أكثر منه صدفة.
زمن التوريد: أهم المحطات
| التاريخ | الحدث |
|---|---|
| 2007-2008 | انهيار صفقة رافال الفرنسية الأولى؛ فوز F-16 الأمريكية |
| 2009 | عقد 24 طائرة F-16 Block 52 (841.9 مليون دولار) |
| 2011-2012 | دخول فرقاطات سيغما الثلاث الهولندية الخدمة |
| 2014 | دخول فرقاطة FREMM “محمد السادس” الفرنسية الخدمة |
| 2019 | موافقة DSCA على F-16 Block 72 (3.787 مليار دولار)؛ بدء مفاوضات باتريوت |
| ديسمبر 2020 | اعتراف أمريكي بسيادة المغرب على الصحراء ضمن اتفاق التطبيع مع إسرائيل؛ إخطار كونغرس ببيع محتمل لمسيّرات MQ-9B |
| أبريل 2021 | عقد 13 طائرة Bayraktar TB2 التركية (نحو 70 مليون دولار) |
| نوفمبر 2021 | مذكرة تفاهم دفاعية مغربية-إسرائيلية |
| 2022 | عقد باراك إم إكس الإسرائيلي (نحو 500 مليون دولار)؛ بدء مفاوضات Wing Loong II الصينية |
| 2023 | دخول باراك إم إكس الخدمة الفعلية |
| سبتمبر 2024 | اتفاقية شراكة Tata الهندية لمصنع WhAP في بريشيد |
| ديسمبر 2024 | تسجيل Atlas Defense (فرع Baykar) في الرباط؛ إشعارا DSCA لقنابل GBU-39B وصواريخ AMRAAM |
| فبراير 2025 | أول تسليم مسيّرات Bayraktar Akıncı |
| أبريل 2025 | موافقة DSCA على 600 صاروخ ستينغر (825 مليون دولار) |
| سبتمبر 2025 | افتتاح مصنع Tata/WhAP في بريشيد رسمياً؛ أول تسليم مركبات محلية الصنع ديسمبر 2025 |
| 7-10 أكتوبر 2026 | معرض مراكش الجوي: مشاركة 8 شركات إسرائيلية لأول مرة؛ خطاب نوايا Harmattan AI/IRIFI؛ عقد EDGE للذخائر الدقيقة؛ مذكرتا تفاهم EDGE وKAI؛ توسيع تحالف ACME الصناعي؛ أول طيران F-16 Block 72 |
| أكتوبر-نوفمبر 2026 | تسليم طائرتي C295؛ الدفعة الثالثة من أباتشي (19/24)؛ طلبية ثانية لناقلات Oshkosh |
ماذا يمكن أن يتغير مستقبلاً؟
- باتريوت: إذا تحوّلت المفاوضات أخيراً إلى عقد موقّع، سيضيف المغرب طبقة دفاع جوي أمريكية موازية لباراك إم إكس الإسرائيلية -لا بديلاً عنها.
- رافال F4: أي تأكيد رسمي سيعيد فرنسا إلى موقع مورّد مقاتلات فعلي بعد غياب 18 عاماً، لكنه سيضيف تعقيداً لوجستياً (محرك Safran M88 جديد كلياً مقابل عائلة Pratt & Whitney القائمة).
- Atlas Defense وHarmattan AI: المصنعان التركي والفرنسي المعلنان كلاهما لم يبدآ إنتاجاً فعلياً بعد؛ 2027 سيكون اختباراً حقيقياً لما إذا كانا سيتجاوزان مرحلة “التسجيل والخطاب” إلى خطوط إنتاج فعلية.
- بديل Alpha Jet: المنافسة بين FA-50 الكورية وL-15 الصينية وHürjet التركي (غير مطروح رسمياً بعد) ستحدد أول دخول كوري أو صيني فعلي لسلاح الجو المغربي القتالي.
- ميزانية الدفاع: مشروع موازنة 2027 يرفع سقف الالتزامات متعددة السنوات إلى 190.5 مليار درهم (نحو 19 مليار دولار)، ما يشير إلى استمرار وتيرة التحديث لا تباطؤها.
الأسئلة الشائعة
من هو أكبر مورّد سلاح للمغرب؟
الولايات المتحدة، بحصة 60% من واردات السلاح المغربية بحسب مؤشر TIV لسيبري للفترة 2021-2025، تليها إسرائيل (24%) ثم فرنسا (4.6%).
هل تجاوزت واردات المغرب من السلاح واردات الجزائر؟
بحسب أحدث بيانات سيبري (مارس 2026) نعم، للمرة الأولى في الفترة 2021-2025 -لكن سيبري نفسه ينبّه إلى أن الجزائر أكثر سرية في بياناتها، وأن تقارير غير مؤكدة عن صفقات جزائرية-روسية قد تجعل تقديرات الجزائر أقل من واقعها الفعلي.
هل اشترى المغرب منظومة باتريوت الأمريكية فعلاً؟
لا، ليس بعد. المفاوضات مستمرة منذ 2019 وشملت تجارب ميدانية في 2025، لكن لا يوجد حتى تاريخ هذا التحديث عقد موقّع أو عدد بطاريات أو قيمة مالية معلنة رسمياً.
ما حصة السلاح التركي في الجيش المغربي؟
محصورة عملياً في فئة المسيّرات (أكثر من 20 طائرة Bayraktar TB2 ودفعة من Akıncı)، دون أي امتداد موثّق حتى الآن إلى المقاتلات أو الدفاع الجوي أو البحرية.
هل يشتري المغرب سلاحاً من الصين أو روسيا؟
من روسيا لا شيء موثّق إطلاقاً. من الصين توجد مفاوضات غير موقّعة لمسيّرات Wing Loong II منذ 2022، وطرح إعلامي لمقاتلة تدريب L-15 كبديل محتمل لأسطول Alpha Jet، دون أي عقد مؤكد حتى تاريخ هذا التحديث.
ما هي ميزانية الدفاع المغربية الفعلية؟
الرقم المتداول إعلامياً (157 مليار درهم، نحو 15.7 مليار دولار لعام 2026) هو سقف التزامات متعدد السنوات لعقود طويلة الأمد، وليس إنفاقاً نقدياً فعلياً في سنة واحدة. الإنفاق الفعلي المقدَّر لعام 2026 أقرب إلى 55.3 مليار درهم (نحو 5.16 مليار يورو)، فيما يقدّر سيبري الإنفاق العسكري الفعلي للمغرب في 2025 بنحو 6.3 مليار دولار.
هل بدأ المغرب فعلياً بتصنيع أسلحة محلياً؟
بدرجات متفاوتة. الحالة الأنضج فعلياً هي مصنع Tata الهندي لمركبات WhAP 8×8 (عامل منذ ديسمبر 2025، 45% مكوّن محلي). مشاريع أخرى (Atlas Defense التركية، Harmattan AI الفرنسية، MMI الإسرائيلية الارتباط) لا تزال في طور التسجيل أو الاستعداد للإنتاج، فيما تمثّل شركة ABA Technology المحلية بالكامل حالة تصميم أصلي حقيقي لكن بلا عقود تصدير أو عملاء مؤكدين بعد.
المصادر
- SIPRI Arms Transfers Database / Trends in International Arms Transfers 2025 (مارس 2026) — حصص الموردين والمقارنة الزمنية لحجم التحويلات (TIV).
- DSCA (وكالة التعاون الأمني الدفاعي الأمريكية) — إشعارات F-16 Block 72 وستينغر وGBU-39B وAMRAAM.
- Calcalist وThe Jerusalem Post — تفاصيل المشاركة الإسرائيلية في معرض مراكش 2026 وحصة إسرائيل من واردات المغرب.
- Morocco World News وHespress وLe360 وYabiladi وTelQuel وMedias24 — تغطية صفقات ومعارض وتصريحات رسمية مغربية متعددة.
- Reuters — تفاصيل شركة MMI وعلاقتها بإلبيت سيستمز.
- Bladi.net وShephard Media — تعثّر مفاوضات FREMM الإيطالية.
- Defence Arabia (أرشيف داخلي) — ملفات F-16/رافال، بيرقدار TB2/Atlas Defense، FREMM/ميلجم، باتريوت/باراك إم إكس، FA-50/L-15، MMI، عدّادات الأسلحة (VAB، M109، سيغما، FREMM، باتريوت، سنايبر).
- Envanter Medya — الخلفية التقنية لمنصة بيرقدار TB2 التركية.
ملاحظة منهجية: جميع بيانات القيمة والكمية والجدول الزمني الخاصة بالمغرب تحديداً غير مؤكدة رسمياً من مصدر حكومي ما لم يُذكر خلاف ذلك، وتم تمييزها صراحة في النص حيثما انطبق ذلك. نلتزم بتحديث هذا الملف كلما ظهرت صفقات أو تسليمات جديدة أو تأكيدات رسمية إضافية.