ما هي الشركات التركية العاملة في دول الخليج؟ خريطة الشراكات والتصنيع المشترك
آخر تحديث: 15 نوفمبر 2026
تنشط اليوم نحو عشر شركات دفاعية تركية كبرى داخل أسواق الخليج، أبرزها بايكار (Baykar) وأسيلسان (ASELSAN) وروكتسان (ROKETSAN) وأوتوكار (Otokar) وإف إن إس إس (FNSS) وبي إم سي (BMC) وإس تي إم (STM) وإم كا إي (MKE) وهافيلسان (HAVELSAN). السعودية والإمارات هما الأعمق من حيث التصنيع المشترك ونقل التكنولوجيا، بينما تتوسع قطر بسرعة عبر ذراعها الصناعية “بارزان القابضة”، في حين تبقى البحرين وعُمان والكويت أساساً أسواق استيراد لا شراكات تصنيع. أغلب هذا التعاون يأخذ شكل مذكرات تفاهم أو شركات مساهمة مشتركة أكثر من عقود بيع مباشرة، وتبقى القيم المالية لمعظم الصفقات غير معلنة رسمياً.
- عدد الشركات التركية الكبرى الناشطة في الخليج: نحو 9-10 شركات دفاعية رئيسية.
- الدولتان الأعمق تصنيعياً: السعودية (توطين مؤسسي عبر GAMI) والإمارات (مشروع الجسور Al Jasoor).
- أكبر صفقة معلنة بالقيمة: أكينجي السعودية 2023، توصف بأنها أكبر صفقة تصدير دفاعي-طيران تركية في التاريخ (القيمة نفسها غير معلنة).
- أقدم شركة مشتركة فعلية: SADEC بين أسيلسان وطاقنية السعودية (2017).
- أوسع مشروع تصنيع محلي مكتمل: مركبة ربدان 8×8 عبر “الجسور” في الإمارات (أوتوكار + شركاء إماراتيون).
- الشريك القطري المحوري لكل الصفقات التركية تقريباً: بارزان القابضة (Barzan Holdings).
- نسبة التوطين العسكري السعودي المحققة بنهاية 2025: 27.3%، من هدف يتجاوز 50% بحلول 2030.
- الشكل الغالب للتعاون: مذكرة تفاهم (MoU) في مراحلها الأولى أكثر من عقد تصنيع نهائي.
- القيمة المالية لأغلب الصفقات: غير معلنة رسمياً في أكثر من نصف الحالات المرصودة.
- أحدث حدث محوري: معرض الدفاع العالمي WDS 2026 في الرياض (فبراير 2026) ومعرض DIMDEX 2026 في الدوحة (يناير 2026)، شهدا معظم التوقيعات الجديدة.
خريطة الشراكات: من يعمل مع من في الخليج؟
يوضح الجدول التالي أبرز الشراكات والصفقات التركية الموثّقة في دول الخليج الست، مرتبة بحسب الشركة التركية والدولة المستقبلة. حيث لم تُعلن القيمة المالية أو تفاصيل الكمية رسمياً، أُشير إلى ذلك صريحاً بدل افتراض رقم غير موثّق.
| الشركة التركية | الدولة الخليجية | نوع الشراكة | السنة | الحالة والتفاصيل |
|---|---|---|---|---|
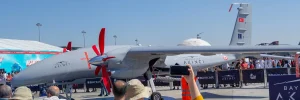
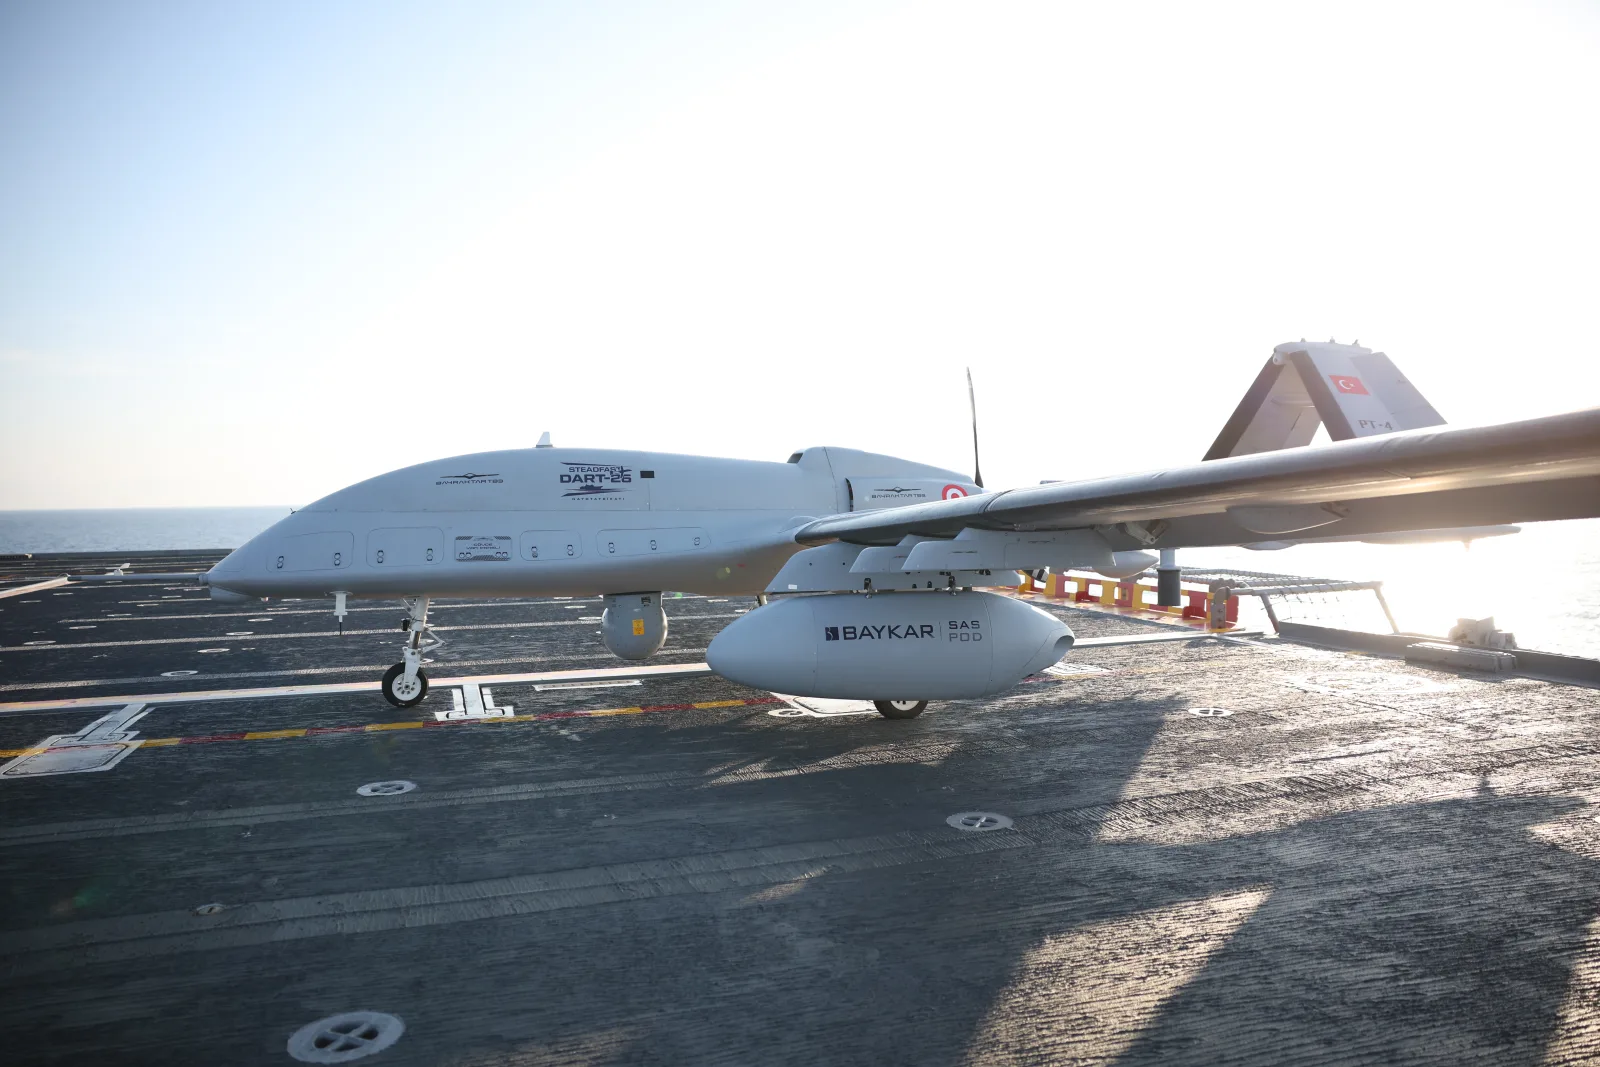
| بايكار (Baykar) | السعودية | عقد تصدير + نقل تكنولوجيا وتصنيع محلي لمسيّرة أكينجي | 2023 | وصفته بايكار بأكبر صفقة تصدير دفاعي-طيران تركية؛ تقديرات غير مؤكدة بنحو 99 طائرة وتصنيع محلي يصل إلى 70% بحسب شركة سامي السعودية |
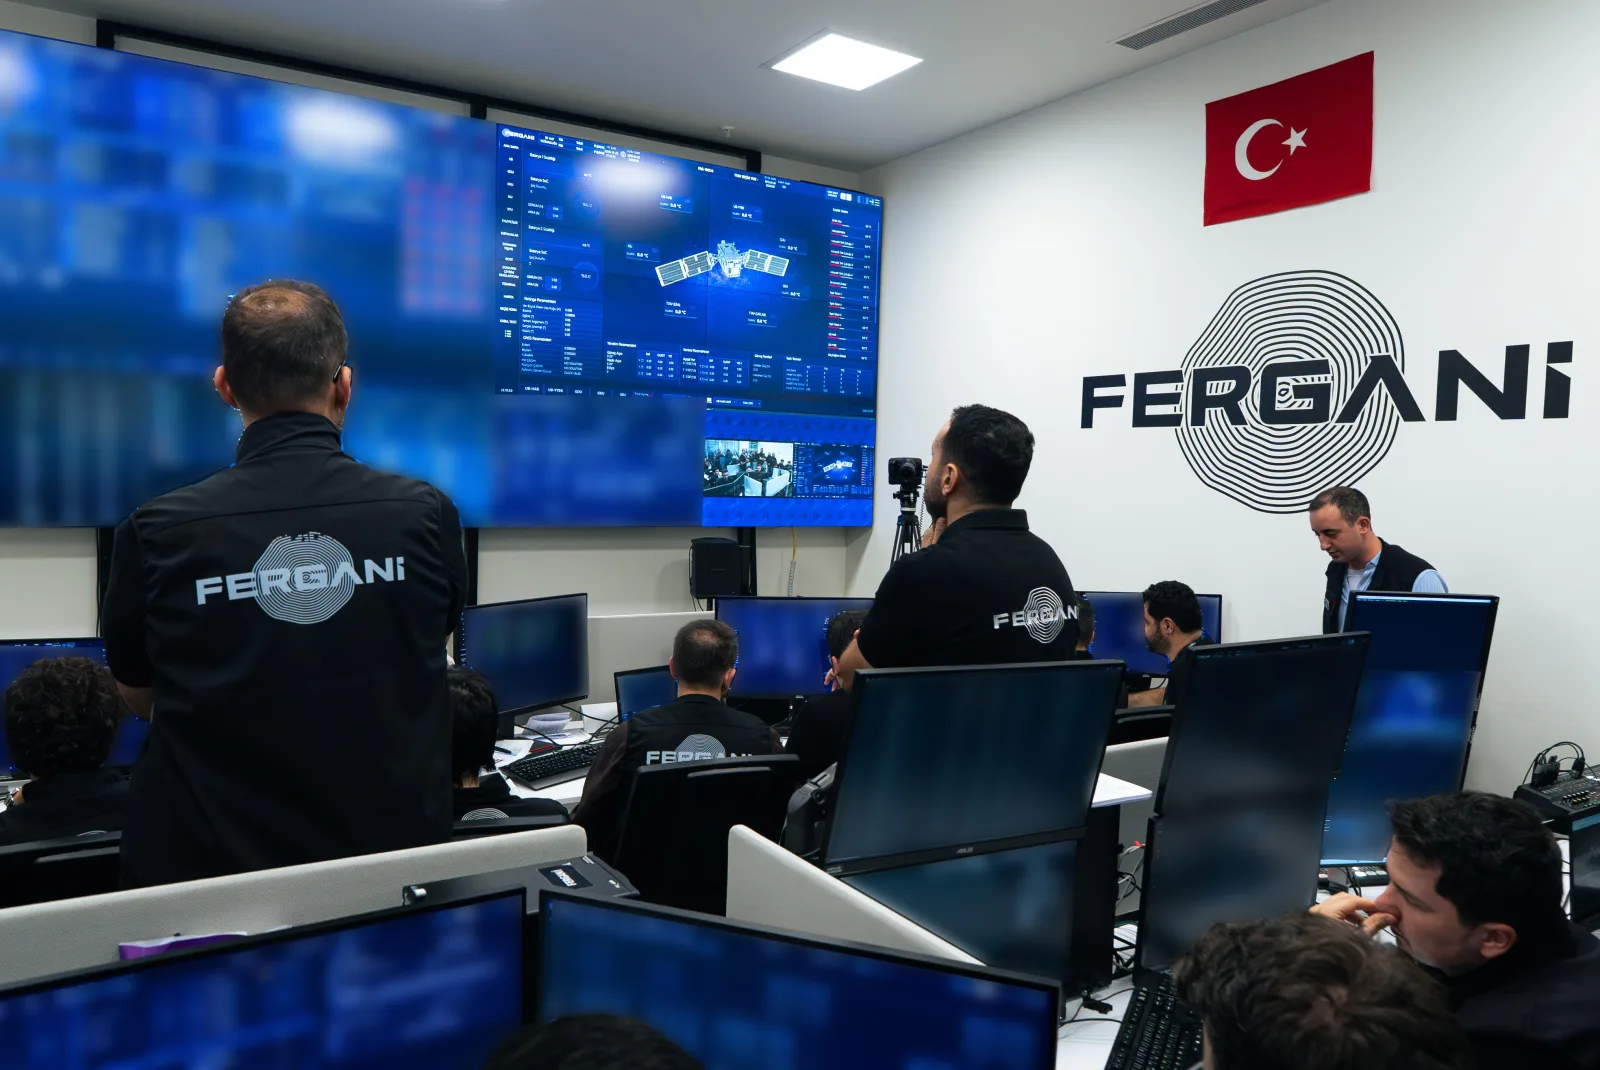
| بايكار (Baykar) وفرغاني (Fergani) | السعودية | مذكرة تفاهم إضافية مع سامي لتأسيس قدرات تصنيع مسيّرات بايكار محلياً، ومذكرة منفصلة مع فرغاني (الذراع الفضائية لبايكار) لإنشاء مركز تميز في تقنيات الفضاء الناشئة | يوليو 2024 | وُقّعت الاتفاقيتان بحضور وزير الدفاع السعودي ضمن ثلاث مذكرات تفاهم شملت أيضاً أسيلسان؛ منفصلة عن عقد أكينجي 2023 |
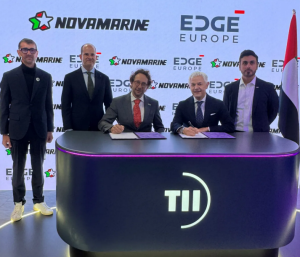
| بايكار (Baykar) | الإمارات | توريد عبر مجموعة إيدج + تكامل ذخائر “الطارق” على أكينجي | 2022-2026 | تسليمات مؤكدة منذ 2022؛ اتفاقيتان جديدتان بين إيدج وبايكار في معرض سيحة 2026 بإسطنبول |
| أسيلسان (ASELSAN) | السعودية | شركة مشتركة SADEC مع طاقنية (ملكية 50/50) للرادار والحرب الإلكترونية والكهروبصريات | 2017 | عاملة فعلياً؛ مذكرة تفاهم إضافية مع سامي في IDEF 2025 لتوطين تصنيع أبراج المركبات القتالية |
| روكتسان (ROKETSAN) | السعودية | اتفاقيتا تعاون مع سامي: تصنيع مشترك لصواريخ كروز (عائلة سوم وأتماجا)، وصواريخ مضادة للدروع مع سامي لاند سيستمز | 2026 | وُقّعت على هامش معرض الدفاع العالمي WDS 2026؛ لم تُحدَّد أنواع الصواريخ بدقة ولا القيمة |
| أوتوكار (Otokar) | الإمارات | شركة “الجسور” المشتركة لتجميع وتصنيع مركبة ربدان 8×8 محلياً، عبر كيان فرعي “أوتوكار لاند سيستمز” | 2017 وحتى الآن | خط تجميع يعمل داخل الإمارات؛ الدفعة الأولى 400 مركبة بقيمة 661 مليون دولار وفق عقد 2017؛ تضارب بين المصادر حول الشريك المحلي الدقيق (إيدج أم توازن القابضة) |
| أوتوكار (Otokar) | البحرين | “أوتوكار لاند سيستمز” تزوّد أربع قوات بحرينية بمركبات أرما وأورال وكوبرا وكوبرا II | عملية متواصلة | البحرين أول عميل تصدير لمركبة أرما 6×6 |
| أوتوكار (Otokar) | السعودية | تصدير مركبة كوبرا II المدرعة 4×4 | 2024 | مؤكد إعلامياً؛ الكمية والقيمة غير معلنتين |
| أوتوكار (Otokar) | عُمان | تسليمات مزعومة من طرازي 8×8 و6×6 | غير محدد بدقة | أرقام (145 مركبة 8×8 و27 مركبة 6×6) من مصدر واحد غير مؤكدة رسمياً من الشركة |
| إف إن إس إس (FNSS) | الإمارات | مذكرة تفاهم مع “الطيف” التابعة لمجموعة إيدج لتحديث مدرعات BMP-3 | 2025 | مذكرة تفاهم عند معرض آيدكس 2025؛ لم تتحول إلى عقد تصنيع مؤكد حتى تاريخ هذا التحديث |
| إف إن إس إس (FNSS) | السعودية | اتفاقية تأطير صناعي مع سامي ضمن توقيعات معرض آيدف IDEF 2025 (بالتوازي مع نورول ماكينا وأسيلسان) | 2025 | في طور التفعيل، تفاصيل محدودة |
| بي إم سي (BMC) | قطر | عقد مع بارزان القابضة: 50 مركبة كيربي المضادة للكمائن و35 مركبة أمازون 4×4 (85 مركبة إجمالاً) | 2018 | وُقّع في معرض DIMDEX 2018؛ القيمة وجدول التسليم غير معلنين |
| إس تي إم (STM) | قطر | مذكرة تفاهم مع بارزان القابضة لتطوير وتصنيع أنظمة جوية وبحرية مسيّرة محلياً | 2026 | توقيع نوايا عند معرض DIMDEX 2026، لم يتحول إلى عقد تصنيع فعلي بعد |
| إم كا إي (MKE) | قطر | مذكرة تفاهم لإنشاء شركة مشتركة لتصنيع المتفجرات والذخائر، وأول صفقة تصدير لمنظومة تولغا للدفاع الجوي قصير المدى | 2026 | مذكرة تفاهم عند DIMDEX 2026؛ عملية بيع تولغا موصوفة بأنها “أول تصدير دولي” لكنها لم تكتمل تعاقدياً حتى صدور هذا الملف |
| هافيلسان (HAVELSAN) | السعودية | مذكرات تفاهم متعددة مع وزارة الاستثمار والهيئة العامة للصناعات العسكرية GAMI في المحاكاة وأنظمة القيادة والتحكم | 2024-2026 | توسّع تدريجي عبر نسختي معرض الدفاع العالمي 2024 و2026 |
| هافيلسان (HAVELSAN) | الإمارات | شراكة مع شركة كاليدوس لمنظومة تدريب أرضي لطائرة B-250 | 2024 | عاملة؛ تركز على أنظمة محاكاة التدريب لا تصنيع عتاد |
كم تبلغ قيمة هذه الصفقات؟
باستثناء حالات نادرة، تمتنع الشركات التركية والأطراف الخليجية عن نشر القيمة المالية لصفقاتها بدقة. العقد الوحيد الذي حمل رقماً معلناً بوضوح هو عقد ربدان الأول بين أوتوكار والإمارات عام 2017: 400 مركبة بقيمة 661 مليون دولار، أي نحو 1.65 مليون دولار للمركبة الواحدة شاملة التصنيع المحلي والدعم اللوجستي. في المقابل، لا يوجد سعر رسمي معلن لصفقة أكينجي السعودية 2023، ولا لعقد كوبرا II السعودي 2024، ولا لصفقة بي إم سي-بارزان القطرية 2018، ولا لمذكرات روكتسان وأسيلسان وMKE وSTM لعام 2025-2026. هذا التكتم يصعّب أي مقارنة دقيقة بين “من حصل على الصفقة الأكبر”، ويجعل الحديث عن “سعر الوحدة” في هذا الملف تقديرياً إلا في حالة ربدان فقط.
السعودية: التوطين المؤسسي كمحرك رئيسي
السعودية هي الدولة الخليجية التي بنت أكثر إطار مؤسسي صارم لربط أي عقد دفاعي بنسبة توطين محلية، عبر الهيئة العامة للصناعات العسكرية (GAMI) التي تفرض على أي شركة أجنبية الحصول على ترخيص وتأسيس كيان محلي (غالباً بشراكة سعودية) لتُحسب مساهمتها ضمن نسبة “المحتوى المحلي”. هذا الإطار هو ما يفسر إقبال أسيلسان وروكتسان وبايكار وهافيلسان وFNSS ونورول ماكينا على توقيع مذكرات تفاهم وشركات مشتركة مع الشركة السعودية للصناعات العسكرية (سامي) بدل الاكتفاء ببيع مباشر.
القيم بحسب تقارير GAMI الرسمية ومقارنة Arab News/Trade.gov؛ بعض المحللين يشككون في بلوغ هدف 2030 عند المعدل الحالي للنمو، ويقدّرون موعداً أقرب إلى 2042.
من أبرز محطات هذا التوطين: شركة SADEC المشتركة بين أسيلسان وطاقنية (2017، وأقدم شركة مشتركة تركية-سعودية فعلية حتى الآن)، وثلاث مذكرات تفاهم وقّعتها سامي في يوليو 2024 بحضور وزير الدفاع السعودي مع بايكار (لتأسيس قدرات تصنيع مسيّرات محلياً) وأسيلسان (نقل تقنيات الإلكترونيات الدفاعية) وفرغاني (Fergani)، الذراع الفضائية لبايكار، لإنشاء مركز تميز في تقنيات الفضاء الناشئة، ثم مذكرة أسيلسان-سامي 2025 لتوطين تصنيع الأبراج، واتفاقيتا روكتسان-سامي 2026 للصواريخ، إضافة إلى سلسلة مذكرات هافيلسان مع وزارة الاستثمار وGAMI للمحاكاة وأنظمة القيادة والتحكم.
الإمارات: من “الجسور” إلى تكامل الذخائر
تسير الإمارات في مسار مختلف قليلاً عن السعودية: بدل انتظار تراخيص توطين مركزية، تدفع مجموعة إيدج (EDGE) المملوكة للدولة نحو شراكات صناعية مباشرة مع الشركات التركية. أبرز مثال هو “الجسور”، الذراع المصنّعة لمركبة ربدان 8×8 المبنية على منصة أرما من أوتوكار، والتي تعمل داخل الإمارات منذ عقد 2017. وفي مجال الطائرات المسيّرة، زوّدت الإمارات طائرات بايكار منذ 2022، ثم تعمّق التعاون عام 2026 حين دمجت إيدج ذخائرها الموجّهة “الطارق” على متن أكينجي، فيما وقّعت الشركتان اتفاقيتين إضافيتين في معرض سيحة 2026 بإسطنبول. أما FNSS فلا تزال في طور مذكرة تفاهم مع شركة “الطيف” التابعة لإيدج لتحديث مدرعات BMP-3 الإماراتية دون الانتقال إلى عقد تصنيع مؤكد.
قطر: بارزان القابضة كمحور لكل الصفقات
قطر تختلف عن السعودية والإمارات في أن شريكها الصناعي المحلي هو جهة واحدة تقريباً: بارزان القابضة (Barzan Holdings). منذ عقد بي إم سي-بارزان 2018 (85 مركبة كيربي وأمازون)، مروراً بمذكرة STM-بارزان 2026 للمنظومات المسيّرة، وصولاً إلى مذكرة MKE-بارزان 2026 (شركة مشتركة للمتفجرات + أول تصدير لمنظومة تولغا للدفاع الجوي قصير المدى)، تؤدي بارزان دور البوابة الصناعية الوحيدة تقريباً لدخول الشركات التركية إلى السوق القطرية. يلاحَظ أن أغلب هذه الاتفاقيات لا تزال في طور مذكرات التفاهم غير الملزمة قانونياً، وليس كل مذكرة تتحول إلى عقد تصنيع فعلي.
البحرين وعُمان والكويت: سوق استيراد أكثر من تصنيع
على النقيض من السعودية والإمارات وقطر، لا تظهر البحرين وعُمان والكويت كمحاور تصنيع مشترك مع الشركات التركية حتى تاريخ هذا التحديث. البحرين عميل تصدير طويل الأمد لمركبات أوتوكار (أرما وأورال وكوبرا وكوبرا II) عبر كيانها الفرعي “أوتوكار لاند سيستمز” دون وجود خط تصنيع محلي معروف. عُمان مذكورة في تقرير واحد غير مؤكد رسمياً بتسليمات من طرازي 8×8 و6×6. الكويت لا تظهر في أي من الصفقات أو مذكرات التفاهم التي رصدتها هذه المراجعة، وهو تفصيل يستحق المتابعة في التحديثات القادمة.
ما حدود هذا التعاون الصناعي؟
- أغلب التوقيعات مذكرات تفاهم لا عقود: نسبة كبيرة من اتفاقيات IDEX وWDS وDIMDEX وSAHA تبقى “نوايا تعاون” لا عقوداً مُلزمة، وبعضها لا يتحول إلى تنفيذ فعلي خلال سنوات.
- تضارب المصادر حول الملكية: شراكة “الجسور” وُصفت في مصادر بأنها بين إيدج وأوتوكار، وفي مصادر أخرى بأنها بين توازن القابضة وأوتوكار؛ هذا التضارب غير محسوم في المصادر المفتوحة ويُعامَل هنا كـ”غير مؤكد”.
- قواعد التوطين تعقّد القياس: حين تصبح الشركة الأجنبية المرخّصة محلياً “شركة سعودية” وفق قواعد GAMI، يصعب التمييز بدقة بين ما هو تصنيع تركي حقيقي وما هو تجميع محلي بترخيص تركي.
- شح الأرقام المالية: القيمة المالية غائبة في أكثر من نصف الصفقات المرصودة هنا، ما يحد من إمكانية ترتيب الدول أو الشركات بحسب الحجم الفعلي للاستثمار.
- تعاون غير متماثل جغرافياً: التعمق الصناعي يتركز في ثلاث دول فقط (السعودية، الإمارات، قطر)، بينما يغيب عن البحرين وعُمان والكويت تقريباً.
من ينافس تركيا في تصنيع الدفاع المشترك بالخليج؟
| الجهة | مجال المنافسة مع الشركات التركية | ملاحظة |
|---|---|---|
| كوريا الجنوبية (هانوا، KAI) | مدرعات وأنظمة دفاع جوي وطائرات تدريب/هجوم خفيف | تنافس مباشر مع أوتوكار وTUSAŞ على عقود مدرعات وطائرات تدريب في الخليج |
| إيطاليا وفرنسا (فينكانتييري، ليوناردو، إم بي دي إيه) | الفرقاطات والمنظومات البحرية | فازت بعقد فرقاطات قطر بدل أي عارض تركي؛ تبقى الهيمنة على الأنظمة البحرية الكبرى أوروبية حتى الآن |
| الصين (CASC وشركات المسيّرات الصينية) | مسيّرات مسلّحة | كانت المصدر الأول لمسيّرات السعودية والإمارات قبل التحول إلى بايكار بعد قيود التصدير الأمريكية والصينية |
| شركات الخليج المحلية (سامي، إيدج، نمر، كاليدوس) | مدرعات ومنظومات محلية خاصة | شريك وفي الوقت نفسه منافس مستقبلي محتمل للشركات التركية كلما ارتفعت نسبة التوطين |
ماذا يعني هذا للجيوش والصناعات العربية؟
بالنسبة لصنّاع القرار في الخليج، يوفر النموذج التركي ثلاث ميزات موثّقة بالمصادر المفتوحة: استعداد لنقل التكنولوجيا وتصنيع نسبة عالية محلياً (حتى 70% في حالة أكينجي السعودية بحسب تقديرات سامي)، وسرعة توقيع مقارنة بالموردين الغربيين الذين تحكمهم ضوابط تصدير أكثر صرامة (وهو أحد الأسباب التي دفعت السعودية والإمارات للبحث عن مسيّرات مسلّحة تركية بعد تعذّر الحصول عليها أمريكياً)، ومرونة في قبول شراكات محلية صغيرة الحجم نسبياً مقارنة بعمالقة الصناعة الأوروبية والأمريكية. في المقابل، يبقى التحدي الأكبر هو تفاوت مرحلة التنفيذ: جزء كبير من هذه الشراكات لا يزال في طور “مذكرة تفاهم” قابلة للتعثر، ما يستدعي من أي جهة خليجية تتعامل مع شريك تركي التمييز بوضوح بين “تم التوقيع” و”يُصنَّع فعلياً على الأرض” على غرار ما حدث مع “الجسور” الذي استغرق سنوات ليتحول من اتفاق إلى خط تجميع عامل.
الأسئلة الشائعة
أبرزها بايكار (مسيّرات)، أسيلسان (رادار وحرب إلكترونية)، روكتسان (صواريخ)، أوتوكار (مدرعات)، FNSS (مركبات مدرعة)، BMC وSTM وMKE وهافيلسان، وتتوزع شراكاتها بين السعودية والإمارات وقطر بشكل أساسي.
شركة تصنيع مشتركة في الإمارات لتجميع وتطوير مركبة ربدان 8×8 القتالية المبنية على منصة أرما من أوتوكار التركية، تُعد أول خط تصنيع تركي-خليجي مشترك يعمل فعلياً على الأرض منذ عام 2017.
بارزان القابضة هي الذراع الصناعية الدفاعية لقطر، وتعمل كبوابة شبه وحيدة لدخول الشركات التركية (BMC وSTM وMKE) إلى السوق القطري عبر مذكرات تفاهم وعقود تصنيع مشترك، أبرزها عقد مركبات 2018 مع BMC ومذكرتا STM وMKE لعام 2026.
نعم جزئياً وبحسب تقديرات غير مؤكدة بالكامل: عقد 2023 يشمل نقل تكنولوجيا وتصنيعاً محلياً تصفه شركة سامي السعودية بأنه قد يصل إلى 70% من المكونات، مع توقعات بتسليمات تمتد حتى 2026، دون تأكيد رسمي للنسبة من بايكار نفسها.
مذكرة التفاهم اتفاق نوايا غير مُلزم قانونياً يمهّد للتفاوض، بينما الشركة المشتركة (JV) كيان قانوني مسجل بملكية مشتركة وخط عمل فعلي، كما في SADEC بين أسيلسان وطاقنية، أو “الجسور” بين أوتوكار وشريكها الإماراتي. كثير من إعلانات معارض IDEX وWDS وDIMDEX تقف عند مرحلة المذكرة فقط.
بلغت نسبة توطين الإنفاق العسكري السعودي 27.3% بنهاية 2025 بحسب الهيئة العامة للصناعات العسكرية (GAMI)، ارتفاعاً من 4% عام 2018، في مسار نحو هدف يتجاوز 50% بحلول 2030، وإن كان بعض المحللين يرون أن المعدل الحالي للنمو يقود إلى تاريخ أقرب إلى 2042.
المصادر
- Arab News — مذكرة تفاهم أسيلسان-سامي 2025 لتوطين تصنيع الأبراج في السعودية.
- Arab News — مذكرات سامي الثلاث مع بايكار وأسيلسان وفرغاني في يوليو 2024.
- Defense News — تأسيس شركة SADEC المشتركة بين أسيلسان وطاقنية السعودية.
- Türkiye Today — اتفاقيتا روكتسان-سامي 2026 لصواريخ كروز والصواريخ المضادة للدروع.
- ASDNews — مذكرة تفاهم إيدج/الطيف وFNSS لتحديث مدرعات BMP-3 الإماراتية.
- ملف تعريفي رسمي لشركة الجسور (EDGE) — بنية شركة “الجسور” ودورها في تصنيع ربدان 8×8.
- Daily Sabah — توسع أوتوكار في الإمارات والبحرين وكيانها الفرعي “أوتوكار لاند سيستمز”.
- Daily Sabah — انضمام السعودية إلى عملاء مركبة كوبرا II التركية (2024).
- Army Recognition — تفاصيل عقد ربدان 2017 بين أوتوكار والإمارات (400 مركبة/661 مليون دولار).
- وكالة الأناضول (AA) — عقد BMC-بارزان 2018 لتوريد 85 مركبة كيربي وأمازون لقطر.
- Naval Today — مذكرة تفاهم STM-بارزان 2026 للمنظومات المسيّرة.
- Türkiye Today — مذكرة MKE-بارزان وأول تصدير لمنظومة تولغا إلى قطر (DIMDEX 2026).
- الهيئة العامة للصناعات العسكرية (GAMI) — بيانات نسبة التوطين العسكري السعودي الرسمية حتى نهاية 2024.
- Arab News — تحديث نسبة التوطين العسكري السعودي إلى 27.3% بنهاية 2025.
- Shephard Media — تقديرات صفقة أكينجي السعودية 2023 ونسبة التصنيع المحلي.
- Calibre Defence (عربي) — اتفاق إيدج وبايكار على تسليح أكينجي بذخائر الطارق الإماراتية.
- Army Recognition — مذكرات هافيلسان مع السعودية في معرض الدفاع العالمي 2026.
- EnvanterMedya — تحليل موسّع لشراكة “الجسور” الإماراتية-التركية.
- EnvanterMedya — مسار العلاقات الصناعية الدفاعية السعودية-التركية من الترخيص إلى الإنتاج المشترك.
ملاحظة تحريرية: تتضارب المصادر المفتوحة حول الشريك الإماراتي الدقيق في شركة “الجسور” (إيدج مقابل توازن القابضة)، وحول أرقام تسليمات أوتوكار لعُمان، كما تغيب القيمة المالية عن أكثر من نصف الصفقات المذكورة في هذا الملف. اعتمدت DefenceArabia في كل هذه الحالات على وصف “غير مؤكد” أو “غير معلن” بدل افتراض رقم، وستُحدَّث هذه الصفحة كل مرة تُعلن تفاصيل جديدة في معارض IDEX أو WDS أو DIMDEX أو SAHA القادمة.